Tag: Articles en vedette

Filter By:
Sort By:
Bureau de l’Auditeur général de l’Union du Myanmar : Renforcement des mécanismes d’audit financier pour améliorer la gestion des finances publiques

Dans le contexte des réformes politiques, économiques, sociales et administratives en cours au Myanmar, les attentes du public vont croissant quant à l’utilisation efficace des ressources appartenant aux citoyens et à la bonne gestion des finances publiques par le gouvernement.

Le rôle de la Cour générale des comptes dans le contrôle budgétaire en Arabie saoudite : audits financiers et mécanismes de bonne gouvernance des fonds publics

La comptabilité du secteur public au Royaume d’Arabie saoudite connaît actuellement une transformation majeure, passant d’une comptabilité de caisse à une comptabilité d’exercice intégrale. Cette transition constitue un pilier stratégique de la Vision 2030, qui comprend des projets d’investissement à grande échelle. À la lumière de cette transformation, les audits financiers doivent évoluer pour devenir des outils proactifs permettant d’identifier les risques et de réorienter les ressources publiques vers les priorités des citoyens, plutôt que de se limiter à des exercices passifs de fin d’exercice. En réponse à ces changements, la Cour générale des comptes (GCA) d’Arabie saoudite a endossé un rôle de plus en plus stratégique dans le renforcement du contrôle financier et de la responsabilité publique. 

La loi de Benford comme outil de planification et de contrôle de l’audit : une analyse des dépenses municipales

Cette étude présente une application pratique de la loi de Benford aux données relatives aux dépenses de deux municipalités grecques, Messini et Trifylia, dans le but d’évaluer dans quelle mesure ces transactions financières sont conformes aux distributions de chiffres attendues telles que définies par la loi de Benford. L’objectif principal est d’évaluer l’utilité de la loi de Benford en tant qu’outil dans les processus d’audit du secteur public et de déterminer si elle peut signaler des anomalies justifiant des procédures d’enquête plus approfondies.

Rendre l’audit accessible à tous : rendre les rapports d’audit plus attrayants et plus pertinents

Les institutions d’audit jouent le rôle de gardiennes de la transparence et de la responsabilité dans diverses sociétés à travers le monde. Pourtant, depuis trop longtemps, leur travail reste voilé par un langage dense, des références juridiques et un jargon technique largement inaccessibles au grand public. Alors que les rapports d’audit contiennent des conclusions susceptibles d’avoir un impact sur chaque citoyen – des retards dans les transports publics aux défaillances des systèmes de santé –, la plupart des gens ne les lisent jamais. À une époque où l’information se doit d’être instantanée, visuelle et évocatrice sur le plan émotionnel, les institutions d’audit du monde entier doivent repenser la manière dont elles présentent leur travail.

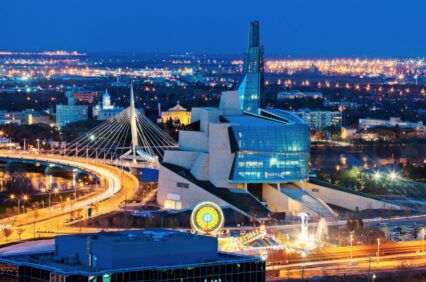
Impact de l’utilisation des fiducies et des fonds par les pouvoirs publics sur la responsabilité financière : l’expérience du Manitoba

À l’échelle mondiale, les gouvernements peuvent créer diverses structures financières pour séparer des fonds, en mettre de côté à des fins spécifiques et les gérer pour le compte d’autres parties. Ces structures peuvent prendre la forme de divers types de fiducies, de fonds et de comptes à usage spécifique. Bien qu’elles offrent des mécanismes de financement alternatifs avantageux dans certaines circonstances, elles peuvent également poser des défis du point de vue de la comptabilité et de l’audit.

Audit des déclarations financières : meilleures pratiques et impact sur la communication d’informations dans les secteurs publics

La publication des états financiers est considérée comme un aspect important du renforcement de la transparence et de la responsabilité, et donc de la lutte contre la corruption. Les audits financiers menés par les Institutions supérieures de contrôle des finances publiques (ISC) jouent un rôle efficace dans l’audit de ces informations. Dans cet article, nous aborderons l’audit de la publication des rapports sectoriels dans le secteur public, en présentant une étude de cas sur ces informations comme un aspect important du renforcement de la transparence et de la responsabilité.

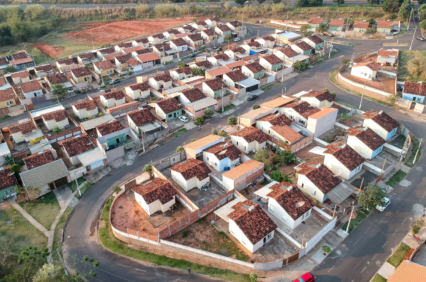
Examen des charges du Programme national de logement du Brésil (PMCMV) : enseignements pour garantir la responsabilité dans l’affectation et l’utilisation des fonds publics

Si les audits financiers des charges publiques constituent la pierre angulaire de la responsabilité des pouvoirs publics, un aspect crucial des finances publiques échappe souvent à un examen aussi rigoureux : les pertes de produits liées aux charges fiscales. En 2023-2024, l’Institution supérieure de contrôle des finances publiques du Brésil (ISC du Brésil) a mené un audit des avantages fiscaux fédéraux qui a révélé d’importantes lacunes en matière de gouvernance et des risques pour la viabilité budgétaire.

Q4 2025
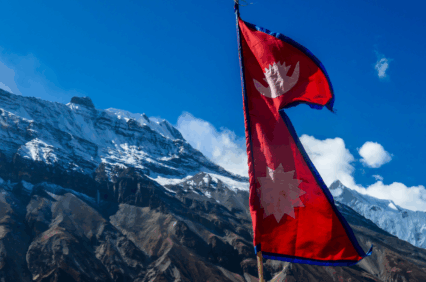
Indépendance de l’ISC du Népal : triomphes et défis

Le terme « indépendance de l’Institution supérieure de contrôle des finances publiques (ISC) » désigne la capacité à accomplir des tâches de manière objective et efficace et à être protégé contre toute influence extérieure. Cette indépendance, ou le degré d’indépendance nécessaire, doit être inscrit dans la Constitution, les détails peuvent être précisés dans la législation et un mandat d’audit indépendant doit être garanti (Déclaration de Lima, 1977). L’indépendance organisationnelle fait référence à l’autonomie financière, managériale et administrative (Déclaration de Mexico, 2007). Elle est obtenue grâce à l’application de principes clés, de divers moyens et de garanties qui favorisent la responsabilité et assurent la transparence.

Un siècle de changements : le parcours de l’ISC d’Albanie vers l’indépendance et la modernisation

L’indépendance des ISC étant la pierre angulaire de leur capacité à protéger les ressources publiques, à promouvoir la transparence et à renforcer la confiance dans le gouvernement, il est largement admis dans le monde de l’audit international que sans autonomie institutionnelle, financière et opérationnelle, les conclusions et recommandations d’audit risquent d’être influencées, sous-estimées ou ignorées, ce qui nuit à la responsabilité. À ce titre, des cadres tels que les Déclarations de Lima et de Mexico ont toujours affirmé que l’indépendance des ISC est un pilier essentiel de la gouvernance démocratique. Toutefois, l’indépendance n’est pas un état figé, car elle nécessite une protection et une adaptation à des réalités dynamiques.

Un parcours de développement institutionnel vers la création d’une ISC véritablement spécialisée et indépendante : comment l’ISC du Mozambique est devenue une référence en matière d’audits spécialisés et ses perspectives d’avenir

L’Institution supérieure de contrôle des finances publiques (ISC) du Mozambique continue d’être opérationnelle selon un modèle hybride hérité de l’époque coloniale, qui s’apparente au modèle juridictionnel. Le tribunal administratif du Mozambique (Tribunal Administrativo, TA) regroupe trois tribunaux distincts au sein d’une seule organisation, représentés par leurs chambres respectives. Les Première et Deuxième chambres sont respectivement chargées des litiges administratifs et fiscaux et douaniers. La Troisième chambre exerce les fonctions d’une ISC. Malgré un processus visible et constant de développement institutionnel ces dernières années, le principal obstacle à son progrès a été sa structure hybride. Cette configuration entrave l’indépendance organisationnelle, financière et fonctionnelle de l’institution, qui est le fondement du fonctionnement efficace d’une ISC, comme le reconnaît la Déclaration de Lima de 1977. Par conséquent, il n’existe pas au Mozambique d’ISC pleinement fonctionnelle qui réponde aux recommandations des Nations Unies (ONU), de l’INTOSAI et aux meilleures pratiques internationales.

Audit des organismes gouvernementaux sensibles : trouver le juste équilibre entre transparence et sécurité

L’indépendance des Institutions supérieures de contrôle des finances publiques (ISC) est un élément essentiel pour garantir l’efficacité de l’audit. Elle garantit que les résultats de l’audit sont objectifs, crédibles et exempts de toute influence extérieure. L’indépendance renforce la confiance du public dans le processus d’audit et consolide les mécanismes de responsabilité au sein du gouvernement. Cependant, lors de l’audit d’entités gouvernementales sensibles, telles que les agences de sécurité nationale, l’indépendance des ISC peut se heurter à des défis importants.

Renforcer l’indépendance de la BPK : tirer parti de la planification stratégique, de l’innovation numérique et de l’intégrité institutionnelle

L’indépendance n’est pas seulement un principe théorique dans la gouvernance des institutions d’audit financier de l’État, mais plutôt une exigence absolue pour la mise en place d’une responsabilité publique crédible. L’indépendance est le fondement primaire de l’INTOSAI-P10. L’INTOSAI-P10 souligne que la Cour des comptes indonésienne ne peut être objective et efficace que si elle est indépendante de l’entité auditée et protégée des influences extérieures. La confiance du public est le plus grand atout de toute institution publique. Cette confiance repose sur un élément fondamental : l’indépendance, c’est-à-dire la liberté de travailler de manière objective, honnête et sans subir de pression de la part d’aucune partie. L’indépendance de la BPK est le fondement primaire qui permet aux résultats des audits d’être reconnus, considérés comme fiables et d’avoir un impact réel sur l’amélioration de la gouvernance financière de l’État. 

25 Ans En Polynésie Française : Une Présence Et Une Indépendance Reconnues

Créée en 1990, la chambre territoriale des comptes de la Polynésie française est basée à Papeete (Tahiti) depuis 2000. Depuis cette date, elle assume, en tant qu’institution supérieure de contrôle (ISC), ses missions juridictionnelles et de contrôle. À ce titre, avec un effectif total désormais de 13 personnes, dont 6 magistrates et magistrats, elle contribue à l’information du citoyen ainsi qu’à l’amélioration de la gestion publique locale.

Tirer parti d’une coalition pour apporter des changements et mobiliser le Parlement en faveur d’une plus grande indépendance de l’ISC du Belize 

L’ISC du Belize n’est pas une institution totalement indépendante. Bien que son mandat légal lui permette d’auditer lorsqu’elle le juge nécessaire, l’institution dépend des ministères concernés pour le recrutement de son personnel et l’approbation de son budget. En mars 2025, j’ai été nommée nouvelle Auditrice générale et j’ai consacré les six premiers mois de mon mandat à organiser des séances de sensibilisation avec différentes parties prenantes afin d’engager le débat sur les raisons pour lesquelles l’ISC du Belize devrait renforcer son indépendance.

L’indépendance de l’Institution supérieure de contrôle des finances publiques : défis et opportunités

La question de l’indépendance des institutions supérieures de contrôle des finances publiques (ISC) est plus que jamais d’actualité dans un contexte marqué par des changements et des crises géopolitiques, économiques et environnementales complexes et interdépendants. À l’heure où il existe un besoin urgent d’institutions de contrôle indépendantes et efficaces, en particulier compte tenu de l’augmentation constante des dépenses publiques et de la croissance de la dette publique, associées à une croissance limitée des recettes, ces institutions sont confrontées à des pressions qui compromettent leur indépendance et nuisent à leur capacité à remplir les missions qui leur sont confiées. Ces pressions ont pris diverses formes, telles que des coupes budgétaires ou l’incapacité à fournir des ressources suffisantes pour mener à bien leur travail, des ingérences dans leurs programmes et leurs résultats, et dans certains cas, le licenciement de fonctionnaires ou des retards dans leur nomination

Renforcer l’indépendance grâce à des procédures opérationnelles : l’expérience du Tribunal de Contas do Estado de Goiás

L’indépendance des Institutions supérieures de contrôle des finances publiques (ISC) est largement reconnue comme la pierre angulaire d’un contrôle public efficace. La Déclaration de Lima¹ (INTOSAI P-1) souligne que les ISC « ne peuvent accomplir leurs tâches de manière objective et efficace que si elles sont indépendantes du service contrôlé et si elles sont soustraites aux influences extérieures ». S’appuyant sur ce principe, le Tribunal de Contas do Estado de Goiás (TCE-GO), la Cour des comptes de l’État du Brésil, s’est attaché à transformer les principes fondamentaux des ISSAI en routines opérationnelles concrètes. Cet effort visait non seulement à améliorer la qualité de la méthodologie, mais aussi à préserver l’indépendance dans la pratique, en veillant à ce que les activités de contrôle restent résistantes aux pressions politiques, économiques et institutionnelles.

L’indépendance grâce à la gouvernance

Depuis son adoption en 2007, la Déclaration de Mexico sur l’indépendance des ISC a marqué un tournant dans le renforcement de l’indépendance des Institutions supérieures de contrôle des finances publiques (ISC) à travers le monde. En codifiant huit principes, elle a établi un consensus mondial : l’indépendance est essentielle à la crédibilité de l’audit public.

Renforcer l’indépendance des ISC : progrès mondiaux et expérience saoudienne

Les Institutions supérieures de contrôle des finances publiques (ISC) jouent un rôle essentiel dans la protection des ressources publiques, en veillant à ce que les gouvernements rendent des comptes et en favorisant la transparence dans la gestion des fonds publics. Pour remplir ce rôle, il est essentiel qu’elles soient indépendantes de toute influence extérieure indue, ce qui leur permet d’auditer avec objectivité et crédibilité. Comme le soulignent les lignes directrices de l’INTOSAI, les ISC fonctionnent de manière plus efficace lorsqu’elles sont protégées de toute ingérence, ce qui leur permet d’élaborer des stratégies appropriées, d’obtenir les informations nécessaires et de faire rapport sur leurs conclusions sans restriction (INTOSAI, 2019). L’influence politique, les contraintes budgétaires et l’accès limité aux documents peuvent nuire à la qualité des audits et à la confiance du public. Cet article examine comment la Cour générale des comptes (GCA) d’Arabie saoudite a réussi à surmonter les défis liés à son indépendance grâce à des cadres juridiques solides et à une exécution rigoureuse, offrant des informations pratiques que d’autres ISC peuvent adopter pour renforcer leur indépendance et ainsi améliorer la gouvernance et la confiance du public.

Indépendance en matière d’audit

L’indépendance est la pierre angulaire d’un audit efficace. Dans le cadre de mes fonctions d’Auditrice générale de l’Australie-Occidentale, l’indépendance n’est pas seulement un concept, mais une pratique qui sous-tend chaque audit que nous menons. Cette indépendance garantit que nos audits sont menés sans influence ni ingérence, ce qui permet de maintenir la confiance du Parlement et de la communauté.

En Australie-Occidentale (AO), l’Auditrice générale est nommée pour un mandat non renouvelable de dix ans et, en tant que fonctionnaire indépendant du Parlement, il a toute latitude pour décider des éléments à auditer, du moment et de la manière de faire rapport, ainsi que du contenu des rapports.

Cela permet à l’Auditrice générale d’exercer ses fonctions sans se soucier de son renouvellement, garantissant ainsi que ses décisions sont guidées uniquement par les preuves, l’intérêt public et l’engagement de veiller à ce que les entités du secteur public accomplissent la mission que nous, citoyens, leur confions.

Ce modèle de gouvernance favorise la transparence, la responsabilité et la confiance du public. Il assure également la stabilité et offre la possibilité d’un nouveau leadership à la fin de chaque mandat.

Notre objectif est de fournir une assurance indépendante sur les dépenses publiques, tout en mettant en évidence les lacunes de l’administration publique et les conclusions positives qui reconnaissent l’efficacité et l’efficience de la prestation des services gouvernementaux. Les conclusions de nos audits informent sur l’examen et les débats législatifs. Nous fournissons des informations opérationnelles et des renseignements qui, sans cela, seraient souvent inaccessibles aux membres du Parlement et aux Commissions parlementaires. À cet égard, nous agissons comme les yeux et les oreilles du Parlement.

Nous nous efforçons également de recommander des moyens d’améliorer la qualité et les normes dans l’ensemble du secteur public, et pas seulement au sein des entités que nous auditons. Toutefois, nous comptons sur des commissions parlementaires telles que la Commission des comptes publics (PAC) de l’Assemblée législative de l’Australie-Occidentale et la Commission permanente des prévisions budgétaires et des opérations financières (EFOC) du Conseil législatif pour veiller à ce que les entités donnent suite à nos recommandations. La PAC et l’EFOC restent essentielles au travail et à l’efficacité du Bureau, et c’est par leur intermédiaire que nous rendons compte au Parlement.

La loi d’amendement de 2022 concernant l’Auditrice/-eur général/e (Loi d’amendement), adoptée par le Parlement en novembre 2022, mais qui n’a pas encore été promulguée, introduit des dispositions qui soulèvent des préoccupations importantes concernant l’indépendance de l’Auditrice/-eur général/e. Ces dispositions semblent entrer en conflit avec la garantie d’indépendance générale prévue par la législation actuelle, qui stipule clairement que l’Auditrice/-eur général/e n’est soumis/e à aucune instruction de quiconque en ce qui concerne les éléments à auditer ou à rapporter. De tels changements risquent de nuire à l’efficacité de la fonction en restreignant le jugement professionnel et en limitant la capacité de faire rapport librement dans l’intérêt public.

Si la Loi d’amendement a été présentée dans le but déclaré d’améliorer la transparence, la responsabilité et l’intégrité au sein du gouvernement, notamment en clarifiant les pouvoirs en matière d’accès à l’information, il modifie également le cadre opérationnel de l’Auditrice/-eur général/e. Plus important encore, il impose des contraintes à la liberté de rapport, notamment des restrictions quant aux personnes auxquelles l’Auditeur général peut faire rapport et à celles qui peuvent accéder aux projets de rapport avant leur publication.

En tant qu’Auditrice générale, je me suis sentie dans l’obligation de soulever publiquement ces questions dans les rapports annuels de l’OAG pour les périodes 2022 à 2023 et 2023 à 2024, en soulignant que les amendements affecteraient la capacité de faire rapport directement au Parlement sur des questions jugées d’intérêt public. Près de trois ans plus tard, la Loi d’amendement n’a toujours pas été promulguée. Mon bureau et moi-même ne soutenons pas la promulgation dans sa forme actuelle et estimons qu’il convient que la législation fasse l’objet d’un audit minutieux par le Comité conjoint d’audit du Parlement.

En tant qu’auditeurs, nous devons rester intrépides et rigoureux dans notre approche, mais attentifs et respectueux dans nos relations avec le gouvernement et les entités. Même si les parties peuvent finalement accepter d’être en désaccord, il reste essentiel que notre bureau maintienne une approche « sans surprise » tout au long du processus d’audit grâce à une liaison proactive et transparente aux niveaux ministériel, départemental et parlementaire. Ce principe constitue un élément clé de notre philosophie et de notre pratique opérationnelles.

Malgré ces efforts, il est compréhensible que les entités gouvernementales abordent les rapports d’audit avec prudence, compte tenu notamment de l’impact potentiel de nos conclusions dans les médias et auprès du public, qui sont les évaluateurs ultimes de la performance du gouvernement. Pour maintenir notre crédibilité, nous devons rester apolitiques. Il est essentiel d’adopter une approche cohérente et équilibrée en matière de rapports, et tout ce que nous pouvons faire, c’est auditer et faire rapport de ce qui se présente à nous.

Cela souligne l’importance d’une communication équilibrée, qui consiste notamment à reconnaître les mérites là où ils sont dus. Même si les conclusions positives n’attirent pas autant l’attention des médias, elles permettent de reconnaître l’efficacité de la gouvernance et fournissent un point de référence pour de meilleures pratiques dans l’ensemble du secteur.

L’une des forces déterminantes de notre système démocratique réside dans le fait que les gouvernements acceptent un examen indépendant des questions cruciales d’intérêt public et s’engagent à donner suite aux recommandations d’amélioration. Rien de similaire n’est observable dans les régimes autoritaires.

Il est essentiel que notre État continue à maintenir une législation solide en matière d’audit public. Le rôle de l’Auditrice/-eur général/e doit rester ancré dans une indépendance sans ambiguïté, inscrite dans la loi, afin de garantir que toute personne occupant cette fonction puisse remplir ses obligations envers le Parlement et la population de l’Australie-Occidentale avec intégrité, impartialité et efficacité.

Le parcours de l’ISC indonésienne vers la sauvegarde de son indépendance

L’indépendance des Institutions supérieures de contrôle des finances publiques (ISC) est depuis longtemps reconnue comme un principe fondamental pour garantir la crédibilité et l’efficacité de l’audit du secteur public. Depuis l’adoption de la Déclaration de Lima en 1977, le consensus mondial est clair : les ISC ne peuvent remplir efficacement leur mandat de surveillance sans un haut degré d’indépendance, à la fois garanti formellement et exercé dans la pratique. L’indépendance ne remplit pas seulement une fonction technique, elle revêt également une importance normative, car elle sous-tend la responsabilité des gouvernements envers les citoyens et contribue à l’objectif plus large de renforcement des institutions, tel qu’énoncé dans les Objectifs de développement durable des Nations Unies, en particulier l’objectif 16 sur la paix, la justice et des institutions efficaces.

Renforcer l’indépendance : le parcours des Fidji vers une loi moderne sur l’audit

L’indépendance des Institutions supérieures de contrôle des finances publiques (ISC) est fondamentale pour garantir la responsabilité, la transparence et la bonne gouvernance dans le secteur public. Pour l’ISC des Fidji, ce principe a été au cœur d’un long parcours déterminé vers la modernisation du cadre législatif qui guide son travail. La promulgation de la loi sur l’audit de 2025 marque une étape historique, qui reflète la persévérance, la collaboration et l’engagement à préserver l’indépendance du Bureau de l’Auditrice générale des Fidji. La loi sur l’audit 2025 est entrée en vigueur en mai 2025.