Tag: Fachartikel

Filter By:
Sort By:
Innovationen in Wirtschaftlichkeitsprüfungsverfahren angesichts moderner Technologien

Wirtschaftlichkeitsprüfungen stehen vor der Herausforderung, mit den beispiellosen Veränderungen von Perspektiven und Instrumenten Schritt zu halten, die durch moderne Technologien infolge des technologischen Fortschritts sowie durch die zunehmende Nutzung von KI-Tools hervorgerufen wurden. Die IT-Umgebung ist nicht mehr nur ein Hilfsmittel zur Verbesserung der Prüfungsqualität, sondern hat sich zum Haupttreiber für die Neudefinition des Konzepts „staatliche Finanzkontrolle“ entwickelt, wie die INTOSAI in ihren fachlichen Verlautbarungen bekräftigt. Diese befürworten die Entwicklung von Prüfungsinstrumenten und -methoden zur Anpassung der beruflichen Praxis an das digitale Umfeld. Dies veranlasste die ORKB Ägypten (Accountability State Authority; ASA) als Vorsitzende der Organisation dazu, zügig in diese Richtung voranzuschreiten und mit wegweisenden Initiativen wie der Maat-Initiative aufzuwarten. Diese wurde im Oktober 2025 auf die Tagesordnung des 25. INCOSAI in Sharm El-Sheikh gesetzt. Diese Initiative verkörpert eine moderne Vision und spiegelt die Bedeutung des KI-Einsatzes bei der Weiterentwicklung der Prüftätigkeiten wider, insbesondere im Hinblick auf Wirtschaftlichkeitsprüfungen, deren Schwerpunkt auf der Beurteilung der Leistung staatlicher Stellen liegt, um die Effizienz der Staatsausgaben zu überprüfen und dabei die Regierungsführung sowie den Schutz öffentlicher Gelder zu unterstützen.

Digitale Governance und technologische Innovation in der Wirtschaftlichkeitsprüfung

Wirtschaftlichkeitsprüfungen entwickeln sich derzeit weg von manuellen, rückblickenden Bewertungen und hin zu Analysen in Echtzeit sowie vorausschauenden Untersuchungen. Dies ist auf den Einzug von Technologien wie Big Data, künstlicher Intelligenz (KI) und prädiktiver Modellierung zurückzuführen, die sowohl Effizienz als auch Wirksamkeit des Prüfdiensts neugestalten. Da staatliche Einrichtungen bei der Entscheidungsfindung zunehmend auf datengesteuerte Systeme zurückgreifen, nimmt auch die Komplexität der Governance-Rahmenwerke zu, was die Notwendigkeit einer strengeren Überprüfung dieser Institutionen unterstreicht, um Transparenz, Rechenschaftspflicht und das Vertrauen der Öffentlichkeit zu stärken (Agostino, Lourenco & Jorje, 2025). Der digitale Wandel breitete sich sowohl im öffentlichen als auch im privaten Sektor stark aus. Dies führte zur Entstehung enormer Mengen strukturierter und unstrukturierter Daten, die mit herkömmlichen Prüfungsansätzen allein nicht erfolgreich analysiert werden können (Basuki, Atarwaman & Layn, 2025). Daher ist der Innovationsbedarf in der Wirtschaftlichkeitsprüfung dringender denn je und erfordert die Entwicklung neuer Instrumente sowie Techniken, um mit der Dynamik des modernen Informationsökosystems Schritt halten zu können.

Protected: Vorbereitung auf ein digitales Prüfungspersonal: Erkenntnisse aus dem Einsatz von KI-Agenten an der ORKB Schweiz

There is no excerpt because this is a protected post.

Wandel in der Wirtschaftlichkeitsprüfung: die technologiegestützte Prüfungsinnovation der ORKB Indien

Die zunehmende Komplexität der digitalen Verwaltung führte zu grundlegenden Veränderungen in der Prüfungslandschaft. Oberste Rechnungskontrollbehörden (ORKB) sind heute mit umfangreichen Finanzunterlagen und sich rasch weiterentwickelnden Programmarchitekturen konfrontiert, die herkömmliche Prüfungsmethoden an ihre Grenzen bringen. Stichprobenbasierte Prüfungen und konventionelle Datenanalysemethoden erweisen sich zunehmend als unzureichend, um systemische Risiken, verborgene Zusammenhänge und Verwaltungsversagen, das in miteinander vernetzten digitalen Systemen auftritt, aufzudecken.

Innovationen in der Wirtschaftlichkeitsprüfung zur Stärkung von Transparenz, guter Regierungsführung und Korruptionsbekämpfung in der ORKB Vietnam

Momentan stehen Länder auf der ganzen Welt unter erheblichem Druck, staatliches Handeln zu stärken, die Ziele für nachhaltige Entwicklung der Vereinten Nationen zu erreichen und ihre Verpflichtungen zur Prävention sowie Bekämpfung von Korruption, Verschwendung und sonstigen negativen Praktiken zu erfüllen. In diesem Zusammenhang hebt das nachhaltige Entwicklungsziel Nr. 16 hervor, wie wichtig es ist, Transparenz und gute Regierungsführung sowie alle Formen der Korruptionsbekämpfung zu fördern. Gleichzeitig betont und bekräftigt auch die Deklaration von Abu Dhabi der Internationalen Organisation der Obersten Rechnungskontrollbehörden (INTOSAI) die wichtige Rolle von Obersten Rechnungskontrollbehörden (ORKB) bei der erfolgreichen Korruptionsprävention sowie -bekämpfung.

Open Data und KI-gestützte raumbezogene Analysen: Ausweitung der Risikobeurteilung von Hochwasserhilfen auf die Grundgesamtheit

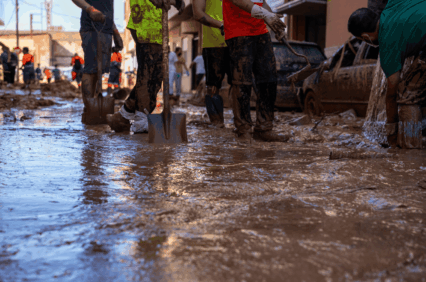
Am 29. Oktober 2024 löste eine DANA – Abkürzung der spanischen Bezeichnung für ein abgeschnürtes Höhentief in der oberen Atmosphäre, das sich über dem Mittelmeer bildet – katastrophale Sturzfluten in der spanischen Provinz Valencia aus. Innerhalb weniger Stunden gab es in mehreren Gemeinden heftige Regenfälle, die der Niederschlagsmenge eines ganzen Jahres entsprachen, mit Spitzenwerten von bis zu 771 Litern pro Quadratmeter. Dies führte zur Verwüstung ganzer Ortschaften, ließ Tausende Menschen gestrandet zurück, beschädigte über 60.000 Wohnstätten, zerstörte mehr als 130.000 Fahrzeuge und forderte 230 Menschenleben.

Windmill park in espel, netherlands, with a boat among renewable energy turbines
Einsatz von KI und Datenanalyse bei einer Wirtschaftlichkeitsprüfung zur Ermittlung von Überschneidungen zwischen Energieeffizienzmaßnahmen

Anfang 2026 veröffentlichte die ORKB der Niederlande einen Bericht über die Verwendung von Steuergeldern zur Finanzierung freiwilliger wie auch verpflichtender Energiesparmaßnahmen. Bei der Prüfung stützten wir uns stark auf KI, um Daten zu analysieren sowie Überschneidungen zwischen Anreizen und verpflichtenden Maßnahmen abzubilden. In diesem Beitrag erläutern wir, wie wir an das Prüfungsthema herangegangen sind und wie KI dabei zum Einsatz gekommen ist.

Data Science zur Erfassung der Selbstbehalte von Frauen mit Brustkrebs

Was zahlen Frauen mit Brustkrebs tatsächlich für ihre Behandlung? Eine solide auf den verfügbaren Daten beruhende Antwort zu geben stellt eine wesentliche methodische Herausforderung dar.

Mit Daten einen Unterschied machen: Wie Datenanalyse Wirtschaftlichkeitsprüfungen und -bewertungen verbessert

Daten sind zu einem zentralen Bestandteil in der Verwaltung komplexer staatlicher Programme geworden. Sie helfen dabei, Trends aufzuzeigen, Auswirkungen besser zu verstehen und zu erkennen, wenn Maßnahmen angepasst werden müssen. Für Oberste Rechnungskontrollbehörden (ORKB) stellt sich daher nicht mehr die Frage, ob Datenanalysen bei Wirtschaftlichkeitsprüfungen und -bewertungen zur Anwendung kommen sollten. Vielmehr geht es darum, wie Datenanalysen so geplant, vorbereitet und in die Prüftätigkeit eingebunden werden können, dass sie sich an den Prüfungsfragen orientieren sowie zu besseren Erkenntnissen, überzeugenderen Empfehlungen und letztlich zu einer größeren Wirkung beitragen.

Innovative Ansätze in der Wirtschaftlichkeitsprüfung: Vergleich verschiedener Erkenntnisse aus Obersten Rechnungskontrollbehörden

Innerhalb der internationalen Gemeinschaft der staatlichen Finanzkontrolle erfahren Wirtschaftlichkeitsprüfungen derzeit einen tiefgreifenden Wandel. Oberste Rechnungskontrollbehörden (ORKB) gehen zunehmend über die traditionelle Beurteilung von Wirtschaftlichkeit, Effizienz und Wirksamkeit hinaus und wenden sich komplexeren, bewertungsorientierten Ansätzen zu, die auf Datenanalysen, Folgenabschätzungen, Risikoanalysen und evidenzbasierter Strategiegestaltung beruhen.

30 Jahre Wirtschaftlichkeitsprüfung in der ORKB Korea: Entwicklungen und Erfolge

Wirtschaftlichkeitsprüfungen sollen die Rechenschaftspflicht von Regierungen gewährleisten, indem sie die Sparsamkeit, Wirtschaftlichkeit und Wirksamkeit staatlicher Tätigkeiten unter die Lupe nehmen. Trotz der Einführung universeller Normen für die Wirtschaftlichkeitsprüfung durch die INTOSAI lassen die spezifischen Arbeitsweisen der einzelnen ORKB auf unterschiedliche Entwicklungsstadien schließen. Die Ergebnisse ihrer Wirtschaftlichkeitsprüfungen variieren je nach ihrem jeweiligen historischen Hintergrund sowie den politischen und administrativen Rahmenbedingungen.

Bürgerzentrierte Wirtschaftlichkeitsprüfung: Erkenntnisse der ORKB Brasilien

Oberste Rechnungskontrollbehörden (ORKB) haben ihre Rolle zunehmend über die Einhaltung von Rechtsvorschriften und die Ordnungsmäßigkeit der Verwaltung hinaus erweitert, um staatliche Maßnahmen sowie die Qualität der für die Gesellschaft erbrachten Leistungen zu verbessern. Trotz dieser Entwicklung konzentrieren sich viele Prüfungen nach wie vor auf bürokratische Verfahren, Governance-Strukturen und institutionelle Indikatoren, ohne vollständig zu erfassen, wie sich Mängel im öffentlichen Sektor auf das tägliche Leben der Bürgerinnen und Bürger auswirken.

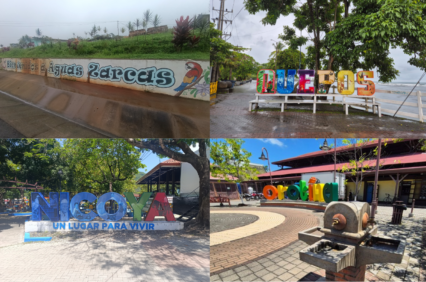
Die Kluft zwischen Zentrum und Peripherie: Wirtschaftlichkeitsprüfungen und Systemdenken in den mittelgroßen Städten Costa Ricas

In den letzten Jahren wurden mittelgroße Städte zu entscheidenden Triebkräften regionaler Entwicklung. Dennoch stellt die Bewertung ihrer öffentlichen Dienstleistungen Oberste Rechnungskontrollbehörden (ORKB) vor einzigartige Herausforderungen. Um diese Lücke zu schließen, entwickelte und implementierte die ORKB Costa Rica eine innovative Wirtschaftlichkeitsprüfungsmethode, die speziell auf diese besonderen städtischen Zentren zugeschnitten ist. Dieses spezialisierte Rahmenwerk erweitert die traditionelle Wirtschaftlichkeitsprüfung durch Einbeziehung einer pragmatischen Bewertung des öffentlichen Nutzens, der Gerechtigkeit und der nachhaltigen Entwicklung in dezentralen Kontexten.

Steigerung des öffentlichen Nutzens durch thematische Prüfungen: institutionelles Lernen aus den Erfahrungen des BPK

Oberste Rechnungskontrollbehörden (ORKB) spielen eine entscheidende Rolle bei der Stärkung von Rechenschaftspflicht und Transparenz in demokratischen Regierungssystemen. Da die Herausforderungen der öffentlichen Politik immer komplexer und vernetzter werden, wird von ORKB erwartet, dass sie nicht nur prüfen, sondern auch direkter zur Verbesserung der Regierungsführung sowie zu Ergebnissen im Bereich nachhaltige Entwicklung beitragen. Diese Erwartung spiegelt sich in INTOSAI-P 12 wider, in dem betont wird, dass ORKB durch stärkere Rechenschaftspflicht, Transparenz und Leistungsfähigkeit des öffentlichen Sektors Mehrwert schaffen sowie Bürgerinnen und Bürgern greifbare Nutzen bieten sollten (INTOSAI, 2013). In internationalen Diskussionen wurde zudem hervorgehoben, dass es für ORKB immer notwendiger wird, sektorübergreifende und langfristige Herausforderungen im Bereich Regierungsführung in Angriff zu nehmen, darunter nachhaltige Entwicklung und widerstandsfähige Regierungsführung (INTOSAI-Zeitschrift, 2021).

Betrugsschätzungen des US-amerikanischen GAO: wichtige Schritte zur Sicherstellung, dass Entscheidungsträgerinnen und -träger innovative Ansätze vollständig annehmen und verstehen

In den vergangenen Jahren hat das US-amerikanische Government Accountability Office (GAO), die ORKB der USA, das Ausmaß des Betrugs, dem die US-Regierung ausgesetzt ist, mit rigorosen Methoden geschätzt. Unter anderem dadurch konnte dem Kongress, der US-amerikanischen Öffentlichkeit und Fachleuten im Bereich Betrugsbekämpfung das Ausmaß sowie die Auswirkungen von Betrug im Kontext von Bundesprogrammen vermittelt werden.

Unter der Oberfläche: Erkenntnisse aus der Bevölkerung, räumliche Daten und Überprüfungen unter Wasser zur Stärkung von Umweltprüfungen nutzen

Umweltprüfungen, insbesondere in Meeresschutzgebieten, stehen vor Herausforderungen im Hinblick auf das Erlangen verlässlicher Prüfungsnachweise, da sich Umweltbedingungen oft sukzessive verändern und sich in routinemäßigen Überwachungsaufzeichnungen nicht vollständig widerspiegeln. Solche Herausforderungen erfordern unter Umständen einen Ansatz, der über herkömmliche Prüfmethoden hinausgeht.

IJGA Q2 2026 Cover Image for Issue_DE
Q2 2026
Prüfungen der Rechnungsführung und Mechanismen für eine gute Verwaltung öffentlicher Mittel

Die Finanzierung staatlicher Tätigkeiten und die Bereitstellung öffentlicher Güter und Dienstleistungen – z. B. Gesundheitsversorgung, Bildung, Infrastruktur, Verteidigung und Sozialprogramme – erfolgt über öffentliche Gelder. Diese Mittel werden in der Regel von staatlichen Stellen verwaltet und unterliegen strengen Regeln sowie Kontrollen, um sicherzustellen, dass sie auf die bestmögliche Weise eingesetzt werden. Gute Verwaltung, insbesondere im Hinblick auf öffentliche Mittel, befasst sich mit den Grundsätzen und Verfahren, durch die gewährleistet wird, dass Ressourcen angemessen, nachvollziehbar und im besten Interesse der Öffentlichkeit verwaltet werden. Im Allgemeinen umfasst gute Verwaltung die folgenden Grundsätze:

Prüfungen der Rechnungsführung und Mechanismen für eine gute Verwaltung öffentlicher Mittel: Förderung von Rechenschaftspflicht, Transparenz und bürgerlichem Vertrauen durch Aufsicht sowie bewährte Verfahren

Für eine gute Regierungsführung müssen öffentliche Gelder transparent und effizient verwaltet werden. Prüfungen der Rechnungsführung und Aufsichtsmechanismen haben zunehmend an Bedeutung gewonnen, da das Vertrauen der Öffentlichkeit eng mit finanzieller Rechenschaftspflicht verknüpft ist. Diese Prüfungen und Mechanismen verfolgen zwei Hauptziele: die Aufdeckung sowie Verhinderung von Korruption und Misswirtschaft sowie die Förderung von Transparenz und die Stärkung von Institutionen, um Bürgerinnen und Bürgern greifbare Nutzen zu verschaffen.

Grundsätze des strategischen Managements im öffentlichen Sektor: Erfahrungsbericht der ORKB der Republik Aserbaidschan

In den letzten 20 bis 25 Jahren wurde weitgehend anerkannt, dass das strategische Management zu den Methoden für die Modernisierung staatlicher Maßnahmen gehört. Der Strategische Plan der ORKB Aserbaidschan für den Zeitraum 2021–2025, der die langfristige Entwicklung der Behörde skizziert, enthält deren Vision, Mission, Grundwerte, Ergebnisse und Leistungen sowie die entsprechenden Tätigkeiten. Er fußt auf internationalen Expertenbewertungen und -empfehlungen, fortschrittlichen Praktiken, dem „Strategic Management Handbook for Supreme Audit Institutions“ (dt. etwa „Handbuch des strategischen Managements für Oberste Rechnungskontrollbehörden) sowie den Grundsätzen der INTOSAI-P 12 (Der Wert und Nutzen von ORKB – Bewirkung einer Veränderung im Leben der Bürgerinnen und Bürger). Der Strategische Plan dient als Wegweiser für die Tätigkeiten der ORKB Aserbaidschan von 2021 bis 2025. Er verfolgt das Ziel, institutionelle Sachkompetenzen zu stärken und die Rolle qualitativ hochwertiger Prüfungen in der öffentlichen Finanzverwaltung und -aufsicht durch eine engere Zusammenarbeit mit dem Parlament, der Regierung sowie der Gesellschaft zu stärken.

3D Isometric Flat  Illustration of Link Building, Mobile Applications Marketing
Strategiebasiertes Prüfungsmodell: ein Wegweiser in der dynamischen Regierungslandschaft

Der Obersten Rechnungskontrollbehörde Indonesien (BPK) wurde von der Verfassung ein unabhängiges Mandat übertragen. Dies steht im Einklang mit der INTOSAI-Deklaration von Lima (1977), die hervorhebt, wie wichtig rechtliche, organisatorische sowie betriebliche Unabhängigkeit für die Gewährleistung von Rechenschaftspflicht ist. Die sich wandelnde politische und institutionelle Landschaft Indonesiens stellt dieses Mandat jedoch vor Herausforderungen. Der Präsidentschaftswechsel im Jahr 2024 leitete gemäß Gesetz Nr. 25/2004 einen neuen Entwicklungszyklus ein, der von jeder Verwaltungsbehörde die Ausarbeitung eines nationalen mittelfristigen Entwicklungsplans (RPJMN), der auf den langfristigen Entwicklungsplan (RPJPN) abgestimmt sein muss, verlangte. Im Zuge des Wechsels wurden Ministerien umstrukturiert, neue Behörden eingerichtet sowie Vorzeigeprojekte, zum Beispiel das Programm für kostenlose nahrhafte Mahlzeiten, eingeführt. All das verschob Führungsstrukturen und Prüfungsschwerpunkte.

Gute Regierungsführung durch Prüfungen der Rechnungsführung stärken: Erfahrungsbericht aus Albanien

Eine wirksame Finanzaufsicht bildet die Grundlage für gute Regierungsführung. Die Oberste Rechnungskontrollbehörde Albanien (KLSH) spielt eine entscheidende Rolle für den Schutz öffentlicher Ressourcen, die Förderung von Rechenschaftspflicht und die Stärkung des Vertrauens in staatliche Institutionen. In diesem Beitrag werden wichtige Erkenntnisse aus den Prüfungshandlungen der Behörde im Jahr 2023 präsentiert, die Auswirkungen dieser Tätigkeiten auf die Regierungsführung im öffentlichen Sektor beurteilt sowie bewährte Verfahren ermittelt, die auf alle Mitglieds-ORKB der INTOSAI Anwendung finden können.