Tag: innovation

Filter By:
Sort By:
Auditoría de rendimiento centrada en el ciudadano: el aprendizaje del Tribunal de Cuentas de la Unión (TCU de Brasil)

Las Entidades Fiscalizadoras Superiores (EFS) han ido expandiendo progresivamente su función más allá del control del cumplimiento legal y de la regularidad administrativa en aras de mejorar las políticas públicas y la calidad de los servicios prestados a la sociedad. A pesar de esta evolución, muchas auditorías siguen centrándose en los procesos burocráticos, las estructuras de gobernanza y los indicadores institucionales, sin captar del todo cómo las deficiencias en el sector público afectan a la vida diaria de los ciudadanos.

30 años de auditoría de rendimiento en la Junta de Auditoría e Inspección de Corea: evolución y logros

La auditoría de rendimiento busca asegurar la rendición de cuentas de la Administración pública mediante el examen de la economía, la eficiencia y la eficacia de las actividades gubernamentales. Si bien la INTOSAI ha establecido normas universales para la auditoría de rendimiento, las formas concretas en las que opera cada EFS muestran distintas fases de desarrollo, y los resultados de sus auditorías de rendimiento varían en función de sus propios antecedentes históricos y de su entorno político y administrativo.

Transformación de las auditorías de rendimiento: la Oficina del Contralor y Auditor General de la India y la innovación impulsada por las nuevas tecnologías

La cada vez mayor complejidad de la gobernanza digital ha transformado radicalmente el panorama de la auditoría. Hoy día, las Entidades Fiscalizadoras Superiores (EFS) tienen que lidiar con enormes volúmenes de registros financieros y con arquitecturas de programas en rápida evolución, que tensionan los métodos de auditoría convencionales. El examen basado en muestras y las metodologías convencionales de análisis de datos resultan cada vez menos adecuados para detectar los riesgos sistémicos, las interrelaciones opacas y los fallos de gobernanza inherentes a los sistemas digitales interconectados.

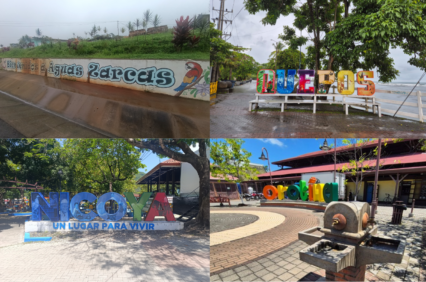
La Brecha Centro-Periferia: Auditoría Operativa y Pensamiento Sistémico en Las Ciudades Intermedias de Costa Rica

En los últimos años, las ciudades intermedias han adquirido una relevancia creciente como motores del desarrollo regional. Sin embargo, la evaluación de los servicios públicos que se prestan en estos territorios plantea desafíos particulares para las Entidades Fiscalizadoras Superiores (EFS). Para atender esta situación, la Contraloría General de la República de Costa Rica (CGR) desarrolló e implementó una metodología innovadora de auditoría operativa, diseñada específicamente para las características de estos centros urbanos. Este enfoque amplía el alcance de la auditoría operativa tradicional al incorporar una evaluación práctica del valor público, la equidad y el desarrollo sostenible en contextos descentralizados.

 La innovación de los procesos de auditoría de rendimiento a la luz de las modernas tecnologías 

El sector de la auditoría ha de hacer frente a toda una serie de retos a la hora de acompasarse con los cambios sin precedentes en las perspectivas e instrumentos de fiscalización, que se deben a las tecnologías actuales y a los avances tecnológicos, así como a la creciente utilización de las herramientas de inteligencia artificial. Las tecnologías de la información han dejado de ser un mero apoyo en pro de la calidad de la auditoría para convertirse en el principal catalizador de la redefinición de su concepción global, tal y como señala la INTOSAI en sus pronunciamientos profesionales, donde aboga, además, por el desarrollo de herramientas y métodos de auditoría capaces de adecuar la práctica profesional al entorno digital. Esto fue también lo que llevó a la Autoridad Estatal de Rendición de Cuentas (ASA), en su calidad de presidenta de la Organización, a reaccionar con rapidez ante esta realidad y presentar iniciativas pioneras en este sentido, como la Iniciativa Maat, incluida en el orden del día del 25.o INCOSAI de Sharm El-Sheikh, celebrado en octubre de 2025. Esta iniciativa esboza una visión contemporánea, que refleja la importancia de emplear la inteligencia artificial para seguir avanzando en la labor de auditoría, especialmente en lo que respecta a las auditorías de rendimiento, ya que éstas, al estar enfocadas en evaluar el desempeño de las entidades públicas y verificar la eficiencia del gasto público, contribuyen de forma directa a la buena gobernanza y a la protección de los recursos públicos.

Innovaciones en la auditoría de rendimiento en pro de la transparencia, la buena gobernanza y la lucha contra la corrupción en la Oficina Estatal de Auditoría de Vietnam

Hoy día, todos los países del mundo se enfrentan a una importante presión en aras de reforzar la gobernanza pública, alcanzar los Objetivos de Desarrollo Sostenible de las Naciones Unidas y cumplir sus compromisos en materia de prevención y lucha contra la corrupción, el despilfarro y otras prácticas perjudiciales. En este sentido, el Objetivo de Desarrollo Sostenible n.º 16 destaca la importancia de mejorar la transparencia, la buena gobernanza y la lucha contra la corrupción en todas sus formas. Y, por otra parte, la Declaración de Abu Dabi de la Organización Internacional de Entidades Fiscalizadoras Superiores (INTOSAI) enfatiza y reafirma el papel que tienen también las Entidades Fiscalizadoras Superiores (EFS) cuando se trata de prevenir y combatir la corrupción más eficazmente.

Ciencia de Datos para calcular los costes soportados por las mujeres con cáncer de mama

¿Cuánto pagan realmente las mujeres con cáncer de mama por su tratamiento? Dar una respuesta rigurosa a partir de los datos disponibles constituye un auténtico reto metodológico.

Enfoques innovadores en la auditoría de desempeño: lecciones comparadas de las Entidades Fiscalizadoras Superiores

La auditoría de desempeño está experimentando una profunda transformación en el ámbito internacional de la fiscalización pública. Las Entidades Fiscalizadoras Superiores (EFS) están evolucionando desde las evaluaciones tradicionales centradas en la economía, la eficiencia y la eficacia hacia enfoques más sofisticados, orientados a la evaluación, basados en el análisis de datos, la evaluación de impacto, el análisis de riesgos y la formulación de políticas públicas sustentadas en evidencia.

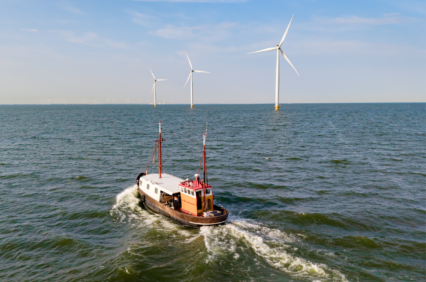
Windmill park in espel, netherlands, with a boat among renewable energy turbines
Uso de la IA y del análisis de datos en una auditoría de rendimiento para detectar solapamientos entre políticas de eficiencia energética

A principios de 2026, el Tribunal de Cuentas de los Países Bajos publicó un informe sobre cómo se usaba el dinero de los contribuyentes en la financiación de medidas de ahorro energético, tanto voluntarias como de obligado cumplimiento. En la correspondiente auditoría, para analizar los datos y mapear los solapamientos entre las medidas de incentivo y las medidas obligatorias, nos apoyamos principalmente en la inteligencia artificial (IA). En este artículo explicamos cómo abordamos el tema de auditoría y qué uso le dimos a la IA.

Marcar la diferencia con datos: así mejora el análisis de datos las auditorías de rendimiento y las evaluaciones

Los datos se han vuelto una pieza clave en la gestión de los programas públicos más complejos. Ayudan a señalar tendencias, a conocer mejor su impacto y a identificar la necesidad de posibles ajustes en las políticas establecidas. Por ello, para las Entidades Fiscalizadoras Superiores (EFS) la cuestión ya no es si se debería recurrir o no al análisis de datos en las auditorías de rendimiento y en las evaluaciones. El tema primordial es más bien cómo poder planificar, preparar e integrar el análisis de datos en las tareas de auditoría de tal manera que responda a las preguntas de la auditoría y contribuya a generar mejor información, recomendaciones más convincentes y, en última instancia, un mayor impacto.

Potenciando el valor público mediante la auditoría temática: aprendizaje institucional desde la experiencia de la BPK

Las Entidades Fiscalizadoras Superiores (EFS) son claves para el fortalecimiento de la rendición de cuentas y la transparencia en los sistemas de gobernanza democrática. Pero como los retos en materia de políticas públicas se vuelven cada vez más complejos y están mucho más interconectados, se espera que las EFS no solo cumplan con su función de rendición de cuentas, sino que también contribuyan de una forma más directa a la mejora de la gobernanza y a la consecución de resultados para el desarrollo sostenible. Esta expectativa también se encuentra reflejada en la INTOSAI-P 12, que realza la importancia de que las EFS aporten un valor y unos beneficios tangibles a los ciudadanos a través de un mayor nivel de rendición de cuentas, transparencia y desempeño del sector público (INTOSAI, 2013). Los debates a escala internacional tampoco han dejado de remitir a la creciente necesidad de que las EFS aborden los retos intersectoriales y a largo plazo de la gobernanza, entre ellos su propia resiliencia y el desarrollo sostenible (Revista de la INTOSAI, 2021).

Estimaciones de fraude de la GAO de EE.UU.: pasos clave para asegurar que los responsables de la toma de decisiones acepten y comprendan los enfoques innovadores en todas sus dimensiones

En los últimos años, la Oficina de Rendición de Cuentas del Gobierno de Estados Unidos (U.S. Government Accountability Office; GAO) ha comenzado a realizar estimaciones sobre los casos de fraude a los que se enfrenta el gobierno de EE.UU., recurriendo para ello a enfoques rigurosos que han permitido dar a conocer al Congreso, a la opinión pública estadounidense y a los profesionales de la lucha contra el fraude la magnitud de este fenómeno y su impacto en los programas federales.

Para no quedarse en la superficie: el uso de los conocimientos de la comunidad, los datos espaciales y las verificaciones subacuáticas para reforzar la auditoría medioambiental

Las auditorías medioambientales, especialmente en áreas marinas protegidas, plantean una serie de desafíos a la hora de obtener evidencia fiable, ya que las condiciones medioambientales suelen evolucionar de forma gradual y no quedar reflejadas por completo en los registros de seguimiento rutinarios. Estos retos pueden hacer necesario adoptar un enfoque que no quede reducido a los métodos de auditoría convencionales.

Del misterio a la práctica: de cómo la Oficina Nacional de Auditoría de Suecia enfoca la IA en sus auditorías de rendimiento

Cuando en las Entidades Fiscalizadoras Superiores sale a colación el tema de la Inteligencia Artificial (IA), se suele poner el foco en la tecnología. Los debates versan sobre modelos, infraestructura de datos, marcos de gobernanza y los potenciales de futuro. A menudo, el discurso en torno a la IA se envuelve en un cierto halo de misterio; sus aplicaciones prácticas tienden a confundirse con ideas más bien visionarias, como pueden ser los agentes autónomos o incluso la computación cuántica. Así, a muchos auditores la IA les puede llegar a parecer muy compleja –y, a veces, hasta intimidante–.

SDG Side Event World Sector Report Image
Las EFS demuestran su valor auditando la Agenda 2030 y los Objetivos de Desarrollo Sostenible

Las Entidades Fiscalizadoras Superiores (EFS) y la Organización Internacional de Entidades Fiscalizadoras Superiores (INTOSAI) se han posicionado cada vez más como actores clave en la promoción del desarrollo sostenible. Los sucesivos planes estratégicos de la INTOSAI (2017-2022 y 2023-2028) identifican la contribución de las EFS a la implementación, seguimiento y revisión de los Objetivos de Desarrollo Sostenible (ODS) como una prioridad estratégica. Este compromiso de larga data ha proporcionado un marco institucional propicio que ha estimulado numerosas iniciativas -a menudo apoyadas por la Iniciativa de Desarrollo de la INTOSAI (IDI)- y ha dado lugar a un conjunto creciente de herramientas, metodologías e informes de auditoría en diversos sectores y metas de los ODS.

25 Años En La Polinesia Francesa: Una Presencia Y Una Independencia Reconocidas

Constituida en 1990, la Cámara Territorial de Cuentas de la Polinesia Francesa tiene su sede en Papeete (Tahití) desde el año 2000, asumiendo, a partir de ahí, sus funciones jurisdiccionales y de control en su calidad de Entidad Fiscalizadora Superior (EFS). Con una plantilla de actualmente 13 personas, incluidos 6 magistrados y magistradas, contribuye a la información de los ciudadanos y a la mejora de la gestión pública local.

Digitalizando la supervisión de los contratos públicos: la Oficina del Auditor General de Somalia abre nuevos caminos

La Oficina del Auditor General de Somalia (EFS de Somalia) ha logrado un hito significativo al implementar el Sistema de Gestión de Contratos (SGC) digital, que representa un paso clave en la promoción de la transparencia, la rendición de cuentas y la eficiencia operativa de todos los organismos públicos. Como parte de una agenda de reformas más amplia en materia de gestión de las finanzas públicas, el SGC simboliza el compromiso de Somalia con la modernización de las estructuras de gobernanza y está alineado con la dinámica global hacia una digitalización de la supervisión en el sector público. La presente experiencia puede servir de valiosa lección a otros miembros de la Organización Internacional de las Entidades Fiscalizadoras Superiores (INTOSAI), especialmente a los de países en desarrollo o frágiles, donde la creación de sistemas transparentes sigue siendo una prioridad acuciante.

Innovación en las Mejoras de los Informes de Control Concurrente para la Auditoría Gubernamental de Grandes Proyectos de Infraestructura Pública 

Algunas Entidades Fiscalizadoras Superiores (EFS) vienen implementando el Control Concurrente, proceso creado por la EFS de Perú, por ser una herramienta valiosa para el control de grandes proyectos. Sin embargo, es oportuno plantear propuestas innovadoras orientadas a mejorar el proceso de control concurrente con el fin de mejorar las situaciones adversas identificadas por los auditores gubernamentales. A partir de las lecciones aprendidas hasta el momento, es importante mejorar los niveles de eficacia y eficiencia en sus intervenciones, con el objetivo de replicar su efecto en el control por parte de otras EFS que hayan decidido implementar controles similares.

Labrando un futuro sostenible: la Oficina Nacional de Auditoría de Tanzania audita las infraestructuras en términos de resiliencia e innovación

La evaluación de la resiliencia de las infraestructuras resulta clave a efectos de mitigar posibles riesgos, reforzar la prestación de servicios y garantizar su valor a largo plazo para la ciudadanía. A través de auditorías rigurosas podemos identificar áreas de mejora, consolidar la gobernanza, promover la rendición de cuentas y optimizar el uso de los recursos. En vista de la presión urbana, del cambio climático y del progreso tecnológico, la planificación y gestión de las infraestructuras han de tener visión de futuro, ser inclusivas y adaptarse a los retos en constante evolución.

Transformación digital del TGC: soluciones innovadoras para la implementación de las recomendaciones y el seguimiento de las auditorías

En los últimos años, el Tribunal General de Cuentas (TGC), a saber, la Entidad Fiscalizadora Superior (EFS) de Arabia Saudita, ha puesto en marcha una serie de medidas a fin de reforzar su marco y optimizar su capacidad de supervisión, poniendo el foco en la objetividad, la eficiencia y la profesionalidad. Asumiendo una postura proactiva, el TGC está comprometido con la adaptación a la incesante evolución en el ámbito de la auditoría financiera y la supervisión del rendimiento. Asimismo, aprovecha las modernas tecnologías y metodologías para llevar a cabo auditorías de mayor efectividad y calidad, garantizando la adecuación a las normas y prácticas de cada momento. Por otra parte, los organismos gubernamentales y los ministerios que integran el sector público del Reino de Arabia Saudita también han experimentado importantes transformaciones a lo largo de los últimos años. Todos estos esfuerzos se enmarcan en las ambiciosas metas esbozadas en la Visión 2030 del Reino de Arabia Saudita, cuyo objetivo es diversificar la economía, mejorar la eficiencia del sector público y promover el desarrollo sostenible. 

Más allá del cumplimiento: elevar el impacto de las auditorías a través del análisis de la conducta

Por la naturaleza de su labor, las Entidades Fiscalizadoras Superiores (EFS) están abocadas a promover cambios positivos en la vida de las personas. A tal fin, la auditoría sobresale como una de las herramientas más importantes de las que disponen las EFS para aumentar la generación de valor público. Realizando auditorías, una EFS es capaz de evaluar si los procesos se ejecutan de conformidad con las normas establecidas, identificar mejoras en el desempeño (bajo los principios habituales de eficacia, eficiencia y economía) o valorar la información financiera de una entidad.

Si la tecnología avanza cada día,¡también debería hacerlo la supervisión!

La Oficina de Rendición de Cuentas del Gobierno – la Entidad Fiscalizadora Superior de Estados Unidos – estableció su Laboratorio de Innovación en 2019 a modo de instituto de investigación para la exploración y experimentación de técnicas de la ciencia de datos y de tecnologías emergentes. El objetivo es ampliar las capacidades de supervisión de la GAO en el contexto de la imparable evolución de la web 3.0. La Revista de la INTOSAI acudió hace poco al Laboratorio para realizar una visita a sus instalaciones, ubicadas en la sede de la GAO y donde un equipo emprendedor de científicos de datos, tecnólogos y analistas colaboran en una amplia cartera de proyectos de innovación que abarcan desde el despliegue de grandes modelos lingüísticos hasta el uso de la realidad extendida.