Innovaciones en la auditoría de rendimiento en pro de la transparencia, la buena gobernanza y la lucha contra la corrupción en la Oficina Estatal de Auditoría de Vietnam
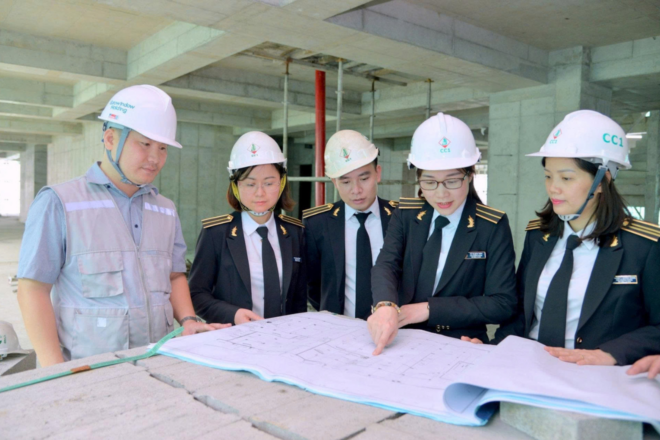
Autor: Oficina Estatal de Auditoría de Vietnam
I. Introducción
Hoy día, todos los países del mundo se enfrentan a una importante presión en aras de reforzar la gobernanza pública, alcanzar los Objetivos de Desarrollo Sostenible de las Naciones Unidas y cumplir sus compromisos en materia de prevención y lucha contra la corrupción, el despilfarro y otras prácticas perjudiciales. En este sentido, el Objetivo de Desarrollo Sostenible n.º 16 destaca la importancia de mejorar la transparencia, la buena gobernanza y la lucha contra la corrupción en todas sus formas. Y, por otra parte, la Declaración de Abu Dabi de la Organización Internacional de Entidades Fiscalizadoras Superiores (INTOSAI) enfatiza y reafirma el papel que tienen también las Entidades Fiscalizadoras Superiores (EFS) cuando se trata de prevenir y combatir la corrupción más eficazmente.
Como miembro activo de la INTOSAI, la Oficina Estatal de Auditoría de Vietnam (SAV) ha venido dedicando continuos esfuerzos a reforzar la lucha contra la corrupción mediante auditorías de áreas temáticas clave y vinculadas a la gestión y administración de los presupuestos del Estado o a cuestiones susceptibles de presentar irregularidades, corrupción y despilfarro, a la vez que está promoviendo la aplicación de nuevas herramientas, técnicas y metodologías de auditoría en este campo.
II. La auditoría de rendimiento y su función para la gobernanza pública y la lucha contra la corrupción
Según la norma ISSAI 3000 de la INTOSAI, las auditorías de rendimiento valoran la economía, la eficiencia y la eficacia (las «3 E») de programas, políticas, proyectos y actividades en el ámbito público. La relación entre la auditoría de rendimiento, la gobernanza pública y la lucha anticorrupción se manifiesta en los siguientes aspectos:
Primero, en comparación con las auditorías de cumplimiento y las auditorías financieras, la selección de posibles temas para las auditorías de rendimiento implica un proceso más exhaustivo, que incluye el desarrollo de criterios de selección de temas, programas y planes de auditoría, así como la valoración de los posibles impactos y la formulación de las recomendaciones anticipadas desde el inicio de la auditoría. Esta selección de temas de auditoría adecuados, la realización de estudios preliminares minuciosos y la planificación detallada de la auditoría ayudan a identificar las señales de anomalías, brechas en los mecanismos de control del poder y deficiencias en los sistemas de control interno y, por ende, a descubrir y prevenir en una fase temprana los riesgos de corrupción y despilfarro en las entidades auditadas.
Segundo, la auditoría de rendimiento constituye una herramienta que permite mejorar la transparencia al divulgarse los hallazgos y los resultados en materia de efectividad de gestión y uso de los fondos y activos públicos por parte de las organizaciones y los distintos niveles de presupuestación. La auditoría de rendimiento es un componente importante en el apoyo a autoridades públicas que gestionan y manejan fondos y activos públicos para mejorar su rendición de cuentas, fortalecer su integridad y apuntalar la confianza pública. Asimismo, proporciona las bases para que la Asamblea Nacional, los Consejos Populares a todos los niveles, los diputados de la Asamblea Nacional, los delegados de los Consejos Populares, los organismos públicos, las organizaciones sociales y políticas y los propios ciudadanos puedan supervisar y controlar la gestión y el uso de los fondos y activos públicos, con lo que se reduce el riesgo de corrupción y de despilfarro.
Tercero, la auditoría de rendimiento contribuye a mejorar las políticas públicas al producir valoraciones independientes, objetivas y basadas en la evidencia, tanto de los procesos de implementación de políticas como de sus resultados y su rendimiento. Pero más allá de encontrar deficiencias o despilfarros, la auditoría de rendimiento ayuda también a poner sobre el tapete las cosas mejorables en la definición de los objetivos de las políticas, los mecanismos de asignación de recursos, los sistemas de medición del desempeño, los procesos de coordinación interinstitucionales, y a saber hasta qué punto se han logrado los objetivos previstos. Partiendo de esta base, permite identificar lagunas en los marcos institucionales y las políticas, así como recomendar acciones correctivas, a fin de apoyar a las autoridades públicas en la adaptación, modificación o sustitución de regulaciones obsoletas o inadecuadas. Esto hace de la auditoría de rendimiento un importante mecanismo de retroalimentación en materia de políticas, en pro de la mejora de la toma de decisiones pública y de la promoción de una gobernanza pública transparente, efectiva y orientada a los resultados.
III. Nuevas herramientas y enfoques en la auditoría de rendimiento
1. Auditoría de población total
En el contexto de la Cuarta Revolución Industrial, la implementación de la tecnología y la transformación digital se convirtieron en una necesidad imperiosa para la SAV. En lo que respecta a la auditoría de rendimiento, las innovaciones han facilitado el tránsito de enfoques de auditoría tradicionales basados en el muestreo y en pruebas manuales, a un modelo de auditoría integral basado en datos digitales y aplicaciones de IA. Este nuevo enfoque responde a las limitaciones y riesgos de los métodos de auditoría tradicionales, que se sustentan en valoraciones de los sistemas de control interno y en técnicas de muestreo que solo permiten examinar una parte de los datos disponibles. El uso de herramientas de análisis del big data, sin embargo, facilita a los auditores el examen y análisis de conjuntos de datos completos, mejorando así su capacidad de detectar errores, fraudes y prácticas corruptas. Ahora bien, también es un enfoque que exige inversiones y el desarrollo de bases de datos y de aplicaciones informáticas capaces de recopilar, almacenar y analizar la información relevante para los diferentes temas de auditoría. Hasta la fecha, la SAV ha creado un software de aplicación para la gestión del conocimiento de auditoría, apoyado en una base de datos de hallazgos de auditoría y deficiencias detectadas en el ámbito presupuestario local. En este sentido, también desarrollamos una base de datos que cubre el período 2023-2025 a partir de 180 auditorías y que recoge aprox. 10.700 hallazgos de auditoría y deficiencias identificadas en 2.097 entidades auditadas, procedentes de 34 provincias y ciudades bajo administración central. Este software es capaz de extraer y clasificar datos de los informes de auditoría gracias a la integración de tecnologías de inteligencia artificial y de reconocimiento óptico de caracteres (OCR). Además, ofrece dashboards analíticos multidimensionales, funciones de búsqueda semántica y soporte a los auditores para encontrar hallazgos y recomendaciones similares a efectos de referencia.
2. Innovaciones en las técnicas de análisis y metodologías de auditoría de rendimiento
Las técnicas y los enfoques de análisis en la auditoría de rendimiento tampoco han quedado al margen de la innovación, pues el objetivo no es solo agilizar las auditorías, sino llevarlas a cabo de una manera más inteligente, exhaustiva y con mayor impacto para la gobernanza pública. Las innovaciones clave incluyen:
Aplicación de técnicas de análisis de patrones, tendencias y datos
La SAV ha incorporado y puesto en funcionamiento el Sistema de Gestión de Auditorías centralizado (Centralized Audit Management System; AMS), los registros electrónicos de auditoría y un software especializado en análisis de datos. En 2025, el repositorio de datos de la SAV contenía ya más de 100 millones de registros, y se habían desplegado seis aplicaciones de software basadas en inteligencia artificial (IA) para analizar patrones y tendencias operativas de las entidades auditadas. Estas aplicaciones facilitan el monitoreo presupuestario, la valoración de riesgos, la revisión de transacciones financieras, la supervisión de la inversión pública y la evaluación de las inversiones ecológicas, lo que, a su vez, capacita al sistema para escanear conjuntos de datos completos y predecir tendencias de irregularidades y fraude –y a la entidad auditora, para poder intervenir en una fase temprana–. Por otra parte, se espera que la adopción de la IA tenga un efecto transformador que permita a la SAV avanzar gradualmente hacia una supervisión inteligente y proactiva de la gestión y del uso de los fondos y activos públicos en todos los ministerios, sectores, gobiernos locales, organismos y entes gubernamentales. Con la llegada de la IA y las tecnologías de análisis del big data ha mejorado la objetividad, se han reducido los sesgos subjetivos y se están generando recomendaciones más relevantes a nivel de políticas. Y: la IA puede predecir con mayor precisión las tendencias en materia de irregularidades y fraude, lo que faculta a las entidades auditoras para actuar de forma proactiva en lugar de limitarse a reaccionar después de que se hayan producido los hechos.
Innovación en las metodologías de auditoría
La tecnología solo es capaz de desplegar todo su potencial si se aplica dentro de un enfoque de auditoría adecuado. La innovación en la auditoría de rendimiento no consiste simplemente en la digitalización de los procesos de auditoría tradicionales, sino que supone, ante todo, la transformación del modo en el que se obtiene la evidencia de auditoría, basándose en criterios de auditoría y en el análisis de datos pertinentes –y pasando de centrarse exclusivamente en la evaluación de las «3 E» a analizar las causas fundamentales subyacentes y evaluar el rendimiento desde una perspectiva sistémica–.
Concretamente: (i) Para que un resultado de auditoría sea valioso, no debe limitarse únicamente a determinar «si un programa ha alcanzado sus objetivos»; también debería explicar «si el programa se diseñó con unos objetivos adecuados», «si los datos de entrada eran fiables», «si los mecanismos de coordinación y los criterios de asignación de recursos eran razonables» y «si las capacidades de implementación y los mecanismos de supervisión eran lo suficientemente eficaces para identificar riesgos»; (ii) Un enfoque orientado al sistema no se limita al mero examen aislado de los resultados de una evaluación de las «3E», sino que exige un análisis del sistema en su conjunto y una evaluación de todos los mecanismos operacionales que producen dichos resultados.
IV. Conclusión
La innovación en la auditoría de rendimiento es uno de los requerimientos imprescindibles para poder satisfacer unas exigencias cada vez más acusadas en materia de transparencia, buena gobernanza, y prevención y lucha contra la corrupción, el despilfarro y otras prácticas perjudiciales. Mediante la selección de temas de auditoría adecuados y el uso del análisis de datos, la inteligencia artificial y los enfoques de auditoría innovadores, la auditoría de rendimiento no solo se ejecuta con mayor eficiencia, sino también de manera más inteligente, exhaustiva y con más impacto para la gobernanza pública. En los próximos años, la combinación entre tecnologías modernas, big data y criterio profesional de los auditores constituirá un fundamento sólido para que la Oficina Estatal de Auditoría de Vietnam pueda proseguir sus esfuerzos por incrementar la calidad de las auditorías, contribuir a la mejora de las políticas públicas, reforzar la confianza de los ciudadanos y prevenir la corrupción, el despilfarro y otras prácticas perjudiciales en una fase temprana y de forma proactiva.