


Estimaciones de fraude de la GAO de EE.UU.: pasos clave para asegurar que los responsables de la toma de decisiones acepten y comprendan los enfoques innovadores en todas sus dimensiones
Autores: Kathleen Donovan, Heather Dunahoo, Tonita Gillich, Lauren Kirkpatrick, Nicholas Weeks; Oficina de Rendición de Cuentas del Gobierno de EE.UU.
En los últimos años, la Oficina de Rendición de Cuentas del Gobierno de Estados Unidos (U.S. Government Accountability Office; GAO) ha comenzado a realizar estimaciones sobre los casos de fraude a los que se enfrenta el gobierno de EE.UU., recurriendo para ello a enfoques rigurosos que han permitido dar a conocer al Congreso, a la opinión pública estadounidense y a los profesionales de la lucha contra el fraude la magnitud de este fenómeno y su impacto en los programas federales.
Concretamente, fue en 2024 cuando la GAO estimó por primera vez las pérdidas anuales por fraude en el ámbito de toda la Administración. Dichas pérdidas ascendieron a entre 233.000 y 521.000 millones de dólares por año, en base a los datos de los ejercicios fiscales de 2018 a 2022.1 Un monto que representa entre el 3 % y el 7 % de todo el gasto federal anual durante ese mismo período. Y, en 2023, la GAO también procedió a calcular el importe total del fraude en los programas del seguro de desempleo de EE.UU., que entre abril de 2020 y mayo de 2023 podría haber oscilado entre los 100.000 y los 135.000 millones de dólares –lo que supone entre el 10 % y el 15 % de las prestaciones por desempleo abonadas durante ese mismo tiempo–.2
Ambas estimaciones, aunque diferentes en términos de su alcance, proporcionan una imagen muy ilustrativa de la dimensión de las pérdidas por fraude y dejan patente su gran impacto en los programas y operativos federales, incluyendo los fraudes cometidos durante la pandemia de COVID-19.
Antes de que la GAO publicara sus estimaciones sobre el fraude, ni las agencias federales, ni los responsables políticos, ni tampoco la ciudadanía tenían una idea clara sobre cuánto dinero público se estaba perdiendo por esta causa. En sus respuestas a una encuesta de la GAO, los gestores de programas federales reconocieron que conocer la magnitud de las pérdidas derivadas del fraude constituía un factor importante a tener en cuenta a la hora de gestionar el riesgo de fraude.3 No obstante, algunos de ellos no consideraban que el fraude representara un problema significativo en sus propios programas. Así que las estimaciones de la GAO, especialmente las relativas al fraude en el ámbito de toda la Administración, pusieron el tema en el punto de mira y dejaron más claras sus dimensiones.
A fin de blindar sus estimaciones de fraude frente al escrutinio de un público potencialmente escéptico y asegurar que los responsables de la toma de decisiones las comprendieran e hicieran uso de ellas, la GAO adoptó y siguió unos pasos clave. Entre ellos, una elaboración cuidadosamente planificada de las mismas, una presentación adecuadamente contextualizada de los resultados y una amplia labor de divulgación entre una gran variedad de públicos.
La elaboración de las estimaciones sobre el fraude
La GAO recurrió para ambas estimaciones a los mismos bloques fundamentales, que la siguiente figura ilustra a modo de vista general:
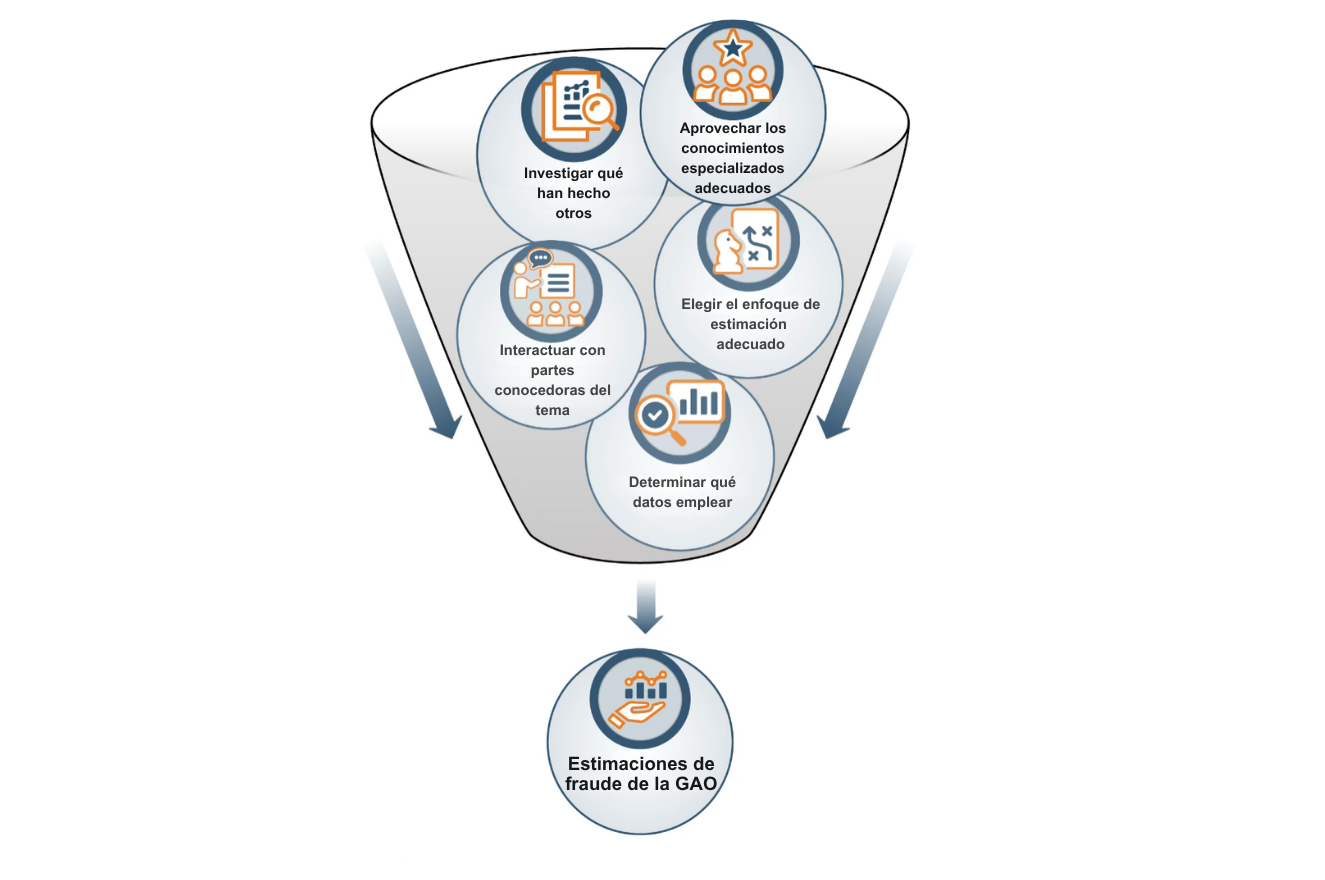
- Aprovechar los conocimientos especializados adecuados. A efectos de elaborar sus estimaciones sobre el fraude, la GAO formó equipos diversos. Estos equipos incluían a expertos de toda la GAO con un profundo conocimiento del tema, así como a economistas, metodólogos, estadísticos y abogados.
- Investigar qué han hecho otros. Antes de iniciar sus análisis, los equipos se dedicaron a investigar a fondo otros trabajos de estimación de fraude en busca de métodos y aspectos a tener en cuenta. Estas indagaciones también ayudaron a los equipos a validar las estimaciones de la GAO más adelante en el proceso.
- Interactuar con partes interesadas conocedores del tema. La GAO se reunió con agentes de las fuerzas del orden, responsables de programas, expertos del mundo académico y otros profesionales de la supervisión con el fin de debatir sobre enfoques, datos, teorías y resultados.
- Determinar qué datos emplear. La GAO dedicó varios meses a identificar y conocer las diferentes fuentes de datos disponibles para los modelos estadísticos de cada estimación. Todas las fuentes de datos presentaban sus respectivas particularidades, susceptibles de generar sesgos y limitaciones. Una vez identificadas las potenciales fuentes de datos, los equipos procedieron a seleccionar, analizar y organizar los datos para el proceso final de estimación.
- Elegir el enfoque de estimación adecuado. La GAO no aplicó el mismo enfoque en los dos tipos de estimación del fraude, pues la metodología más adecuada depende, en gran medida, de los datos disponibles y de los objetivos de cada estimación. En palabras del Estadístico Jefe de la GAO, Jared Smith: «Cuando el fraude está asociado a registros individuales, cabe la posibilidad de utilizar una muestra estadística de dichos registros para extrapolar el fraude a una población más amplia. De hecho, este fue el enfoque que adoptó la GAO para calcular los fraudes en el seguro de desempleo durante la pandemia. Pero para analizar el fraude desde una perspectiva más amplia, tal y como lo hizo la GAO con su estimación del fraude en el ámbito de toda la Administración, la mejor herramienta era la modelización estadística mediante la simulación de Montecarlo». La simulación de Montecarlo es un método que sirve para estimar los rangos para eventos en los que existe un alto grado de incertidumbre o para los que se dispone de pocos datos; su uso en la estimación de fraude en el ámbito de toda la Administración resultó ser el método más adecuado debido a la incertidumbre asociada a dicha estimación y a la escasa calidad de los datos disponibles sobre este tema concreto.
- Verificar y validar. Las estimaciones de la GAO fueron objeto de un exhaustivo proceso de verificación y validación. La propia GAO valoró cuidadosamente la fiabilidad de los datos empleados para elaborarlas, entre otras cosas, a través de entrevistas con funcionarios de agencias conocedores del tema. Los supuestos y los enfoques de los modelos fueron revisados tanto a nivel interno como en colaboración con expertos externos, y se compararon, además, con diversos estudios sobre medición y estimación de fraudes. Asimismo, se realizó un examen exhaustivo de los resultados de los modelos, incluyendo análisis de sensibilidad. Cada paso del proceso se desarrolló con arreglo al marco de aseguramiento de la calidad de la GAO, que recoge nuestras rigurosas normas en materia de documentación y revisión independiente.
El enfoque de la GAO para comunicar sus estimaciones sobre el fraude
La GAO presentó tanto sus estimaciones sobre el fraude en el ámbito de toda la Administración como las relativas al seguro de desempleo en informes públicos, acompañadas del contexto adecuado, con información sobre los antecedentes de fraude en programas federales y con orientaciones sobre cómo interpretarlas.
En el informe de estimaciones para toda la Administración se incluía también un análisis detallado de cómo estos cálculos contribuyen a la integridad de los programas, al ayudar, por ejemplo, a poner de manifiesto la magnitud del problema, mejorar la priorización de las medidas de supervisión y demostrar la rentabilidad de la inversión en la gestión del riesgo de fraude.
En el informe de estimaciones para el seguro de desempleo se describían también los singulares requisitos de acceso y las deficiencias en los controles internos relacionados con la ampliación temporal de los programas de seguro de desempleo durante la pandemia de COVID-19.
Al enmarcar las estimaciones sobre el fraude en el contexto más amplio de la gestión del riesgo de fraude, la GAO suministró una información clave y necesaria para poder comprenderlas en todas sus dimensiones y utilizarlas de forma adecuada. En este sentido, la GAO explicó, por ejemplo, los entornos de riesgo reflejados en las estimaciones para toda la Administración y las diferencias entre ésta y las estimaciones de los pagos recibidos indebidamente.
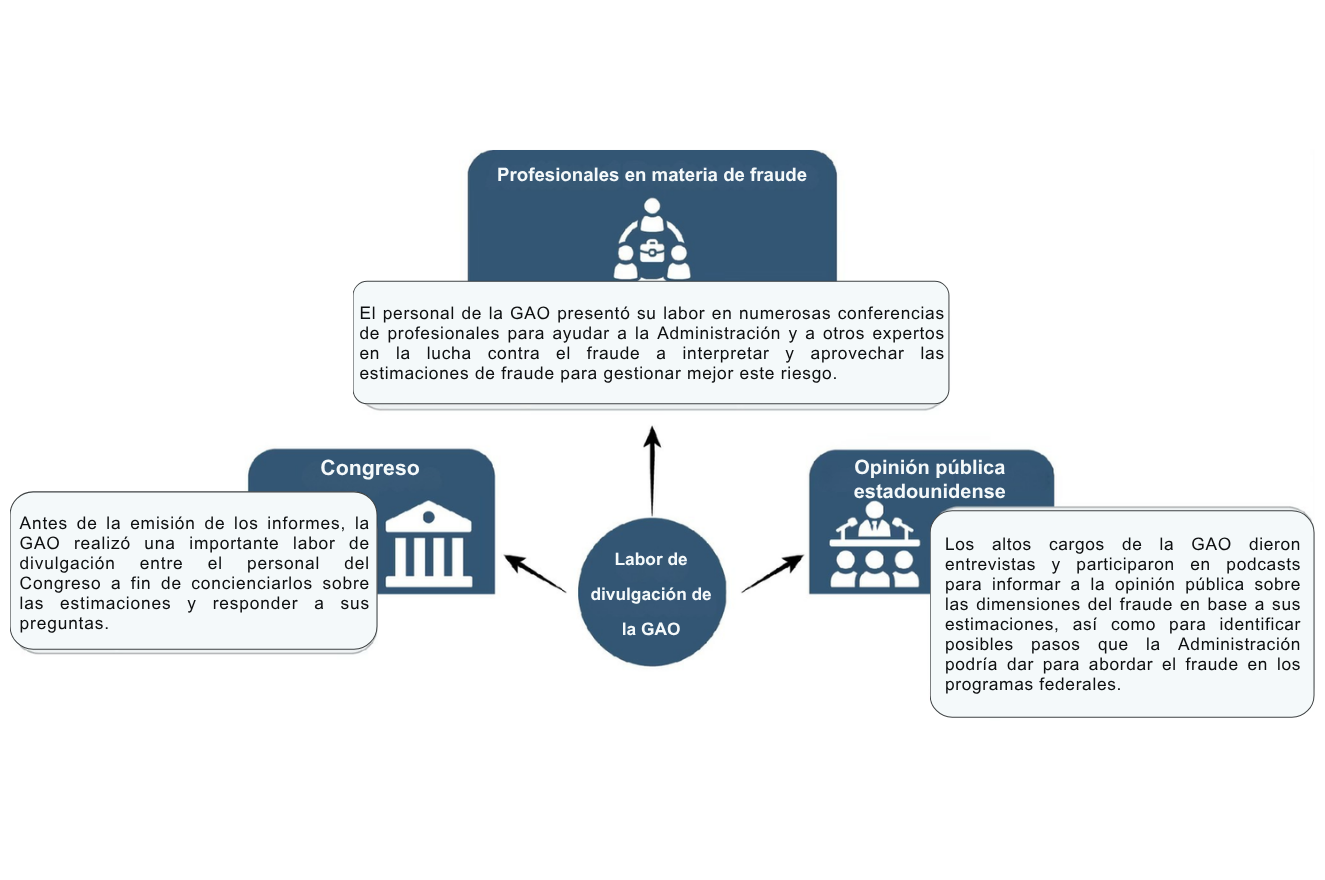
Asimismo, la labor de divulgación entre distintos públicos ayudó a dar a conocer las estimaciones de la GAO y a promover su adopción como herramienta en la gestión de los riesgos de fraude, tal y como ilustra la figura que sigue.
Según Rebecca Shea, Directora de Auditoría Forense y Servicios de Investigación, «las actividades de divulgación aun con el trabajo en curso fueron especialmente útiles para lograr la aceptación de nuestras recomendaciones. Independientemente de la opinión que tuvieran las agencias sobre las cifras, todas coincidieron en el valor de las estimaciones como instrumento para mejorar la prevención del fraude. Así pues, acordaron implementar las recomendaciones que les hicimos para mejorar los esfuerzos en materia de estimación del fraude. De hecho, el Departamento del Tesoro de EE.UU. ya está estudiando opciones para elaborar estimaciones de fraude más específicas con el fin de impulsar los esfuerzos de prevención y detección».
La estimación del fraude respalda la misión de supervisión
Las estimaciones de fraude de la GAO complementaron su propia labor de supervisión, al poner al día, por ejemplo, su tradicional ‘Lista de Alto Riesgo’ de 2025, en la que se reflejan las áreas de la Administración federal que presentan graves vulnerabilidades ante el fraude, el despilfarro, la malversación y la mala gestión, o que requieren de una transformación. La GAO actualiza esta lista al inicio de cada nuevo período de sesiones del Congreso. Por otra parte, las estimaciones también avalaron las recomendaciones prioritarias de la GAO, es decir, aquellas cuya implementación aún no se ha llevado a cabo, pero que exigen especial atención por parte de los responsables de los principales departamentos o agencias, porque su aplicación permitiría ahorrar mucho dinero; mejorar la toma de decisiones del Congreso o del Poder ejecutivo en cuestiones de gran relevancia; erradicar los casos de mala gestión, fraude y malversación; o garantizar que los programas cumplan con la legislación y que los fondos se gasten de forma legal, entre otros beneficios. Cada año, la GAO envía cartas a estos responsables en las que se les insta a centrarse en las recomendaciones prioritarias.
Otras EFS podrían considerar el potencial de este tipo de estimaciones como herramienta para avanzar en sus respectivas actividades de supervisión. Además, las estimaciones sobre el fraude podrían ayudar a nuestros órganos legislativos, gestores de programas y contribuyentes a comprender mejor las dimensiones y el alcance del fraude en el gasto público -y a las EFS a identificar y corregir las debilidades en las iniciativas existentes de medición y persecución del fraude. Todo esto facilitaría a los gobiernos determinar el nivel adecuado de inversión en la lucha contra el fraude. Y: este tipo de estimaciones también sirven de benchmark para calcular la rentabilidad de las inversiones en actividades de prevención y detección y resultan fundamentales para demostrar la integridad en la gestión de programas. Según el anterior Contralor General de EE.UU., Gene Dodaro, «además de ayudar a la gente a comprender todo lo que se pierde por culpa del fraude, las estimaciones de fraude pueden contribuir a establecer prioridades en las agendas de supervisión y control, al identificarse los programas gubernamentales que corren más riesgo de sufrir pérdidas significativas por este fenómeno del fraude». A modo de colofón, remitió a que las estimaciones en materia de fraude tenían el potencial de dar más peso a las recomendaciones relacionadas con la prevención, la detección y la respuesta al fraude. Y en 2026, la Contralora General en funciones de EE.UU., Orice Williams-Brown, en su comparecencia ante el Congreso para informar sobre los esfuerzos de la GAO por combatir el fraude, el despilfarro y las malversaciones en los programas federales, remarcó la importancia de las estimaciones de fraude de la entidad para esta labor —y subrayó explícitamente su función clave, tanto en el pasado como de cara al futuro—.
Notas al pie
- GAO, Fraud Risk Management: 2018-2022 Data Show Federal Government Loses an Estimated $233 Billion to $521 Billion Annually to Fraud, Based on Various Risk Environments (Gestión del riesgo de fraude: los datos de 2018-2022 demuestran que el Gobierno federal pierde entre 233.000 y 521.000 millones de dólares anuales por fraude, en función de los diversos entornos de riesgo), GAO-24-105833 (Washington, D.C.: 16 de abril de 2024). ↩︎
- GAO, Unemployment Insurance: Estimated Amount of Fraud During Pandemic Likely Between $100 Billion and $135 Billion (Seguro de desempleo: el importe estimado del fraude durante la pandemia podría situarse entre los 100.000 y los 135.000 millones de dólares), GAO-23-106696, (Washington, D.C.: 12 de septiembre de 2023). ↩︎
- GAO, Fraud Risk Management: Agencies Should Continue Efforts to Implement Leading Practices (Gestión del riesgo de fraude: las agencias deberían seguir esforzándose por aplicar prácticas ejemplares), GAO-24-106565 (Washington, D.C.: 1 de noviembre de 2023). ↩︎


