Tag: ابتكار

Filter By:
Sort By:
الابتكار في عمليات تدقيق الأداء في ضوء التكنولوجيات الحديثة

يواجه مجال التدقيق تحديات في مواكبة التغيرات غير المسبوقة في المقاربات والأدوات التي أسفرت عنها التكنولوجيات المعاصرة الناجمة عن التقدم التكنولوجي والاعتماد المتزايد على أدوات الذّكاء الاصطناعي. ولم تعد بيئة تكنولوجيا المعلومات مجرّد أداة مساعدة لتحسين جودة التدقيق، بل باتت المحرّك الأساسي لإعادة تعريف مفهوم التدقيق، وفق ما أكّدت عليه الإنتوساي في إصداراتها المهنية التي تدعو إلى تطوير أدوات وأساليب التدقيق لمواءمة الممارسات المهنية مع البيئة الرقمية. ودفع هذا الامر الجهاز المركزي للمحاسبات، بصفته رئيس المنظمة، إلى التحرّك بسرعة في هذا الاتجاه من خلال طرح مبادرات رائدة، مثل مبادرة ماعت، التي وُضِعَت على جدول أعمال الإنكوساي الخامس والعشرين في شرم الشيخ في أكتوبر/تشرين الأول 2025. وتمثّل هذه المبادرة رؤية معاصرة تعكس أهمية الاستفادة من الذّكاء الاصطناعي في تطوير أعمال التدقيق، لاسيّما في ما يتعلّق بعمليات تدقيق الأداء التي تركّز على تقييم أداء الجهات الحكومية للتحقّق من كفاءة الإنفاق العام، وتالياً دعم الحوكمة وحماية الأموال العامة.

التحضير لمجموعة عمل للتدقيق الرقمي: الدروس المستفادة من تطبيق الذّكاء الاصطناعي في مكتب التدقيق الفيدرالي السويسري

بلغ دمج الذّكاء الاصطناعي في القطاع العام نقطة لم يعد بوسع الأجهزة العليا للرقابة المالية والمحاسبة عندها التعامل معه باعتباره مسألة بعيدة أو تجريبيّة. وبدأت التطبيقات الناشئة للذّكاء الاصطناعي الوكيل في إعادة تشكيل عمل خدمات المعرفة المهنية، بما في ذلك التدقيق. والواقع أنَّ وتيرة هذا التطور، مدفوعاً بالاعتماد التجاري من القطاع الخاص والتطور السريع للمعايير الفنية المفتوحة، تجعل التكنولوجيا ذات صلة بالتدقيق العام اليوم وليس في مرحلة ما في المستقبل.

التحوّل في عمليات تدقيق الأداء: المراقب والمدقق العام لابتكار التدقيق القائم على التكنولوجيا في الهند

أدّى التعقيد المتزايد للحوكمة الرقمية إلى إعادة تشكيل مشهد التدقيق بشكل أساسي. وتواجه الأجهزة العليا للرقابة المالية والمحاسبة اليوم سجلات مالية ضخمة، وبنية برامج سريعة التطوّر تفرض ضغوطاً شديدة على أساليب التدقيق التقليدية. والواقع أنَّ التدقيق القائم على العيّنات، ومنهجيات تحليل البيانات التقليدية باتت غير كافية على نحو متزايد لكشف المخاطر النظامية، والعلاقات الخفيّة، وإخفاقات الحوكمة المتأصّلة في النظم الرقمية المترابطة.

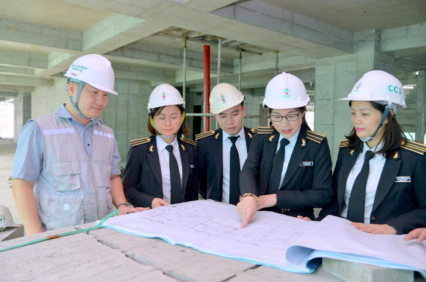
الابتكار في تدقيق الأداء لتعزيز الشفافية والحوكمة الرشيدة ومكافحة الفساد في مكتب التدقيق في حسابات الدولة في فيتنام

تواجه البلدان في مختلف أنحاء العالم راهناً ضغوطاً كبيرة لحملها على تعزيز الحوكمة العامة، وتحقيق أهداف التنمية المستدامة للأمم المتحدة، والوفاء بالالتزامات بمنع ومكافحة الفساد والهدر وغير ذلك من الممارسات السلبية. في هذا السياق، يسلّط الهدف 16 من أهداف التنمية المستدامة الضوء على أهمية تعزيز الشفافيّة، والحوكمة الرشيدة، ومكافحة الفساد بأشكاله كافّة. في الوقت نفسه، يؤكّد إعلان أبو ظبي الصادر عن الإنتوساي أيضاً على الدور الذي تضطلع به الأجهزة العليا للرقابة المالية والمحاسبة في منع الفساد ومكافحته على نحو أكثر فعالية، ويعزّز هذا الدور.

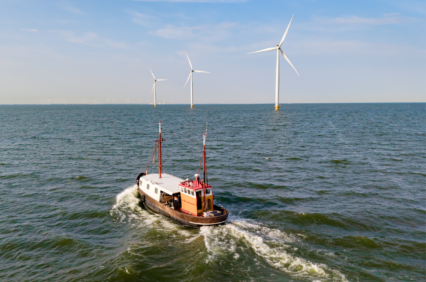
Windmill park in espel, netherlands, with a boat among renewable energy turbines
استخدام الذكاء الاصطناعي وتحليل البيانات في تدقيق الأداء لتحديد التداخل بين سياسات كفاءة الطاقة 

مطلع عام 2026، نشر ديوان المحاسبة الهولندي تقريراً عن استخدام أموال المكلّفين لتمويل تدابير توفير الطاقة الطوعية والإلزامية على السواء. ولتنفيذ التدقيق، اعتمدنا بشكل كبير على الذّكاء الاصطناعي لتحليل البيانات وتحديد التداخل بين الحوافز والتدابير الإلزامية. وفي هذه المقالة، نشرح كيف قاربنا موضوع التدقيق وطريقة استخدامنا للذّكاء الاصطناعي.

إحداث فارق من خلال البيانات: كيف يعزّز تحليل البيانات عمليات تدقيق الأداء وتقييمه

باتت البيانات جزءاً لا يتجزّأ من إدارة البرامج العامة المعقّدة. فهي تساعد في تسليط الضوء على الاتّجاهات، وفهم التأثيرات بشكل أفضل، وتحديد الحاجة إلى تعديلات السياسة. وبالنسبة إلى الأجهزة العليا للرقابة المالية والمحاسبة، لم يعدّ السّؤال ما إذا كان ينبغي استخدام تحليل البيانات في عمليات تدقيق الأداء وتقييمه، بل باتت القضية الرئيسية تتلخّص في الطريقة التي يمكن بها تخطيط تحليل البيانات وإعداده ودمجه في أعمال التدقيق على النحو الذي يجعله مدفوعاً بأسئلة التدقيق ويساهم في التوصّل إلى مرئيات أفضل وتوصيات أكثر إقناعاً، وفي نهاية المطاف تأثير أكبر.

علم البيانات لقياس التكاليف التي يتكبّدها المرضى للنساء المصابات بسرطان الثّدي

ماذا تدفع النساء المصابات بسرطان الثّدي مقابل علاجهنّ؟ يشكّل تقديم إجابة دقيقة استناداً إلى البيانات المتاحة تحديّاً منهجيّاً كبيراً.

النُهُج المبتكرة في تدقيق الأداء: دروس مقارنة من الأجهزة العليا للرقابة المالية والمحاسبة

يخضع تدقيق الأداء لتحوّل كبير داخل مجتمع التدقيق العام الدولي. وتنتقل الأجهزة العليا للرقابة المالية والمحاسبة على نحو متزايد إلى ما هو أبعد من تقييمات كفاءة الاقتصاد التقليدية نحو أساليب أكثر تطوّراً وموجّهة نحو التقييم استناداً إلى تحليلات البيانات، وتقييم الأثر، وتحليل المخاطر، وصنع السّياسات القائمة على الأدلّة.

30 عاماً من الخبرة في تدقيق الأداء لمجلس التدقيق والتفتيش في كوريا: التطوير والإنجازات

يهدف تدقيق الأداء إلى تأمين مساءلة الحكومة من خلال النظر في العناصر الاقتصادية للأنشطة الحكومية وكفاءتها وفعاليتها. ورغم أنَّ الإنتوساي وضعت معايير عالمية للتدقيق، تظهر الأساليب المحدّدة لكيفية عمل كل جهاز أعلى للرقابة المالية والمحاسبة مراحل تطويرية مختلفة، وتختلف نتائج تدقيق الأداء باختلاف الخلفية التاريخية والإطار السياسي والإداري لكلّ منها.

تدقيق الأداء المتمحور حول المواطن: الدروس المستفادة من محكمة الحسابات الفيدرالية في البرازيل

وسّعت الأجهزة العليا للرقابة المالية والمحاسبة دورها على نحو متزايد إلى ما هو أبعد من الامتثال القانوني والانتظام الإداري لتحسين السّياسات العامة وجودة الخدمات المقدّمة إلى المجتمع. ورغم هذا التطوّر، لا يزال العديد من عمليات التدقيق يركّز على العمليات البيروقراطية، وهياكل الحوكمة، والمؤشّرات المؤسّسية، من دون أن تستوعب بشكل كامل الطريقة التي تؤثّر بها أوجه القصور في القطاع العام على الحياة اليومية للمواطنين.

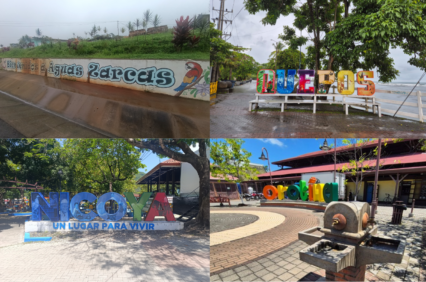
الانقسام بين المركز والمحيط: تدقيق الأداء والتفكير في النظم في المدن الوسيطة في كوستاريكا

في السّنوات الأخيرة، برزت المدن الوسيطة كمحرّكات بالغة الأهمية للتنمية الإقليمية، ولكنَّ تقييم خدماتها العامة يفرض تحديات فريدة على الأجهزة العليا للرقابة المالية والمحاسبة. ولمعالجة هذه الفجوة، قام الجهاز الأعلى للرقابة المالية والمحاسبة في كوستاريكا بتطوير وتنفيذ منهجية مبتكرة لتدقيق الأداء مصمّمة خصيصاً لهذه المراكز الحضرية المتميّزة. ويعمل هذا الإطار المتخصّص على تعزيز تدقيق الأداء التقليدي من خلال دمج التقييم العملي للقيمة العامة، والإنصاف، والتنمية المستدامة في سياقات غير مركزية.

تعزيز القيمة العامة من خلال التدقيق المواضيعي: التعلّم المؤسّسي من تجربة مجلس التدقيق في جمهورية إندونيسيا

تؤدّي الأجهزة العليا للرقابة المالية والمحاسبة دوراً محورياً في تعزيز المساءلة والشفافيّة في أنظمة الحكم الديمقراطي. ومع تزايد تعقيد تحديات السّياسة العامة وترابطها، فمن المتوقّع ألا توفّر الأجهزة الضمانات حصراً بل أن تساهم أيضاً بصورة مباشرة أكثر في تحسين الحوكمة ونتائج التنمية المستدامة. وينعكس هذا التوقّع في مبدأ الإنتوساي 12، الذي يؤكّد على ضرورة أن تعمل الأجهزة على إيجاد القيمة وتحقيق فوائد ملموسة للمواطنين من خلال تعزيز المساءلة والشفافيّة وأداء القطاع العام (الإنتوساي، 2013). كما سلّطت المناقشات الدولية الضوء على الحاجة المتزايدة للأجهزة للتصدّي لتحديات الحوكمة الشّاملة عبر القطاعات والطويلة الأجل، بما في ذلك التنمية المستدامة وقدرة الحوكمة على التكيّف (مجلة الإنتوساي، 2021).

تقديرات مكتب المساءلة الحكومية الأمريكي بشأن الاحتيال: الخطوات الرئيسيّة تضمن قبول صنّاع القرار للنُهُج المبتكرة وفهمها بالكامل

على مدى السّنوات العديدة الماضية، قام مكتب المساءلة الحكومية الأمريكي بتقدير الاحتيال الذي تواجه حكومة الولايات المتحدة باستخدام أساليب صارمة ساهمت في إطلاع الكونغرس والجمهور الأمريكي والمتخصّصين في مكافحة الاحتيال على نطاق الاحتيال وتأثيره في البرامج الفيدرالية.

فوق السّطح: استخدام مرئيّات المجتمع والبيانات المكانية والتحقّق تحت الماء لتعزيز عمليات التدقيق البيئي

تواجه عمليات التدقيق البيئي، خصوصاً في المناطق البحرية المحميّة، تحديات في الحصول على أدلّة موثوقة لأنَّ الظروف البيئية غالباً ما تتطوّر تدريجياً ولا تنعكس بالكامل في سجلات المراقبة الروتينية. وقد تستلزم مثل هذه التحديات اتّباع نهج يتجاوز أساليب التدقيق التقليديّة.

من الغموض إلى الممارسة: كيف يتعامل المكتب الوطني للتدقيق السويدي مع الذكاء الاصطناعي للتدقيق في أدائه

غالباً ما تركّز المحادثات بشأن الذكاء الاصطناعي في الأجهزة العليا للرقابة المالية والمحاسبة على التكنولوجيا. وتسلّط المناقشات الضوء على النّماذج والبنية التحتية للبيانات وأطر الحوكمة والإمكانات المستقبلية. وغالباً ما يكون الحديث عن الذكاء الاصطناعي محاطاً بجوّ معيّن من الغموض. فالتّطبيقات العملية تميل إلى الخلط بين الأفكار الأكثر تبصّراً مثل العوامل المستقلّة أو حتّى الحوسبة الكميّة. وبالنسبة إلى العديد من المدققين، قد يؤدّي هذا إلى جعل الذكاء الاصطناعي يبدو معقّداً، بل وحتّى مخيفاً في بعض الأحيان. وفي العام الماضي، تعمّدنا في المكتب الوطني للتدقيق السويدي اتّخاذ نقطة بداية مختلفة.

SDG Side Event World Sector Report Image
المؤسسات العليا لمراجعة الحسابات تُظهر القيمة من خلال تدقيق أجندة 2030 وأهداف التنمية المستدامة

لقد وضعت الأجهزة العليا للرقابة المالية والمحاسبة والمنظمة الدولية للمؤسسات العليا للرقابة المالية والمحاسبة (INTOSAI) نفسها بشكل متزايد كجهات فاعلة رئيسية في النهوض بالتنمية المستدامة. وتحدد الخطط الاستراتيجية المتتالية للمنظمة الدولية للمؤسسات العليا لمراجعة الحسابات (2017-2022 و2023-2028) مساهمة الأجهزة العليا للرقابة المالية والمحاسبة في تنفيذ أهداف التنمية المستدامة ومتابعتها ومراجعتها كأولوية استراتيجية. وقد وفر هذا الالتزام طويل الأمد إطارًا مؤسسيًا تمكينيًا حفز العديد من المبادرات – التي غالبًا ما تدعمها مبادرة الإنتوساي للتنمية (IDI) – وأسفرت عن مجموعة متزايدة من الأدوات والمنهجيات وتقارير المراجعة في مختلف القطاعات وغايات أهداف التنمية المستدامة.

25 عاماً في إقليم بولينيزيا الفرنسية: وجود واستقلالية معترف بهما

تتّخذ غرفة الحسابات في إقليم بولينيزيا الفرنسية التي أنشئت في عام 1990 من بابيتي (تاهيتي) مقرّاً لها منذ عام 2000. ومنذ ذلك الحين، أدّت بصفتها جهازاً أعلى للرقابة المالية والمحاسبة وظائفها القضائيّة والخاصّة بالتدقيق. وتساهم الغرفة التي تضمّ 13 موظفاً، من بينهم ستة قضاة، في إعلام المواطنين وتحسين الإدارة المحلية العامّة.

إضفاء الطابع الرقمي على الإشراف على العقود: مكتب المدقق العام للدولة في الصومال يقود المسار

حقّق مكتب المدقق العام للدولة في الصومال إنجازاً كبيراً من خلال تنفيذ نظام رقمي لإدارة العقود، وهو ما يمثِّل خطوة محورية نحو تعزيز الشفافيّة والمساءلة والكفاءة التشغيلية عبر المؤسسات العامة. وكجزء من خطة أوسع نطاقاً لإصلاح الإدارة المالية العامة، يشير نظام إدارة العقود إلى التزام الصومال بتحديث هياكل الحوكمة وينسجم مع الحملة العالمية الرّامية إلى رقمنة الإشراف على القطاع العام. وتقدّم هذه التجربة دروساً قيّمة للأعضاء الآخرين في الإنتوساي، خصوصاً في الدول النامية أو الهشّة حيث لا يزال بناء الأنظمة الشفّافة أولوية ملحّة.

الابتكار في تحسينات تقارير الرقابة المتزامنة للتدقيق الحكومي في مشاريع البنية التحتية العامة الكبرى

تنفّذ بعض الأجهزة العليا للرقابة المالية والمحاسبة الرقابة المتزامنة، وهي عملية أنشأها مكتب المراقب العام لجمهورية بيرو، باعتبارها أداة قيّمة للرقابة على المشاريع الكبرى. مع ذلك، من المناسب تقديم عروض مبتكرة تهدف إلى تحسين عملية الرقابة المتزامنة لتحسين الوضعيّات السلبيّة التي يحدّدها المدققون الحكوميون. واستناداً إلى الدروس المستفادة حتى تاريخه، من المهمّ تحسين مستويات الفعاليّة والكفاءة في تدخّلاتها، بهدف تكرار تأثيرها على الضوابط من جانب أجهزة عليا أخرى قرّرت تنفيذ ضوابط مماثلة.

بناء مستقبل مستدام: المكتب الوطني للتدقيق في تنزانيا يدقق في البنية التحتية للقدرة على التكيّف والابتكار 

يشكِّل تقييم قدرة البنية التحتية على التكيّف عاملاً أساسياً في تخفيف المخاطر، وتعزيز تقديم الخدمات، وضمان القيمة الطويلة الأجل للمواطنين. وتسمح لنا عمليات التدقيق الصارمة بتحديد مجالات التحسين، وتقوية الحوكمة، وتعزيز المساءلة، وتحسين استخدام الموارد. ونظراً إلى الضغوط الناجمة عن التوسُّع الحضري، وتغير المناخ، والتقدم التكنولوجي، فلا بدَّ أن يكون تخطيط البنية التحتية وإدارتها تقدميّاً لناحية التفكير، وشاملاً، وقابلاً للتكيّف مع التحديات المتطورة.

التحول الرقمي للديوان العام للمحاسبة: حلول مبتكرة لتنفيذ التوصيات ومتابعة التدقيق

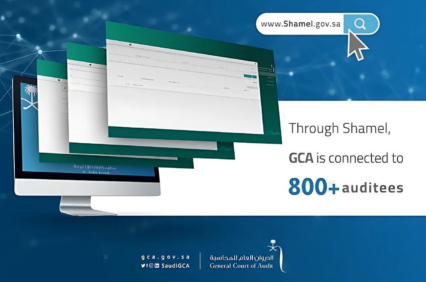
في السنوات الأخيرة، اتّخذ الديوان العام للمحاسبة، وهو الجهاز الأعلى للرقابة المالية والمحاسبة في المملكة العربية السعودية، تدابير لتعزيز إطاره، بهدف رفع قدرته الرقابية مع التركيز على الموضوعيّة والكفاءة والمهنيّة. وانطلاقاً من موقف استباقي، يلتزم الديوان بالتكيّف مع التطوُّر السريع في التدقيق المالي ومراقبة الأداء. واستفاد الديوان من التكنولوجيات والمنهجيات الحديثة لإتمام عمليات تدقيق ذات فعاليّة وجودة عاليّة، وضمان المواءمة مع المعايير والممارسات المعاصرة. من ناحية أخرى، شهدت الوكالات الحكومية والوزارات داخل القطاع العام في المملكة العربية السعودية تحوّلات كبيرة في السنوات الأخيرة. وتتماشى هذه الجهود مع الأهداف الطموحة المحدَّدة في رؤية 2030 للمملكة العربية السعودية، والتي تهدف إلى تنويع الاقتصاد، وتعزيز كفاءة القطاع العام، ودعم التنمية المستدامة. (1)

أبعد من الامتثال: رفع تأثير التدقيق من خلال المرئيات السلوكية

تعتبر الأجهزة العليا للرقابة المالية والمحاسبة من خلال عملها ملزمة بتعزيز التغييرات الإيجابية في حياة الأشخاص. ولتحقيق هذا الغرض، تبرز عملية التدقيق باعتبارها واحدة من أهم الأدوات المتاحة للأجهزة لزيادة توليد القيمة العامة. ومن خلال إتمام عمليات التدقيق، يمكن للأجهزة تقييم ما إذا كان يجري تنفيذ العمليات وفقاً للمعايير النافذة، وتحديد تحسينات الأداء (بموجب المبادئ المعتادة للفعاليّة والكفاءة والاقتصاد)، أو الاستنتاج بناءً على المعلومات المالية للجهة.