Uso de la IA y del análisis de datos en una auditoría de rendimiento para detectar solapamientos entre políticas de eficiencia energética
Autores: Jaap Ligthart, Eline Lampers, Bing Steup, Marcus van Toor, Berrie Zielman (Tribunal de Cuentas de los Países Bajos)1
Políticas de eficiencia energética en los Países Bajos
A principios de 2026, el Tribunal de Cuentas de los Países Bajos publicó un informe sobre cómo se usaba el dinero de los contribuyentes en la financiación de medidas de ahorro energético, tanto voluntarias como de obligado cumplimiento. En la correspondiente auditoría, para analizar los datos y mapear los solapamientos entre las medidas de incentivo y las medidas obligatorias, nos apoyamos principalmente en la inteligencia artificial (IA). En este artículo explicamos cómo abordamos el tema de auditoría y qué uso le dimos a la IA.
La energía más limpia es aquella que no se consume. Con este objetivo, los Países Bajos procedieron a imponer a todas las empresas y organizaciones sin ánimo de lucro con un consumo anual superior a 50.000 kWh en electricidad y/o 25.000 m3 de gas natural la obligación de invertir en medidas de ahorro energético (energiebesparingsplicht). Por tanto, estas entidades están obligadas ahora por ley a adoptar todas aquellas medidas de ahorro energético cuya inversión pueda amortizarse en un plazo de cinco años. Aunque se trata de una política de ámbito nacional, el Gobierno neerlandés también la aprovecha para cumplir con el artículo 8 de la Directiva de la UE relativa a la eficiencia energética, que establece la obligación de ahorrar energía. Además, esta política respalda el Objetivo de Desarrollo Sostenible n.º 7, relacionado con las energías renovables y la eficiencia energética.
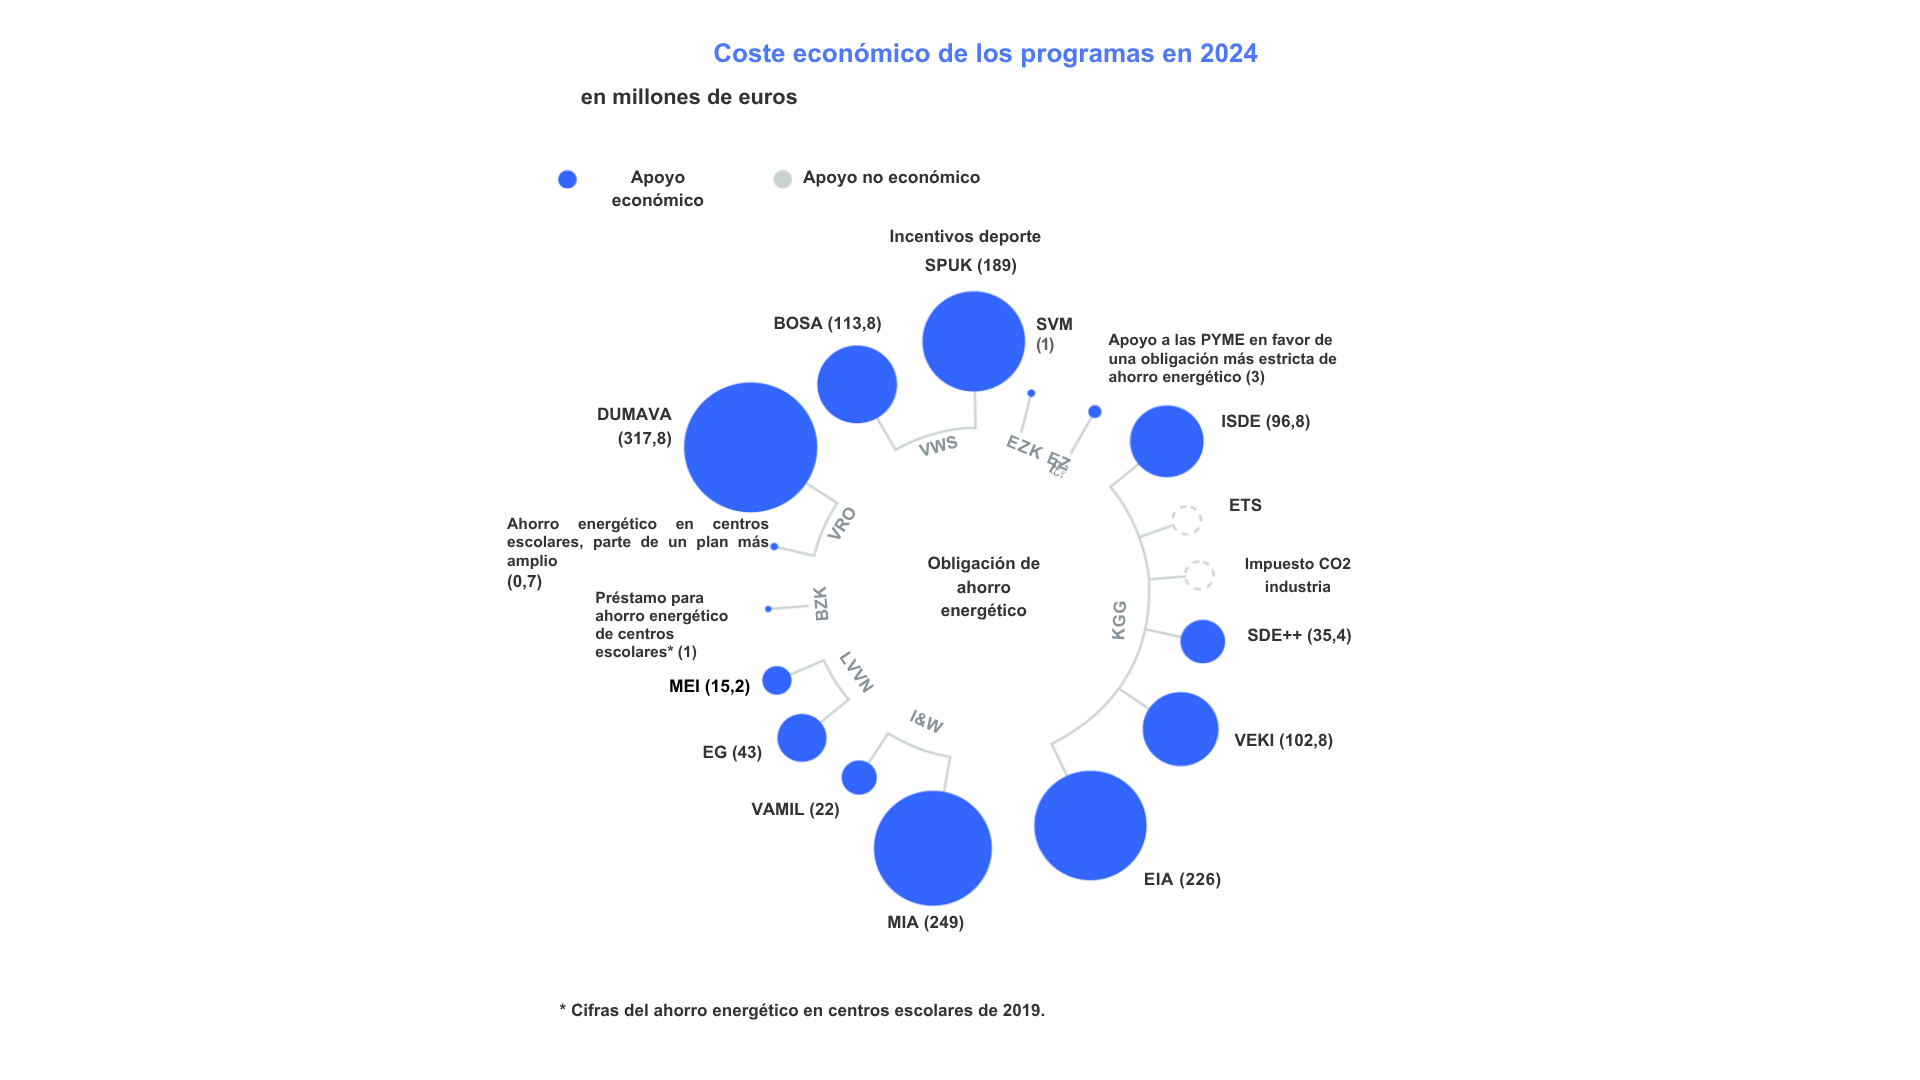
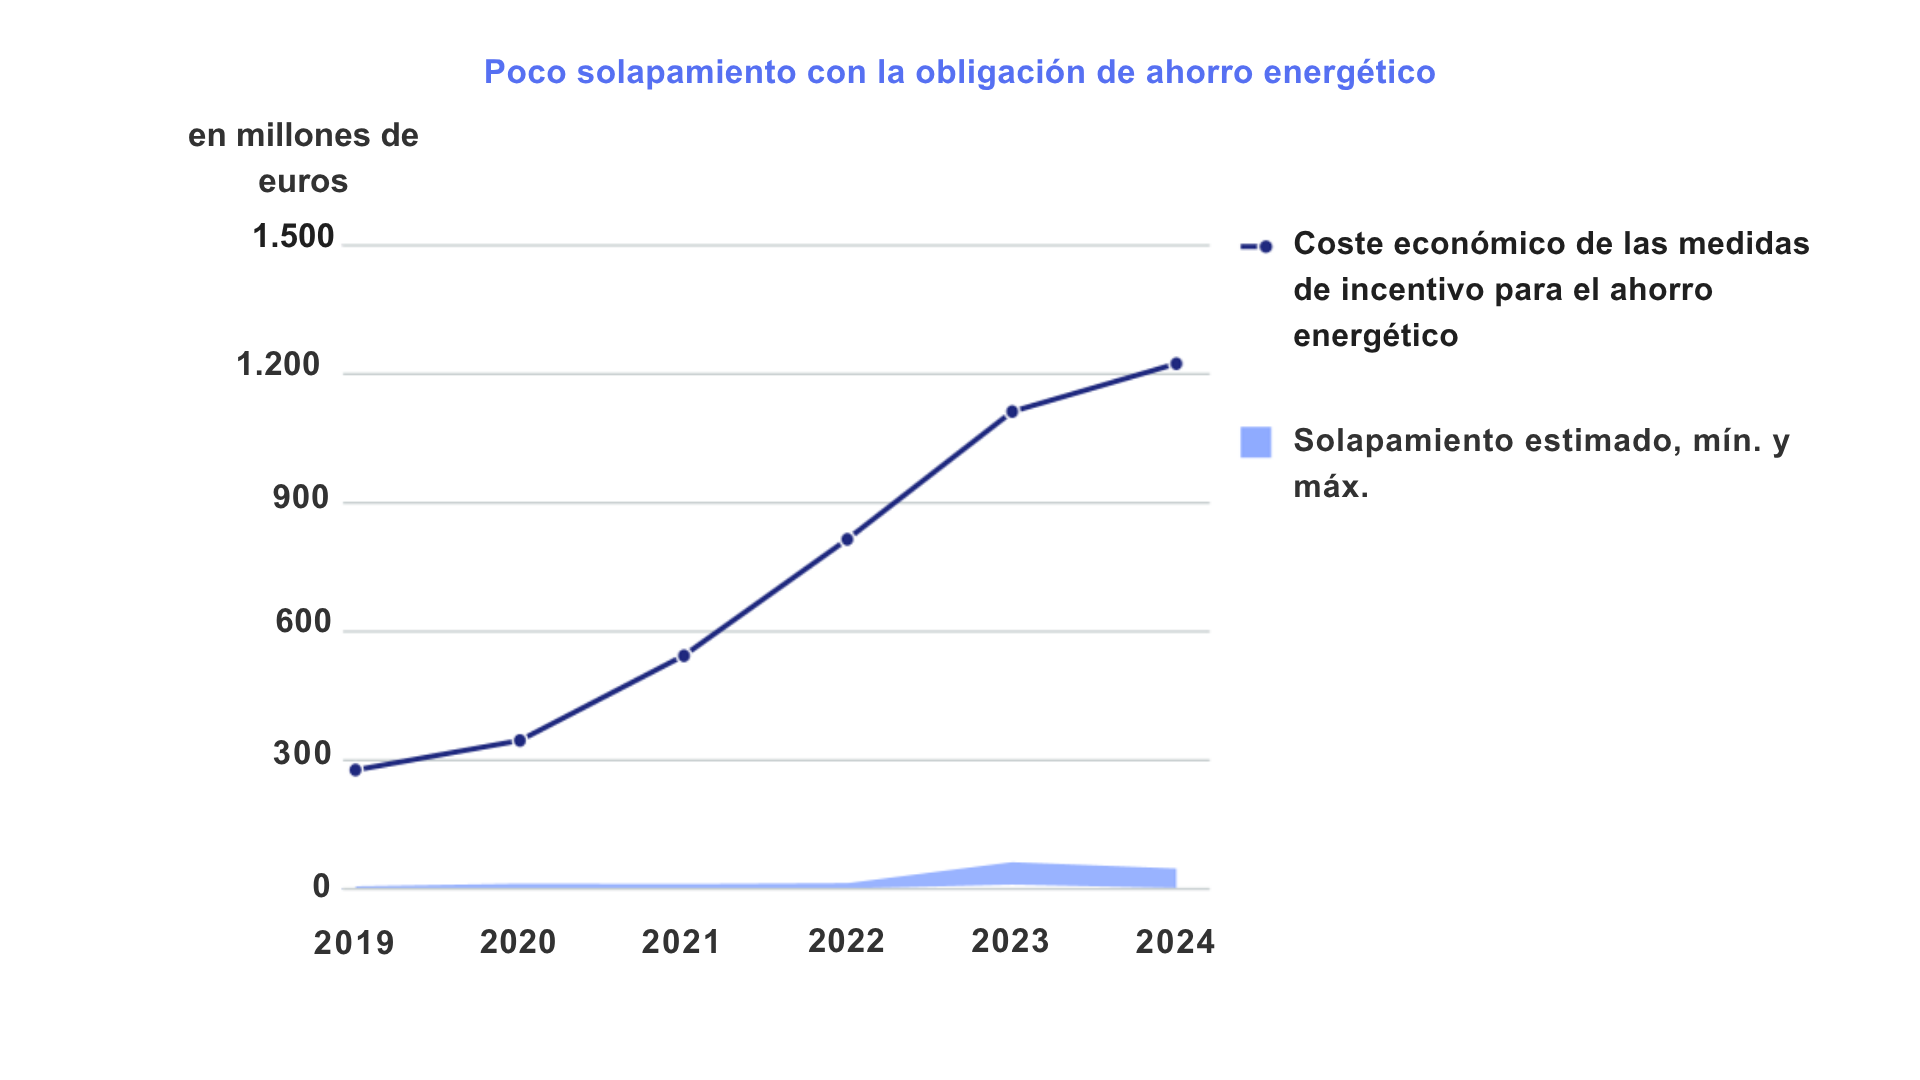
Aparte de esta obligación de ahorro energético, el Gobierno introdujo al menos 17 programas de subvenciones, medidas fiscales y otros instrumentos políticos con el fin de alentar a las empresas y a las organizaciones sin ánimo de lucro a invertir en unas medidas voluntarias de eficiencia energética. Estos programas van desde incentivos económicos directos hasta desgravaciones fiscales y la asignación gratuita de derechos de emisión de CO2. En el año 2024, el Gobierno se gastó unos 1.200 millones de euros en estos programas, vs. 15 millones de euros para hacer cumplir la obligación de ahorro energético.
El hecho de que tanto los incentivos como la obligación tengan la finalidad de animar a las empresas y a las organizaciones sin ánimo de lucro a invertir en medidas de ahorro energético, genera el riesgo de que se produzcan solapamientos. Y esto podría llevar a que el Gobierno acabara costeando a estas entidades el pago de unas medidas de ahorro energético a las que ya están obligadas, lo que supondría un uso ineficiente del dinero de los contribuyentes.
Objetivos de la auditoría
Los objetivos de la auditoría consistían en determinar si en el período 2019-2024 se habían producido solapamientos entre los programas de incentivos y la obligación de ahorro energético, por un lado, y en cuantificar la magnitud económico de estos posibles solapamientos, por otro. El análisis de solapamientos entre los propios incentivos no formaba parte de la auditoría. En vista del número de políticas, el número de subvenciones y el número de medidas de ahorro energético, tanto obligatorias como voluntarias, decidimos recurrir a la IA y al análisis de datos para completar la auditoría. La auditoría de rendimiento como tal se llevó a cabo en el período 2024-2025, si bien gran parte del análisis mediante IA se realizó entre junio y julio de 2024, aprovechando las herramientas disponibles en ese momento. La auditoría fue publicada en enero de 2026.2
Uso de la IA y del análisis de datos
Para identificar los solapamientos entre medidas de incentivo y medidas obligatorias de ahorro energético, tuvimos que determinar:
- si existía solapamiento entre las medidas de incentivo y las medidas obligatorias (con el apoyo de la IA);
- qué cantidad de dinero se había gastado en medidas que eran de cumplimiento obligatorio (análisis de datos);
- qué porcentaje de ese dinero habían percibido empresas y organizaciones sin ánimo de lucro que ya de por sí estaban obligadas a adoptar medidas de ahorro energético (análisis de datos).
Paso 1: Cotejo de las políticas.
El primer paso fue determinar qué medidas de los 17 programas de incentivos eran también obligatorias. Para ello, utilizamos listas de las medidas obligatorias y de las medidas de incentivo. De hecho, el Gobierno publica una lista de medidas obligatorias de eficiencia energética (Erkende Maatregelenlijst o EML). Esta lista contiene cientos de medidas, desglosadas por sectores como, p.ej., la sanidad, las instalaciones deportivas, la industria, etc. Casi todas las empresas sujetas a la obligación de ahorro energético se sirven de la lista como base para cumplirla, si bien se prevén algunas exenciones. La lista se actualiza cada cuatro años. Muchos de los programas de incentivos tenían sus propias listas. Estas listas cambian cada año y pueden incluir cientos de medidas.
La mayoría de las medidas, tanto de la lista EML como de las listas de medidas de incentivo, se explican en una o varias páginas de texto, describiéndose el uso previsto, las especificaciones técnicas, las especificaciones económicas, los requisitos de eficiencia energética, etcétera. Comparar manualmente las listas para el período objeto de examen (2019-2024) habría llevado muchísimo tiempo. Por eso, decidimos emplear la IA.
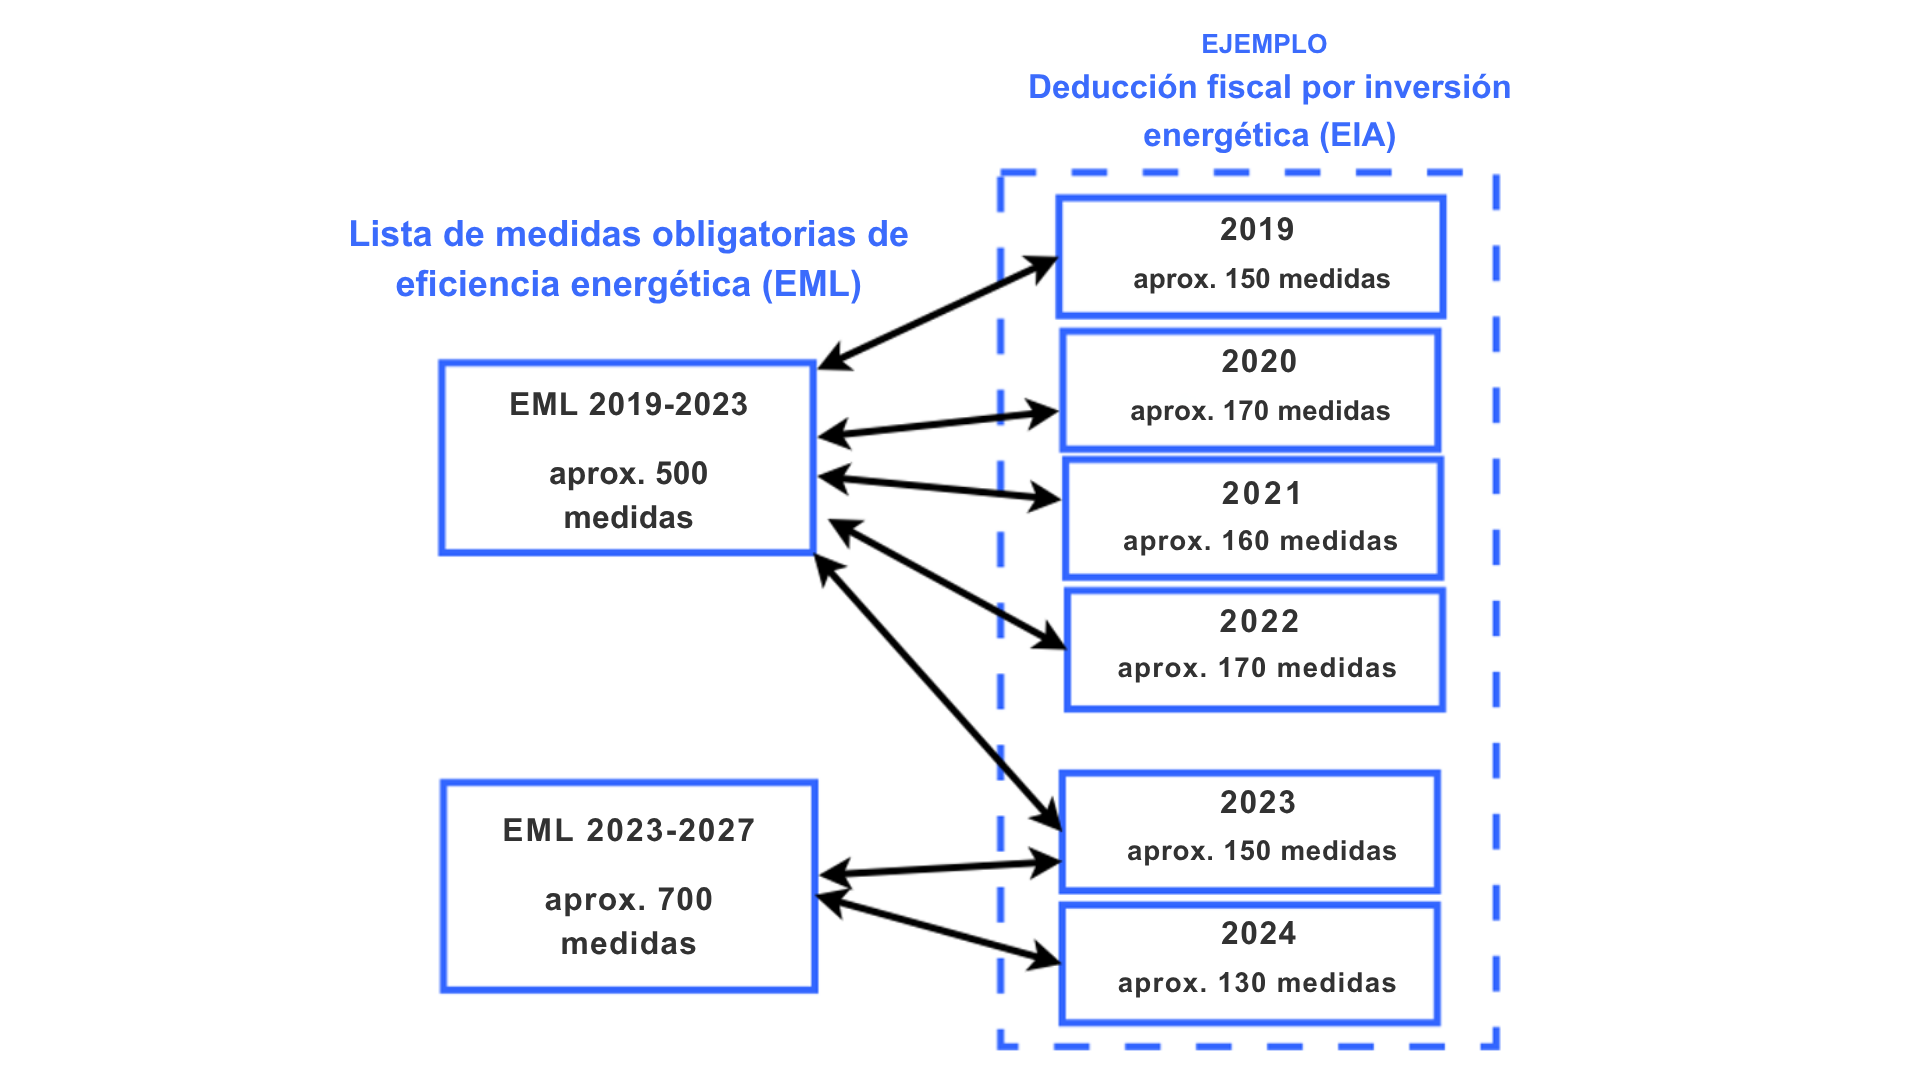
La primera fase de cualquier proyecto relacionado con el análisis de datos o la IA consiste en preparar y depurar los datos. En nuestro caso, los archivos fuente (es decir, las listas que recogen las medidas de ahorro energético obligatorias y voluntarias) contenían datos no estructurados (archivos PDF), y cada política aplicaba sus propias convenciones de formato. Así que tuvimos que convertir los archivos que describían las medidas a una estructura utilizable para la IA —es decir, archivos de texto— mediante un analizador sintáctico específico. Este enfoque no es escalable; es decir, se requiere un enfoque diferente para cada incentivo y para cada año. En consecuencia, limitamos la fase inicial de nuestro análisis a dos archivos relativamente simples y cotejamos la EML con la lista de EIA de un año concreto y con respecto a una determinada categoría (p. ej., la industria metalúrgica).
Después del preprocesamiento, pasamos los datos al modelo GPT-4o de OpenAI. Básicamente, alimentamos el modelo con subconjuntos de medidas obligatorias de ahorro energético: por ejemplo, con 10 de las aprox. 500 medidas de la EML 2019. A continuación, pedimos a la IA que identificara las medidas de un programa de subvenciones que coincidieran con las descripciones de las medidas obligatorias de las EML. Durante la revisión, el equipo observó tanto coincidencias precisas como falsos positivos y falsos negativos evidentes. Nuestro análisis no encontró todas las coincidencias, pero sí concluyó que algunas medidas obligatorias de hecho no coincidían con los programas de subvenciones. Una cuestión recurrente fue la dificultad del modelo para interpretar qué significaba ‘coincidir con el objetivo previsto’. Por ejemplo, las subvenciones en forma de EIA financian sistemas de ventilación para distribuir el aire caliente de manera uniforme en una habitación. La IA encontró una coincidencia entre las subvenciones EIA y una medida de la EML que también estaba relacionada con el tema de la ventilación —pero con la función de eliminar el aire contaminado—. Está claro que la IA estableció esta coincidencia porque el término «ventilación» aparecía tanto en las EIA como en la EML. Ahora bien, la tecnología servía para cosas totalmente diferentes.
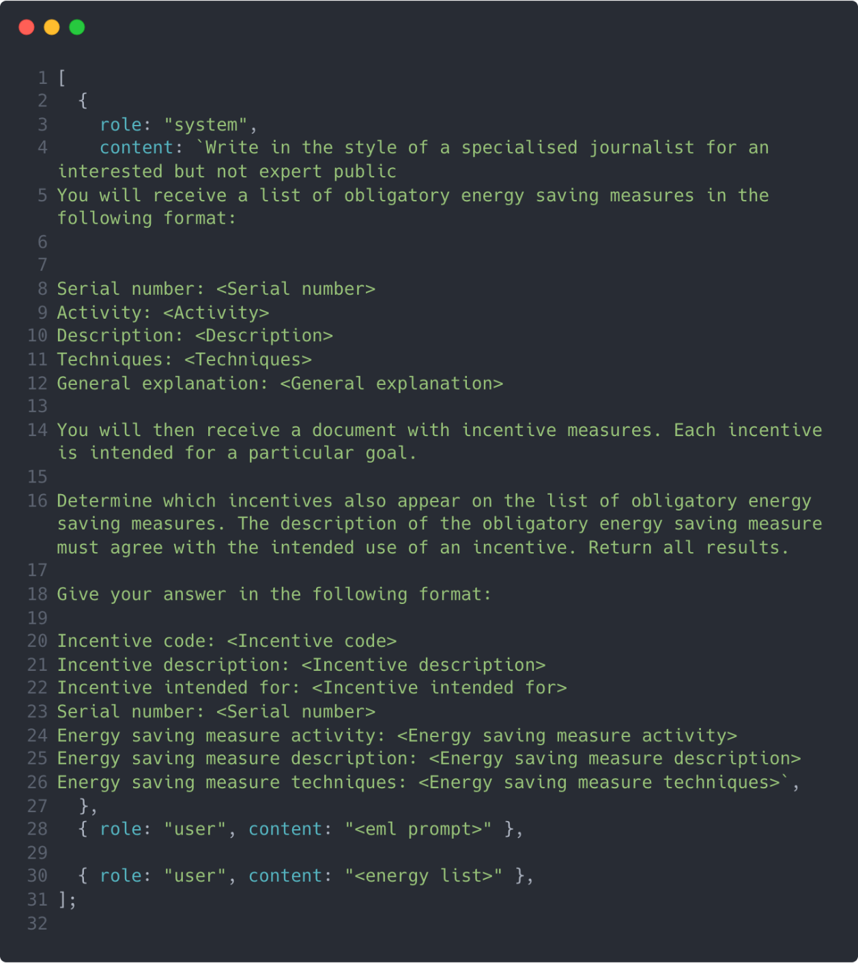
La efectividad de un análisis con IA depende, en gran medida, de la calidad y la especificidad del contexto. La amplia gama de programas de incentivos introdujo una gran cantidad de ruido y texto innecesario e irrelevante. Para abordar este asunto, añadimos un paso en el que la IA primero filtraba las medidas voluntarias en función de su relevancia semántica respecto a cada medida obligatoria de ahorro energético (para más información, véase https://en.wikipedia.org/wiki/Semantic_search). Aunque esto produjo unos resultados más satisfactorios, las mejoras fueron mínimas. Cuando procedimos a refinar los prompts —las instrucciones que dábamos al modelo de IA—, los resultados también fueron a mejor, pero pronto se hizo evidente que nos estábamos acercando al límite máximo de rendimiento. Finalmente, refinamos el prompt hasta llegar al que se muestra en la figura 3 —y con el que aprendimos a solicitar específicamente una salida estructurada—. Ni siquiera después de todos estos pasos, el modelo fue capaz de determinar de forma consistente si un sistema de incentivos era realmente relevante para una medida obligatoria concreta. Aún así, y basándonos en los hallazgos aproximados (y en controles manuales), identificamos ocho programas que probablemente se solapaban con la obligación.
Paso 2: Cotejo del coste de los incentivos y el coste de las medidas obligatorias.
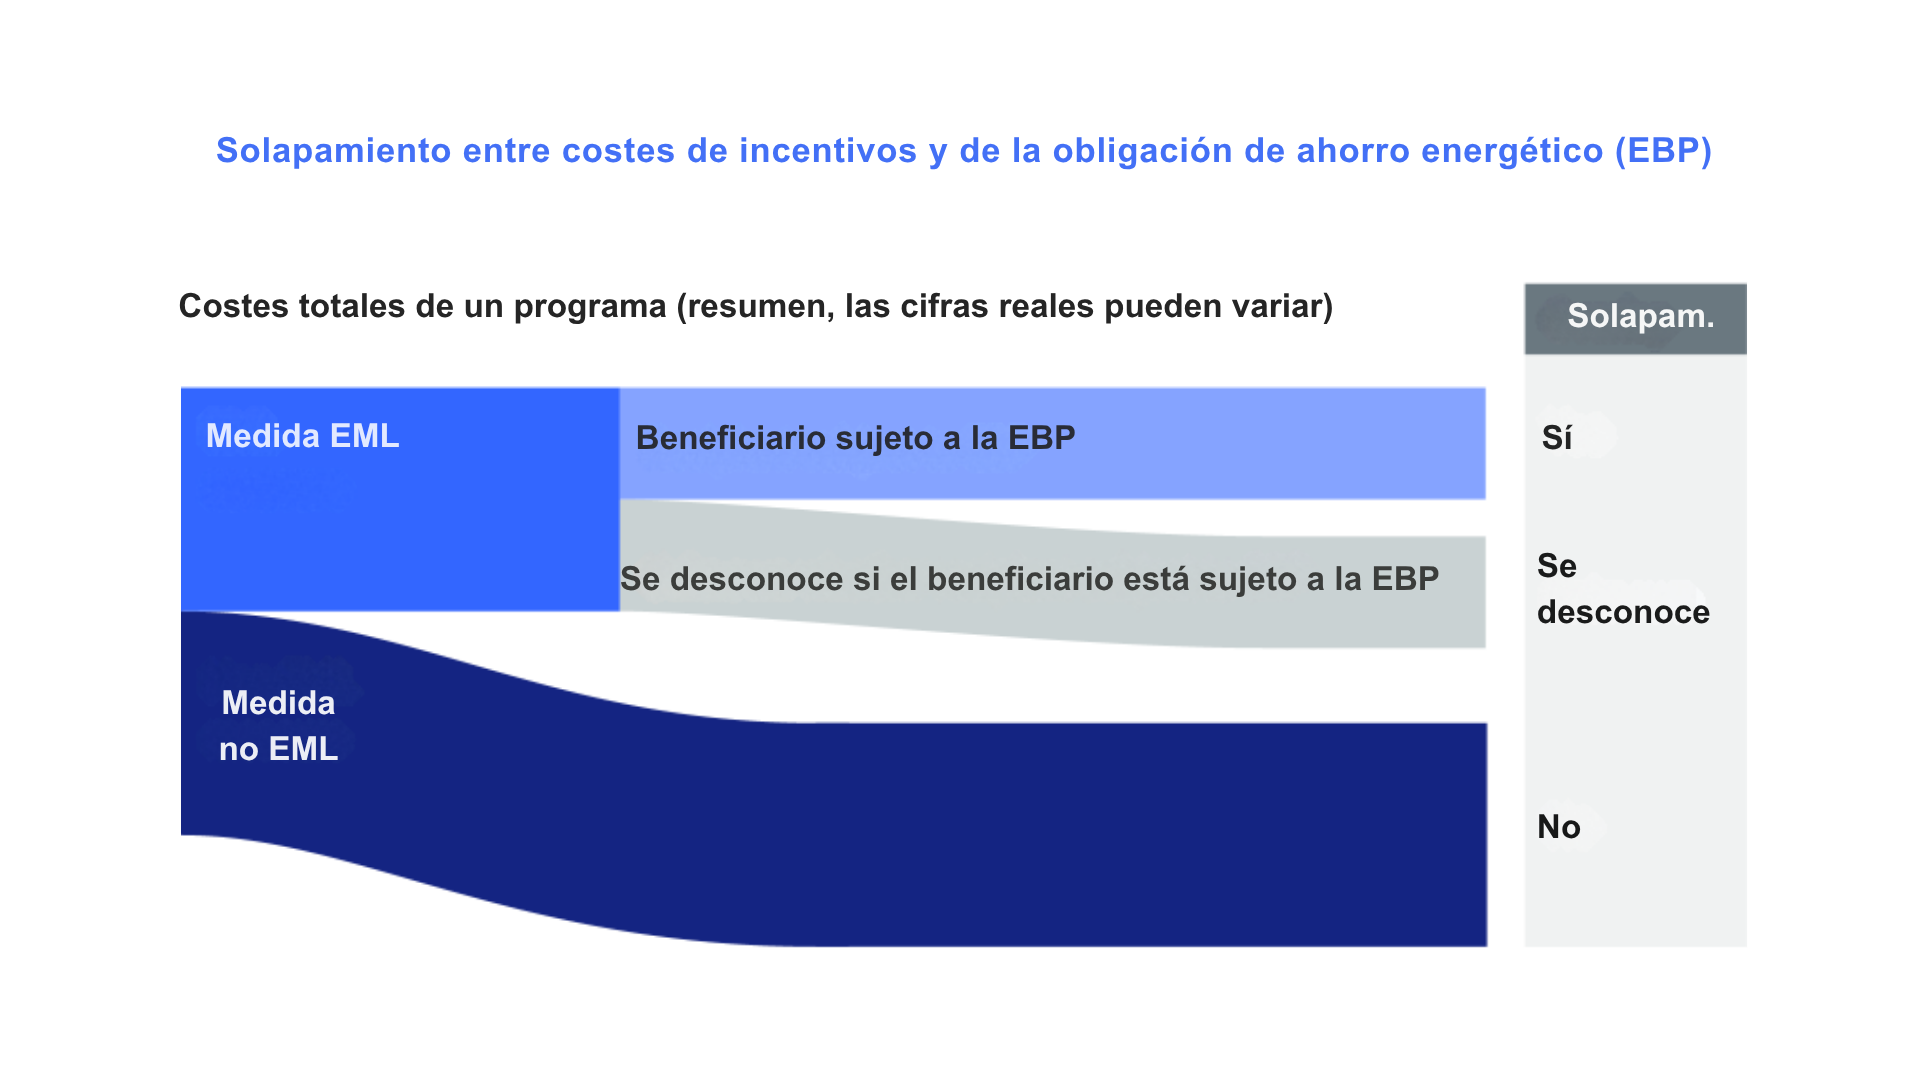
Sobre la base de las coincidencias encontradas en el paso 1, en el paso 2 nos valimos de los datos de los ministerios pertinentes para determinar qué porcentaje de los costes de las políticas se había destinado a medidas de incentivo para la eficiencia energética que, en realidad, eran medidas de obligado cumplimiento (figura 4). En cuatro de los programas, no resultó posible hacerlo debido a la mala calidad de los datos o por otras razones. Con lo que al final quedaron cuatro programas en los que se pudieron cuantificar los solapamientos en términos financieros. Las correspondientes cifras oscilaron entre los 5,2 millones de euros en 2019 y un máximo de 51,4 millones de euros en 2023 (descendiendo a 44,3 millones de euros en 2024). Este es el máximo absoluto de dinero de los contribuyentes utilizado de forma ineficiente según lo identificado en esta auditoría.
Paso 3: Incentivos percibidos por empresas y organizaciones sin ánimo de lucro sujetas a medidas obligatorias.
En nuestro tercer y último paso, determinamos qué incentivos de eficiencia energética (establecidos en el paso 2) fueron percibidos por entidades sujetas a la obligación nacional de eficiencia energética. Esto resultó complicado; el ministerio competente no sabía qué empresas y organizaciones estaban obligadas a adoptar medidas de ahorro energético. Aunque las empresas y las organizaciones sin ánimo de lucro deben comunicar a las autoridades locales su obligación de adoptar medidas de ahorro energético, solo alrededor del 45 % de las aprox. 100.000 sujetas a dicha obligación la notifican realmente. Cotejamos las notificaciones con los beneficiarios de medidas de incentivo para el ahorro energético. Esto reveló un solapamiento de entre 0,7 millones de euros (2019) y 9,5 millones de euros (2023). Este es el mínimo absoluto de solapamientos en términos económicos entre las medidas de incentivo y la obligación de eficiencia energética.
Resultados
Los resultados derivados del uso de la IA y del análisis de datos para esta auditoría de rendimiento tuvieron una doble vertiente. Por un lado, este nuevo método de auditoría nos permitió responder a nuestra pregunta de auditoría sobre si, a través de subvenciones y mecanismos fiscales, el dinero de los contribuyentes había servido para la financiación de medidas de eficiencia energética de obligado cumplimiento. Y, efectivamente, una parte de ese dinero fue empleado para apoyar a empresas y organizaciones sin ánimo de lucro que estaban sujetas a la obligación de eficiencia energética. Sin embargo, también pudimos constatar que, teniendo en cuenta el coste total de los 17 programas de incentivos a la eficiencia energética —1.200 millones de euros solo en 2024—, la ineficiencia resultó relativamente pequeña (figura 5). Lo que se debe a que los respectivos ministerios intentan activamente impedir que sus políticas complementarias se solapen con la obligación de eficiencia energética.
Por otro lado, este nuevo método nos enseñó mucho sobre el uso de la IA en auditoría. Vimos lo difícil que era para un modelo de lenguaje grande (LLM) hacer coincidir de forma coherente los incentivos con las medidas obligatorias. Podemos pensar que esto se debía a que la principal cualidad de un LLM es la generación de textos y no la precisión, sobre todo cuando se trata de cifras. Pero aún más importante fue constatar que, al ejecutar el mismo modelo con los mismos valores, se obtenían respuestas diferentes, lo que hacía imposible reproducir los resultados. Esto supone otro desafío, especialmente para las entidades fiscalizadoras. Con todo, los resultados generados por la IA fueron un buen punto de partida, aun cuando siguió siendo necesario un control manual exhaustivo.
Ahora, en retrospectiva, vemos que se podrían haber mejorado varios aspectos de nuestro enfoque. Incluso después de la depuración de los datos para optimizar su comparabilidad, había quedado demasiado ruido, lo que nos obligó a revisar manualmente los resultados del modelo. Una estrategia más efectiva habría sido evaluar cada pareja de ‘obligación/incentivo’ por separado y solicitar una puntuación de relevancia acompañada de una explicación, en vez de una decisión binaria. Además, nuestra pregunta inicial fue demasiado amplia y ofrecía poca orientación al modelo para que pudiera generar sugerencias útiles de coincidencias. Los modelos de lenguaje grandes son generalistas y deberíamos haber proporcionado unas definiciones y unos ejemplos más explícitos de lo que entendíamos por «buscar coincidencias entre medidas». Todos estos pasos adicionales aumentan el tiempo que hay que invertir para que este enfoque tenga éxito. Pero a pesar de estas limitaciones, el ejercicio resultó muy valioso: nos proporcionó un punto de partida para nuestro análisis final. Permitió al equipo aclarar sus requerimientos y creó una plataforma para futuros proyectos de análisis basados en IA en el Tribunal de Cuentas de los Países Bajos.
Los modelos de IA son ahora mejores que cuando hicimos nuestro primer análisis. Así que es posible que los modelos actuales puedan ejecutar las tareas que requerían nuestros objetivos de auditoría. Si hubiera alguna otra EFS que tenga previsto usar la IA en futuras auditorías, o ya lo haya hecho, nos gustaría que se pusiera en contacto con nosotros.
Notas al pie
- Jaap Ligthart: jefe de proyecto y auditor. Eline Lampers: experta en datos y auditora. Bing Steup: experto en IA. Marcus van Toor: auditor. Berrie Zielman: experta en datos. ↩︎
- https://english.rekenkamer.nl/latest/news/2026/01/15/very-limited-overlap-between-energy saving-obligation-and-financial-incentives. ↩︎