30 Jahre Wirtschaftlichkeitsprüfung in der ORKB Korea: Entwicklungen und Erfolge
Autoren: Frau KIM Nanyoung, Herr YUN Sungwon, Frau OH Sunyoung, Rechnungsprüfungs- und Inspektionsbehörde Koreas
1. Einleitung
Wirtschaftlichkeitsprüfungen sollen die Rechenschaftspflicht von Regierungen gewährleisten, indem sie die Sparsamkeit, Wirtschaftlichkeit und Wirksamkeit staatlicher Tätigkeiten unter die Lupe nehmen. Trotz der Einführung universeller Normen für die Wirtschaftlichkeitsprüfung durch die INTOSAI lassen die spezifischen Arbeitsweisen der einzelnen ORKB auf unterschiedliche Entwicklungsstadien schließen. Die Ergebnisse ihrer Wirtschaftlichkeitsprüfungen variieren je nach ihrem jeweiligen historischen Hintergrund sowie den politischen und administrativen Rahmenbedingungen.
Die ORKB Korea (Board of Audit and Inspection; BAI) ist eine verfassungsmäßige Behörde1, die im Jahr 1963 mit der Doppelfunktion Prüfung und Inspektion gegründet wurde. In diesen frühen Jahren nutzte das BAI diese Doppelfunktion für Prüfungen, die sich stark auf die Einhaltung von Vorschriften konzentrierten. Dies trug dazu bei, Disziplin im öffentlichen Sektor zu etablieren und Korruption weitgehend zu beseitigen. Jahre später, im Zuge der fortschreitenden wirtschaftlichen Entwicklung, Demokratisierung und Informatisierung, verlagerte sich der Schwerpunkt der koreanischen Regierung hin zu Wirtschaftlichkeit in ihren Tätigkeiten. Daher führte das BAI im Jahr 1994 Wirtschaftlichkeitsprüfungen ein, um die Einschränkungen von Prüfungen der Ordnungs- und Rechtmäßigkeit zu überwinden sowie seine Prüfungspraktiken zu modernisieren.
In den 31 Jahren von 1994 bis 2024 führte das BAI insgesamt 4.175 Prüfungen durch, 445 davon Wirtschaftlichkeitsprüfungen (durchschnittlich 14 pro Jahr, 11 % aller Prüfungen).
2. Entwicklung der Wirtschaftlichkeitsprüfung im BAI
Die Entwicklungsstadien der Wirtschaftlichkeitsprüfung im BAI lassen sich unter Berücksichtigung sowohl externer Faktoren (Veränderungen in Politik, Wirtschaft, Technologie und den Paradigmen der Regierungsführung) als auch interner Faktoren (Leitphilosophien der Vorsitzenden, strategische Ziele und operative Ausrichtungen) in vier Phasen einteilen: Aufsicht, Einblick, vertiefter Einblick und Vorausschau. Um den Erfolg von Wirtschaftlichkeitsprüfungen zu gewährleisten, unterzog das BAI die entsprechenden Grundlagen – zum Beispiel Rechtsrahmen, Personalmanagement, organisatorische Unterstützungsstrukturen, IT etc. – kontinuierlich Reformen und Weiterentwicklungen.
Aufsicht (1994–2003)
Im Jahr 1994 führte das BAI Wirtschaftlichkeitsprüfungen vollumfänglich ein. Im Jahr 1995 erstellte es eine Rechtsgrundlage für Wirtschaftlichkeitsprüfungen, indem es Bestimmungen über Empfehlungen und Mitteilungen in Form von Prüfungsergebnissen in das Gesetz über die ORKB aufnahm. Um zudem die Fachkompetenz im Bereich Wirtschaftlichkeitsprüfung zu stärken, führte das BAI im Jahr 1996 spezielle Einstellungsprogramme für Juristinnen und Juristen sowie Wirtschaftsprüferinnen und -prüfer sowie im Jahr 2000 für Fachleute mit Master- bzw. PhD-Abschlüssen ein. In diesem Zeitraum waren die Prüfungsziele des BAI vor allem auf die Überprüfung der Effizienz staatlicher Tätigkeiten ausgerichtet. Dank seiner Befugnis, sowohl Prüfungen als auch Inspektionen durchzuführen, konnte das BAI bedeutende Erfolge bei der Steigerung der Effizienz des öffentlichen Sektors sowie bei der Verhinderung von Budgetverschwendungen und Finanzverlusten erzielen.
| Fallstudie: Umsetzungsstand von Strukturverbesserungsprojekten für ländliche und Fischergemeinden (1998) Hintergrund: Als Reaktion auf die Globalisierung und Liberalisierung der Landwirtschaft setzte die Regierung einen Strukturreformplan für ländliche und Fischergemeinden um (42 Billionen KRW, etwa 40 Milliarden USD, über einen Zeitraum von 10 Jahren). Prüfungserkenntnisse: Die Prüfung deckte unrechtmäßige Subventionszahlungen, durch Projektverzögerungen verursachte Verluste (ca. 235 Milliarden KRW, etwa 230 Millionen USD) sowie verfehlte Ziele auf. Umsetzung: Rückforderung von ca. 300 Milliarden KRW (ca. 300 Millionen USD) an unrechtmäßig gezahlten Subventionen, Verschärfung der Auswahlkriterien für neue Betreiber sowie Zusammenschluss der zuvor verstreuten Organisationen, die für die Bereiche Landwirtschaft und Viehzucht zuständig waren. Wirkung: Verbesserung der Budgeteffizienz durch Verhinderung weitreichender Budgetverschwendung sowie Steigerung der Geschwindigkeit und Benutzerfreundlichkeit von Verwaltungsdienstleistungen. |
Einblick (2004–2007)
Da die Regierung die erfolgsorientierte Regierungsführung durch die Einführung von Maßnahmen wie dem ergebnisorientierten Budgetsystem stärkte, verlagerte das BAI seinen operativen Ansatz unter dem Motto „Systemprüfungen“ in Richtung Wirtschaftlichkeitsprüfungen. Im Jahr 2005 erstellte das BAI ein Handbuch zur Wirtschaftlichkeitsprüfung und gründete das „Evaluation Research Institute“ (ERI) als spezialisierte Einrichtung, mit der das für die Wirtschaftlichkeitsprüfung erforderliche Fachwissen ergänzt werden sollte. In diesem Zeitraum legte das BAI den Schwerpunkt seiner Prüfungen vor allem auf die Ermittlung der Grundursachen von Problemen, um staatliche Systeme zu verbessern, führte ein kontinuierliches Aufsichtssystem ein, überwachte staatliche Strategien und Projekte, richtete ein elektronisches Prüfungssystem für interne Abläufe ein und stärkte seine Fachkompetenz im Bereich Wirtschaftlichkeitsprüfung, indem es sich das Wissen der professionellen Politikanalystinnen und -analysten des ERI zunutze machte.
| Fallstudie: Stand des Projekts zur Schaffung von Arbeitsplätzen im Sozialwesen (2007) Hintergrund: 11 Ministerien riefen 43 Beschäftigungsprogramme im Wert von 1,3 Billionen KRW ins Leben, um der steigenden Nachfrage nach Sozialleistungen gerecht zu werden und die Arbeitslosigkeit zu bekämpfen. Prüfungserkenntnisse: Im Zuge der Prüfung wurden sechs ungeeignete Programme ermittelt. Dafür kam ein von den Forscherinnen und Forschern des ERI neu entwickeltes Modell zum Einsatz – als Reaktion auf die Kritik, dass es kein Modell zur Bewertung der Eignung von Arbeitsplätzen gibt. Umsetzung: Das Ministerium für Planung und Budget legte einheitliche Lohnstandards fest und berücksichtigte diese im Budget 2008 unter Übernahme der Bewertungsindikatoren des BAI. Wirkung: Beitrag zur Stabilisierung der Lebensgrundlagen der Bevölkerung durch Maßnahmen wie Einkommensgarantien für Programmteilnehmende und Steigerung der Budgeteffizienz durch den Aufbau eines evidenzbasierten Systems zur Programmbewertung. |
Vertiefter Einblick (2008–2019)
In dieser Phase richtete das BAI seine Bemühungen auf den Einsatz von Prüfungstechniken, die unter anderem eingehende Analysen und Verwaltungsdaten umfassten. Im Einklang mit der gesellschaftsweiten Entwicklung hin zur Informatisierung trieb das BAI die Computerisierung der Prüftätigkeiten voran und führte im Jahr 2014 das „Open Audit System“ (OASYS) ein. Darüber hinaus führte es im Jahr 2018 das „Best Audit and Inspection System for Rule-based Observation Network“ (BARON) ein – ein System, das ein breites Spektrum öffentlicher Daten zu Finanzen, Genehmigungen, Bildung etc. erhebt und diese den Wünschen der Prüferinnen und Prüfer entsprechend dann als prüfungsfähige Unterlagen aufbereitet.
| Fallstudie: benachteiligte Gruppen in Arbeitsmarkt-Beschäftigungsprogrammen (2018) Hintergrund: Trotz eines Budgets von 18 Billionen KRW kam es weiterhin zu Überschneidungen bei Unterstützungsleistungen sowie zur Nichtbeachtung von Begünstigten, die auf die isolierte Arbeitsweise der Ministerien zurückzuführen waren. Prüfungserkenntnisse: Im Zuge der Prüfung wurde eine Diskrepanz gegenüber dem tatsächlichen Bedarf ermittelt, da die Zielgruppe unsachgemäß ausgewählt worden war: Alle Personen ab dem Alter von 55 Jahren wurden pauschal als benachteiligt eingestuft. Analysiert unter Verwendung umfangreicher Verwaltungsdaten, darunter Informationen aus dem Ilmoa-System, WorkNet und den Aufzeichnungen der nationalen Krankenversicherung. Umsetzung: Abschaffung der Praxis, bestimmte Altersgruppen automatisch als benachteiligt einzustufen, und Überarbeitung des Auswahlverfahrens, um tatsächlich benachteiligte Bevölkerungsgruppen sowie junge Menschen zu priorisieren. Wirkung: Förderung der Stabilität des Gemeinwohls durch stärkere Einbindung benachteiligter Gruppen und Verbesserung der Budgeteffizienz durch datengesteuerte Analysen. |
Vorausschau (2020–2024)
Seit 2020 sind die Prüfungen des BAI darauf ausgerichtet, die Reaktionssysteme der Regierung auf zukünftige Risiken wie demografische Veränderungen, die Klimakrise und technologische Innovationen unter die Lupe zu nehmen. Das BAI führte zudem ein Prüfungsplanungssystem ein. Dieses soll das BAI durch professionelle Risikoanalysen sogenannter „Hochrisikobereiche“ dabei unterstützen, künftige Risiken vorausschauend zu erkennen. Darüber hinaus gründete das BAI das „Bureau of Audit on Strategic Issues“ (dt. etwa „Prüfungsbüro für strategische Fragen“).
| Fallstudie: Stand der Anpassung an die Klimakrise und der Reaktionsmaßnahmen Ⅰ (2023) Hintergrund: Das wissenschaftliche Reaktionssystem in den Bereichen Wasser und Ernährung wurde zur Vorbereitung auf klimawandelbedingte wirtschaftliche Verluste überprüft. Prüfungserkenntnisse: Wasser: Bei der Anwendung zukünftiger Klimaszenarien wurde festgestellt, dass sich die Wasserknappheit im Vergleich zu früheren Prognosen verdoppelt hat. Ernährung: Es wurde festgestellt, dass bestimmte politische Strategien nicht berücksichtigten, dass aufgrund des Klimawandels Ernteerträge zurückgehen sowie die Versorgung aus dem Ausland zusammenbrechen könnte. Umsetzung: Einführung klimaszenariobasierter Prognosen in den Bereichen Wasser, Ernährung und Fischerei, Aufbau einer umfassenden Plattform für die Wasserwirtschaft sowie Einrichtung gesamtstaatlicher Projekte zur Klimaanpassung. Wirkung: Gewährleistung der öffentlichen Sicherheit durch Stärkung datengestützter, wissenschaftlicher Maßnahmen zur Wasserversorgungssicherheit und Einrichtung eines nationalen Reaktionssystems, das klimakrisenbezogene Variablen aktiv berücksichtigt. |
3. Ergebnisse und Einfluss der Wirtschaftlichkeitsprüfungen des BAI
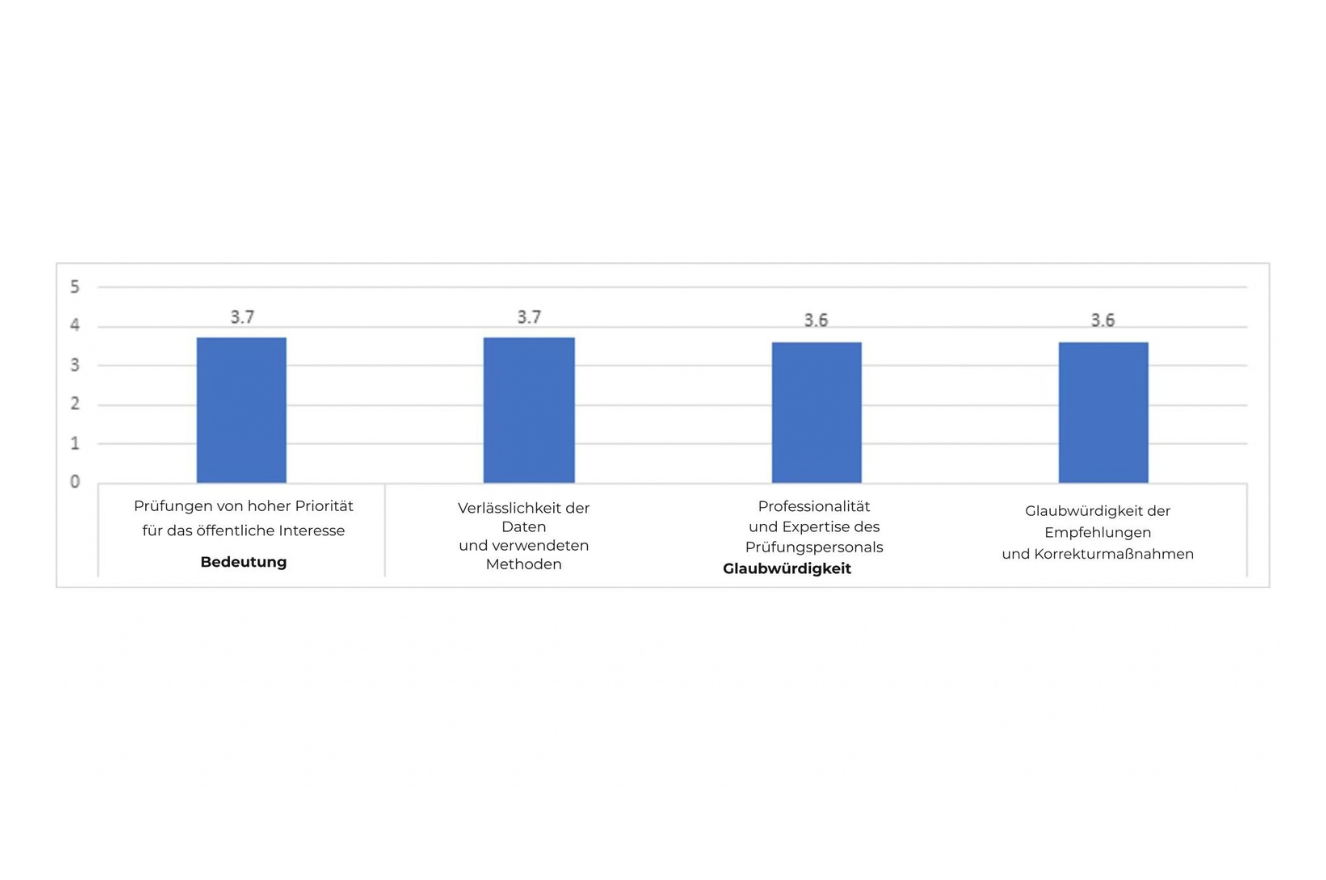
Die Wirtschaftlichkeitsprüfungen des BAI wurden aufgrund ihrer herausragenden Qualität über den gesamten Prüfungszyklus hinweg sehr positiv bewertet, und zwar hinsichtlich der Relevanz der Themenauswahl, der Zuverlässigkeit der Prüfungsnachweise und -methoden, der Prüfungsproduktivität sowie der Wirksamkeit und des Einflusses der Prüfungsergebnisse. In einer Umfrage unter öffentlichen Bediensteten der vom BAI geprüften staatlichen Stellen erhielten insbesondere die Themen Relevanz der Prüfungsthemen – das heißt, die Frage, ob BAI-Prüfungen Angelegenheiten von großem öffentlichem Interesse behandeln – sowie Zuverlässigkeit der Prüfungspraktiken, darunter die Prüfungsnachweise sowie -methoden, auf denen die Prüfungserkenntnisse und -empfehlungen beruhen, äußerst positive Bewertungen.
Bedeutung und Glaubwürdigkeit der Wirtschaftlichkeitsprüfungen des BAI
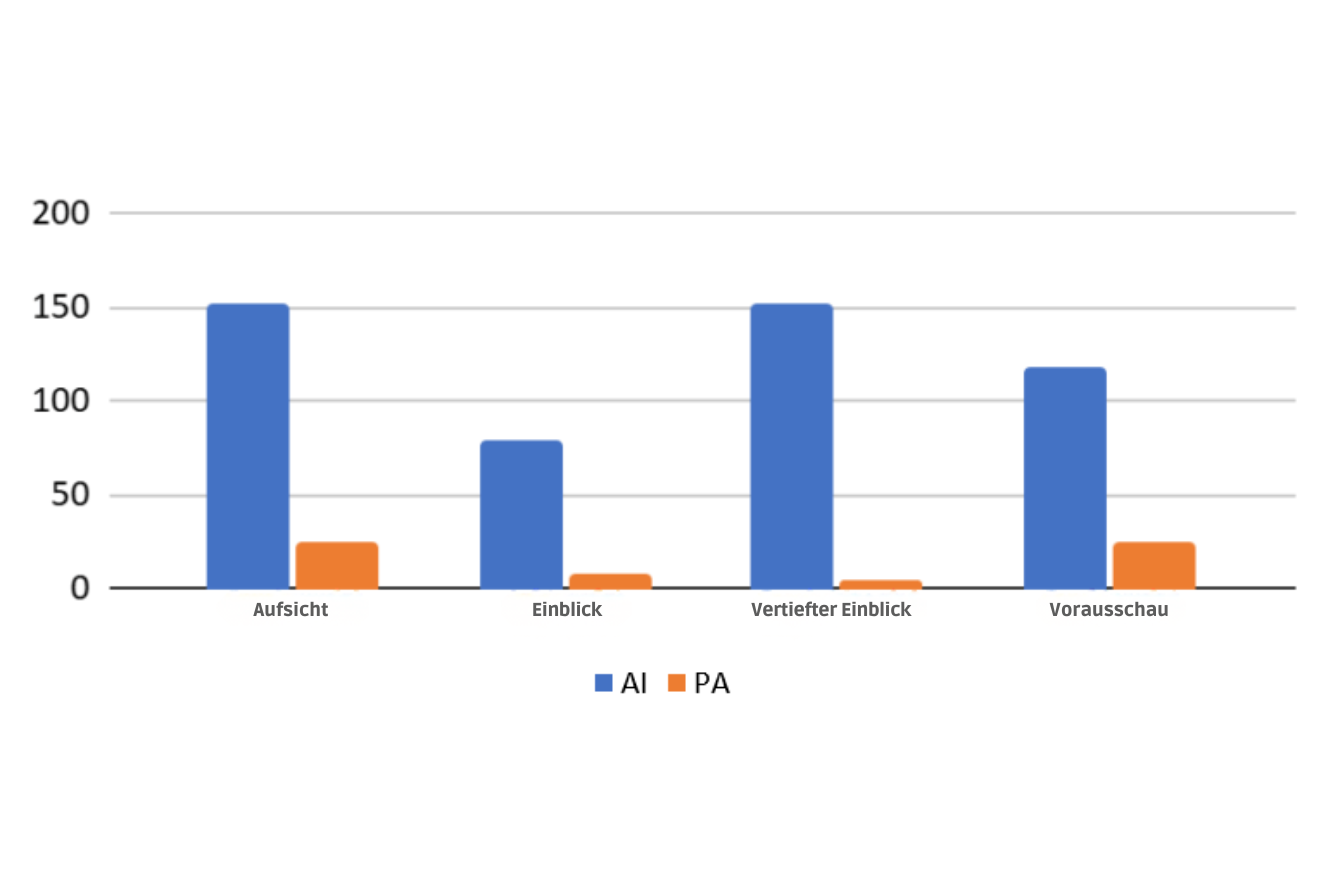
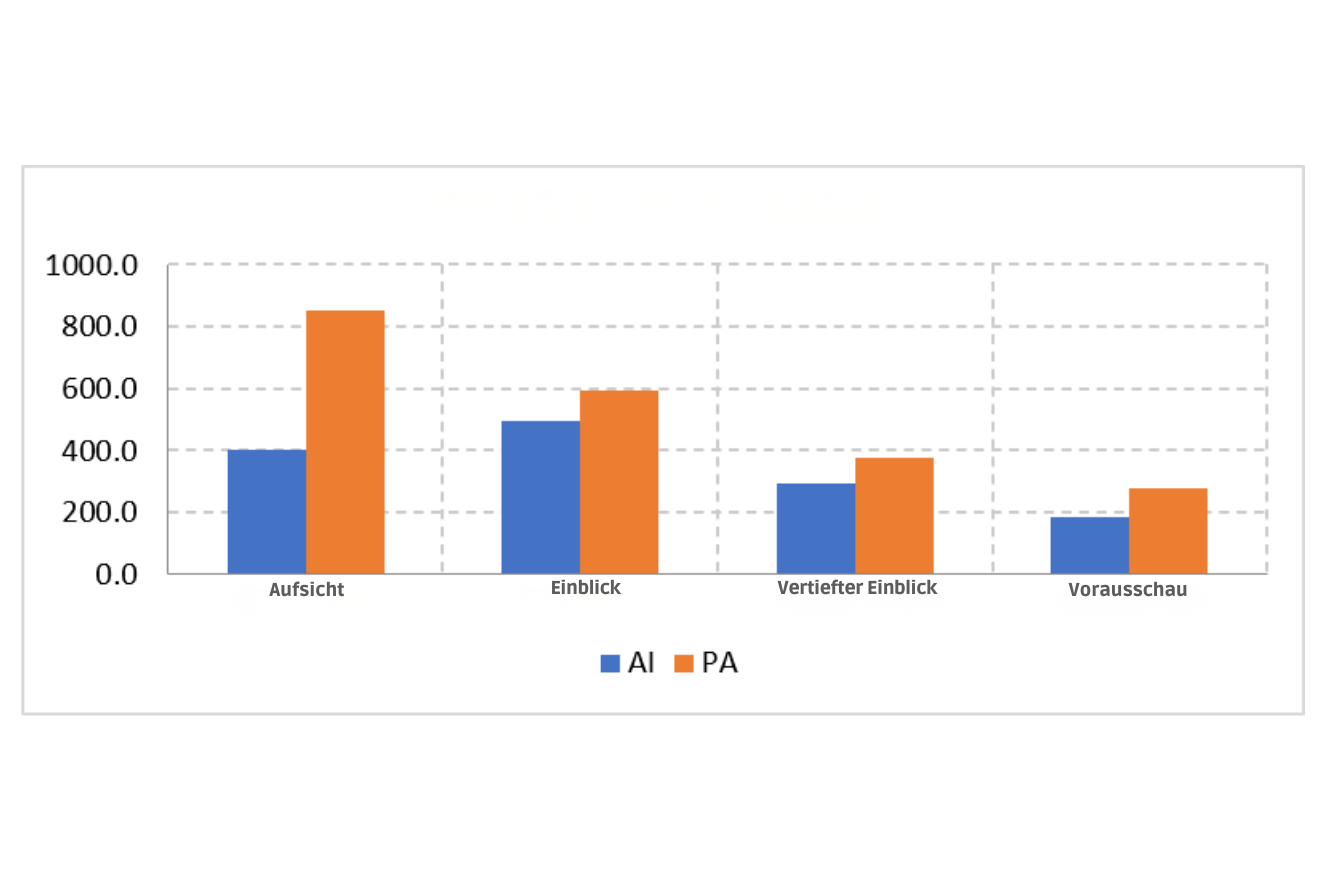
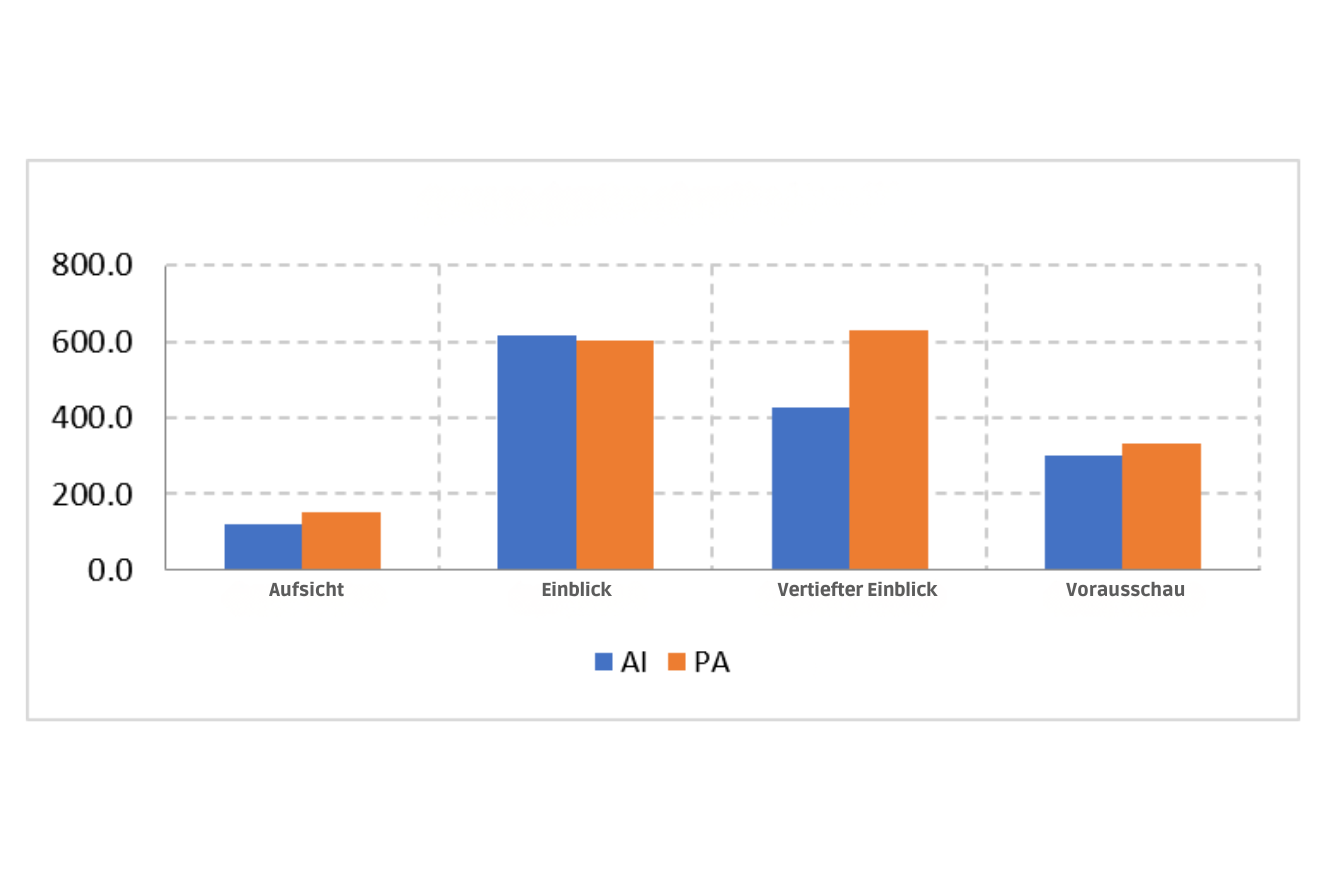
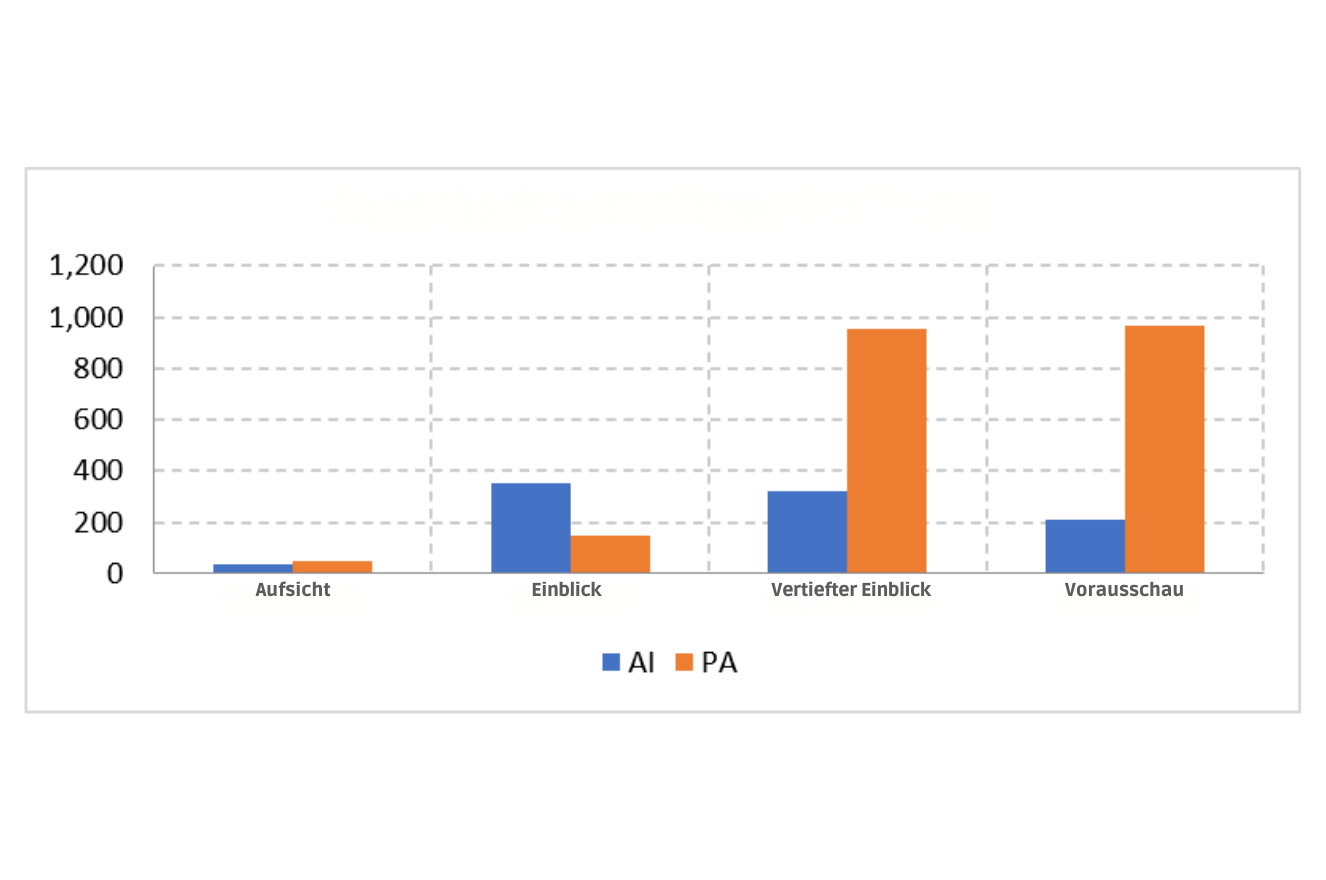
Hinsichtlich der Prüfungsproduktivität scheinen sich Wirtschaftlichkeitsprüfungen insofern von anderen Prüfungsarten zu unterscheiden, als dass die Anzahl der durchgeführten Prüfungen geringer ist, sie einen höheren Personalaufwand erfordern und sie in der Regel länger dauern. Allerdings stiegen die aus den Prüfungen gezogenen finanziellen Nutzen im Laufe der Zeit rapide. In der Zeit unter dem Motto „Aufsicht“ waren die finanziellen Auswirkungen pro Wirtschaftlichkeitsprüfung etwas höher als bei anderen Prüfungsarten, während sie in der von Vorausschau geprägten Zeit auf das Fünffache anstiegen.
Produktivität der Wirtschaftlichkeitsprüfungen des BAI
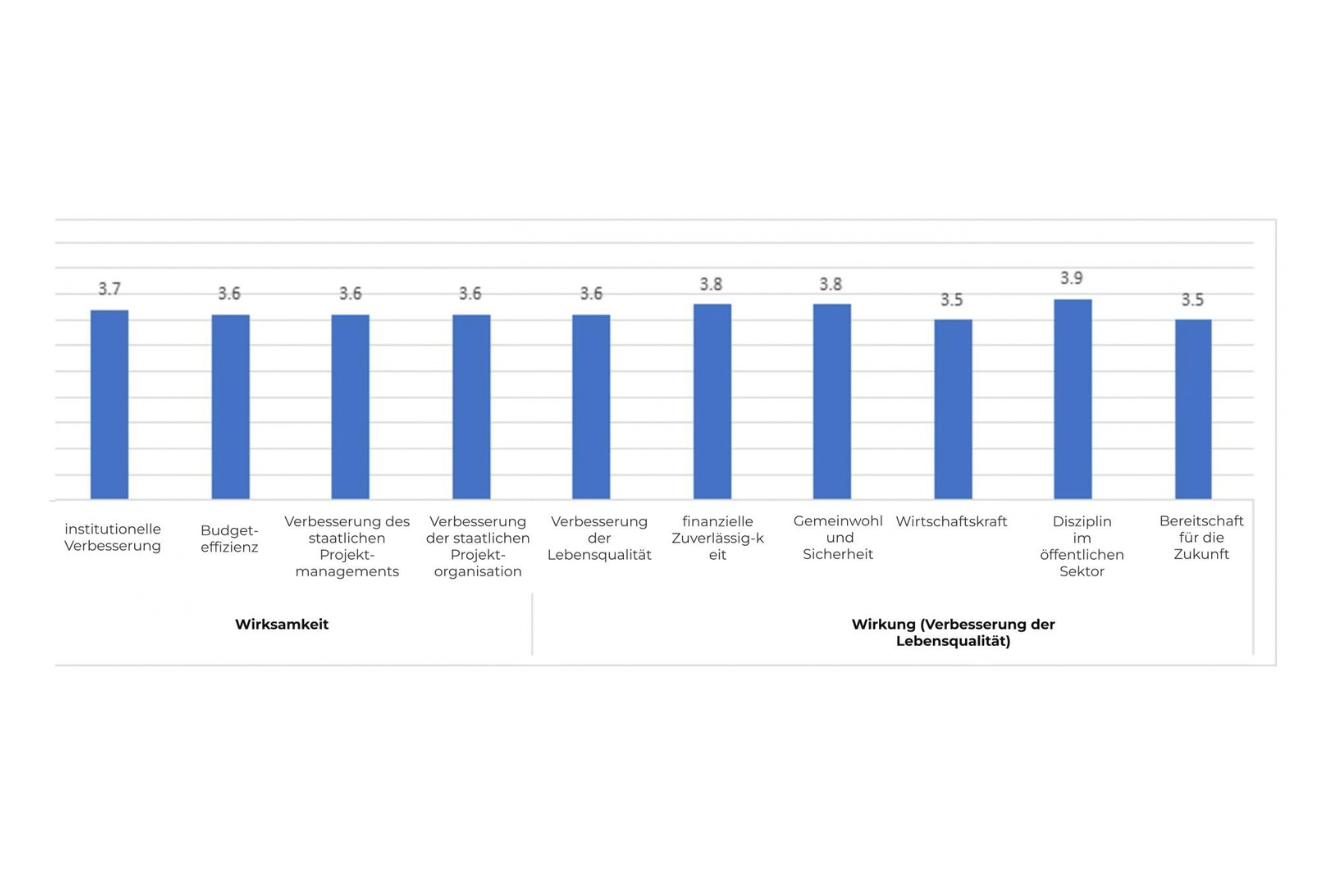
Im Hinblick auf die Wirksamkeit der Prüfungsergebnisse wurden die Prüfungen in allen Kategorien positiv bewertet, darunter der Beitrag zu institutionellen Verbesserungen, die Effizienzsteigerung der Budgetverwaltung, die Verbesserung der Abwicklung staatlicher Programme sowie die Förderung des Organisationsmanagements.
Auch die durch diese Verwaltungsverbesserungen bedingte Prüfungswirkung wurde in allen Kategorien gelobt, darunter solide öffentliche Finanzen, öffentliche Sicherheit und Gemeinwohl, Wirtschaftskraft, Integrität und Disziplin im öffentlichen Sektor sowie Vorbereitung auf künftige Herausforderungen.
Wirksamkeit und Einfluss der Wirtschaftlichkeitsprüfungen des BAI
4. Fazit
In den letzten 30 Jahren entwickelten sich die von der ORKB Korea durchgeführten Wirtschaftlichkeitsprüfungen von der Überwachung der finanziellen Effizienz (Aufsicht) über Programmanalysen, die Grundursachen aufdecken und Empfehlungen für Verbesserungen liefern (Einblick), und datengestützten, detaillierten Diagnosen (vertiefter Einblick) hin zur Antizipation künftiger Risiken (Vorausschau).
Zentrale Aspekte der Rahmenbedingungen für BAI-Prüfungen unterstützten diese Entwicklung: Dazu gehören die Befugnis, Prüfungen und Inspektionen gemeinsam durchzuführen, die Aufstockung des Fachpersonals und die Erweiterung um Forschungseinrichtungen in Verbindung mit verbesserten Schulungsmaßnahmen, die Einführung von Datenanalysesystemen und die stärkere Anwendung wissenschaftlicher Analysemethoden sowie die Einführung einer professionellen, risikobasierten Prüfungsplanung.
Im Jahr 2026 entwickelten sich die Wirtschaftlichkeitsprüfungen des BAI abermals weiter: hin zu einem „bürgerzentrierten Prüfansatz“. Dabei wird verstärkt darauf geachtet, dass die Prüfungsergebnisse schneller in konkrete Verbesserungen der Lebensqualität sowie des alltäglichen Wohlbefindens der Bürgerinnen und Bürger überführt werden. Im Einklang mit dieser Veränderung erweiterte das BAI seine Ziele im Bereich der Wirtschaftlichkeitsprüfung: Zusätzlich zu Sparsamkeit, Wirtschaftlichkeit sowie Wirksamkeit wird nun auch ein verstärktes Augenmerk auf Gerechtigkeit, Menschenrechte und andere öffentliche Werte gelegt.
Es ist zu hoffen, dass die Erfahrungen des BAI Obersten Rechnungskontrollbehörden als nützliche Orientierungshilfe dienen, um ihre Wirtschaftlichkeitsprüfungspraktiken unter Berücksichtigung ihrer jeweiligen rechtlichen und institutionellen Rahmenbedingungen weiterzuentwickeln sowie zu verbessern.
Fußnote
- Nach der Bildung der Regierung der Republik Korea wurde im August 1948 auch das „Board of Audit“ (zuständig für Prüfungen der Rechnungsführung) eingerichtet, gefolgt von der „Commission of Inspection“ (zuständig für die Inspektion der Tätigkeiten von Regierungsbeamtinnen und -beamten) im Dezember desselben Jahres. Um Doppelarbeit bei Prüfungs- und Verwaltungsaufgaben zu beseitigen, wurden diese beiden Organisationen zum heutigen BAI zusammengelegt, einer verfassungsmäßigen Behörde, deren Befugnisse von der fünften Verfassungsänderung festgelegt wurden. ↩︎