Innovationen in der Wirtschaftlichkeitsprüfung zur Stärkung von Transparenz, guter Regierungsführung und Korruptionsbekämpfung in der ORKB Vietnam
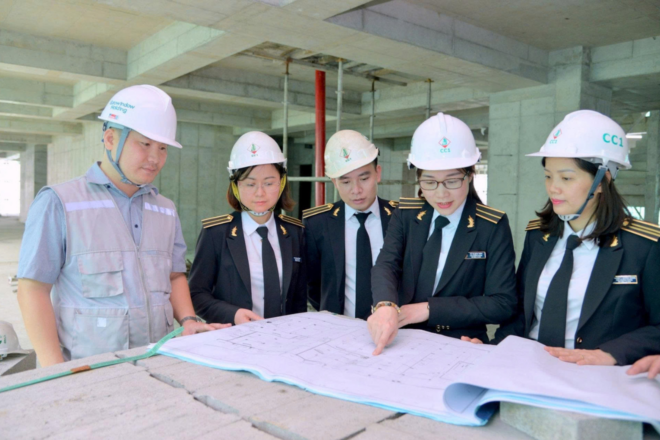
Autor: Oberste Rechnungskontrollbehörde Vietnam
I. Einleitung
Momentan stehen Länder auf der ganzen Welt unter erheblichem Druck, staatliches Handeln zu stärken, die Ziele für nachhaltige Entwicklung der Vereinten Nationen zu erreichen und ihre Verpflichtungen zur Prävention sowie Bekämpfung von Korruption, Verschwendung und sonstigen negativen Praktiken zu erfüllen. In diesem Zusammenhang hebt das nachhaltige Entwicklungsziel Nr. 16 hervor, wie wichtig es ist, Transparenz und gute Regierungsführung sowie alle Formen der Korruptionsbekämpfung zu fördern. Gleichzeitig betont und bekräftigt auch die Deklaration von Abu Dhabi der Internationalen Organisation der Obersten Rechnungskontrollbehörden (INTOSAI) die wichtige Rolle von Obersten Rechnungskontrollbehörden (ORKB) bei der erfolgreichen Korruptionsprävention sowie -bekämpfung.
Als aktives INTOSAI-Mitglied bemühte sich die ORKB Vietnam (abgekürzt als „SAV“) kontinuierlich darum, die Korruptionsbekämpfung durch Prüfungen wichtiger Themenbereiche im Zusammenhang mit der Verwaltung des Staatshaushalts sowie von Bereichen, die anfällig für Unregelmäßigkeiten, Korruption und Verschwendung sind, zu stärken. Gleichzeitig förderte sie den Einsatz neuer Instrumente, Techniken und Prüfungsmethoden in diesem Bereich.
II. Wirtschaftlichkeitsprüfungen und ihre Rolle in der öffentlichen Verwaltung und bei der Korruptionsbekämpfung
Gemäß ISSAI 3000 der INTOSAI beurteilen Wirtschaftlichkeitsprüfungen die Sparsamkeit, Wirtschaftlichkeit und Wirksamkeit („die 3 Es“ vom Englischen „economy, effectiveness and efficiency“) staatlicher Programme, Maßnahmen, Projekte sowie Tätigkeiten. Der Zusammenhang zwischen Wirtschaftlichkeitsprüfungen, öffentlicher Verwaltung und Korruptionsbekämpfung spiegelt sich in folgenden Aspekten wider:
Erstens ist die Auswahl potenzieller Themen für Wirtschaftlichkeitsprüfungen im Vergleich zu Prüfungen der Recht- und Ordnungsmäßigkeit sowie Prüfungen der Rechnungsführung ein umfassenderes Verfahren. Dazu gehören die Erarbeitung von Kriterien für die Themenauswahl, von Prüfprogrammen und Prüfplänen, die Beurteilung potenzieller Auswirkungen sowie die Formulierung voraussichtlicher Empfehlungen bereits zu Prüfungsbeginn. Die Auswahl geeigneter Prüfungsthemen, gründliche Vorprüfungen und eine detaillierte Prüfungsplanung tragen dazu bei, ungewöhnliche Anzeichen, Lücken in den Mechanismen der Machtkontrolle und Mängel in den internen Kontrollsystemen zu ermitteln, wodurch Korruptions- und Verschwendungsrisiken in den überprüften Stellen frühzeitig erkannt werden können.
Zweitens dienen Wirtschaftlichkeitsprüfungen als Instrumente zur Verbesserung von Transparenz, indem Ergebnisse offengelegt werden und gezeigt wird, wie wirksam öffentliche Gelder sowie Vermögenswerte durch Organisationen und auf den verschiedenen Haushaltsebenen verwaltet sowie verwendet werden. Wirtschaftlichkeitsprüfungen leisten einen wichtigen Beitrag zur Unterstützung staatlicher Behörden, die für die Verwaltung und Verwendung öffentlicher Gelder sowie Vermögenswerte zuständig sind, um Rechenschaftspflicht zu verbessern, Integrität zu stärken und das Vertrauen der Öffentlichkeit zu festigen. Sie bilden zudem eine Grundlage für die Aufsicht und Kontrolle durch die Nationalversammlung, die Volksräte auf allen Ebenen, die Mitglieder der Nationalversammlung, die Vertreterinnen und Vertreter der Volksräte, staatliche Behörden, gesellschaftspolitische Organisationen sowie Bürgerinnen und Bürger in Bezug auf die Verwaltung und Verwendung öffentlicher Gelder sowie Vermögenswerte, wodurch Risiken für Korruption und Verschwendung verringert werden.
Drittens tragen Wirtschaftlichkeitsprüfungen zur Verbesserung staatlicher Maßnahmen bei, indem sie unabhängige, objektive und evidenzbasierte Beurteilungen der Umsetzungsverfahren staatlicher Maßnahmen sowie ihrer Ergebnisse und Leistungsfähigkeit liefern. Zusätzlich zur Ermittlung von Mängeln oder Verschwendung tragen Wirtschaftlichkeitsprüfungen dazu bei, Schwachstellen bei der Festlegung der Zielsetzungen der Maßnahmen, bei Mittelzuweisungsmechanismen, Leistungsbewertungssystemen, behördenübergreifenden Koordinationsverfahren sowie beim Zielerreichungsgrad aufzudecken. Auf dieser Grundlage werden Lücken in institutionellen und politischen Rahmenwerken ermittelt sowie Korrekturmaßnahmen empfohlen, was staatliche Behörden dabei unterstützt, veraltete oder unangemessene Vorschriften anzupassen, zu ändern oder zu ersetzen. Somit dient die Wirtschaftlichkeitsprüfung als wichtiger Mechanismus für maßnahmenbezogenes Feedback, trägt zu einer besseren staatlichen Entscheidungsfindung bei und fördert eine transparente, wirksame sowie ergebnisorientierte öffentliche Verwaltung.
III. Neue Instrumente und Ansätze in der Wirtschaftlichkeitsprüfung
1. Prüfungen der Grundgesamtheit
Vor dem Hintergrund der Vierten Industriellen Revolution wurden Technologieeinsatz und digitaler Wandel zu einer dringenden Notwendigkeit für die SAV. Im Bereich der Wirtschaftlichkeitsprüfung ermöglichten diese Innovationen den Übergang von traditionellen Prüfungsansätzen, die auf Stichproben und manuellen Tests beruhen, zu einem umfassenden Prüfungsmodell, das sich auf digitale Daten sowie KI-Anwendungen stützt. Dieser Ansatz bewältigt die Einschränkungen und Risiken traditioneller Prüfungsmethoden, die auf die Beurteilung interner Kontrollsysteme und Stichprobenverfahren – bei denen nur ein Teil der verfügbaren Daten untersucht wird – angewiesen sind. Der Einsatz von Big-Data-Analysetools ermöglicht es Prüferinnen und Prüfern, gesamte Datensätze zu untersuchen sowie auszuwerten. Dadurch können Fehler, Betrug und korrupte Praktiken besser aufgedeckt werden. Dieser Ansatz erfordert jedoch Investitionen in sowie die Weiterentwicklung von Datenbanken und IT-Anwendungen zur Erfassung, Speicherung sowie Auswertung von Informationen mit Relevanz für die Prüfungsthemen. Bislang hat die SAV eine Softwareanwendung für das prüfungsbezogene Wissensmanagement entwickelt, die sich auf eine Datenbank mit Prüfungserkenntnissen und festgestellten Mängeln im kommunalen Haushaltsbereich stützt. Zudem erstellten wir aus 180 Prüfungen eine Datenbank, die den Zeitraum 2023–2025 abdeckt und etwa 10.700 Prüfungserkenntnisse sowie Mängel umfasst, die bei 2.097 überprüften Stellen in 34 Provinzen und zentral verwalteten Städten festgestellt wurden. Durch Einbindung von KI sowie optischer Zeichenerkennung (OCR) ist die Software in der Lage, Daten aus Prüfberichten zu extrahieren und zu klassifizieren. Sie hat zudem mehrdimensionale Analyse-Dashboards sowie semantische Suchfunktionen zu bieten und unterstützt das Prüfungspersonal bei der Ermittlung ähnlicher Erkenntnisse und Empfehlungen zu Referenzzwecken.
2. Innovationen bei Analysetechniken und Methoden der Wirtschaftlichkeitsprüfung
Auch Analysetechniken und -ansätze im Bereich Wirtschaftlichkeitsprüfung durchliefen eine bedeutende Innovationsphase. Prüfungen sollten dabei nicht nur schneller, sondern auch intelligenter, gründlicher und mit größerer Wirkung für die öffentliche Verwaltung durchgeführt werden. Zu den wichtigsten Innovationen gehören:
Anwendung von Methoden zur Muster-, Trend- und Datenanalyse
Die SAV führte das zentralisierte Prüfungsmanagementsystem, elektronische Prüfprotokolle sowie eine spezialisierte Datenanalysesoftware ein und begann, diese zu verwenden. Im Jahr 2025 umfasste der Datenspeicher der SAV über 100 Millionen Datensätze. Zudem wurden bis dahin sechs auf künstlicher Intelligenz (KI) basierende Softwareanwendungen eingeführt, um die operativen Muster und Trends der überprüften Stellen zu analysieren. Diese Anwendungen unterstützen Budgetkontrolle, Risikobeurteilung, die Überprüfung von Finanztransaktionen, die Aufsicht über staatliche Investitionen sowie die Beurteilung umweltfreundlicher Ausgaben. Sie ermöglichen dem System, gesamte Datensätze zu durchleuchten sowie Trends hinsichtlich Unregelmäßigkeiten und Betrug vorauszusagen, wodurch die Rechnungskontrollbehörde frühzeitig eingreifen kann. Gleichzeitig wird erwartet, dass der Einsatz von KI einen transformativen Wandel bewirkt und es der SAV ermöglicht, schrittweise zu einer intelligenten und proaktiven Aufsicht über die Verwaltung sowie Verwendung öffentlicher Gelder und Vermögenswerte in Ministerien, Sektoren, Lokalverwaltungen, Behörden sowie öffentlichen Einrichtungen überzugehen. Das Aufkommen von KI- und Big-Data-Analysetechnologien erhöht zudem Objektivität, verringert subjektive Verzerrungen und liefert wertvolle Empfehlungen zu politischen Maßnahmen. KI kann darüber hinaus Trends hinsichtlich Unregelmäßigkeiten und Betrug voraussagen, sodass Rechnungskontrollbehörden frühzeitig Maßnahmen ergreifen können, anstatt erst zu reagieren, nachdem es zu Vorfällen kam.
Innovationen bei Prüfungsmethoden
Technologie kann ihren vollen Nutzen nur dann entfalten, wenn sie im Rahmen eines geeigneten Prüfungsansatzes eingesetzt wird. Innovationen in der Wirtschaftlichkeitsprüfung bestehen nicht rein aus der Digitalisierung traditioneller Prüfungsverfahren; vielmehr geht es darum, zu transformieren, wie Prüfungsnachweise anhand von Prüfungskriterien und relevanter Datenanalyse erhoben werden, und den Schwerpunkt von der ausschließlichen Beurteilung der 3 „Es“ auf Ursachenanalysen sowie Leistungsbewertungen aus einer systemweiten Perspektive zu verlagern.
Konkret bedeutet dies: (i) Ein aussagekräftiges Prüfungsergebnis sollte nicht nur feststellen, „ob ein Programm seine Ziele erreicht hat“, sondern auch erläutern, „ob das Programm mit angemessenen Zielen konzipiert wurde“, „ob die Eingabedaten zuverlässig waren“, „ob die Koordinierungsmechanismen sowie die Kriterien für die Mittelzuweisung angemessen waren“ und „ob die Umsetzungskompetenzen und Aufsichtsmechanismen in der Lage waren, Risiken zu erkennen“; (ii) ein systemorientierter Ansatz untersucht nicht einfach isoliert die Ergebnisse der Beurteilung der 3 „Es“; er erfordert eine ganzheitliche Systemanalyse und eine Bewertung des gesamten operativen Mechanismus, der diese Ergebnisse hervorbringt. Prüferinnen und Prüfer sollten sich auf Faktoren wie Governance-Regelungen, die Zuweisung von Zuständigkeiten, interne Kontrollsysteme, Entscheidungsverfahren, Datenqualität, behördenübergreifende Koordination sowie Überwachungs- und Feedbackmechanismen konzentrieren.
IV. Fazit
Innovationen in der Wirtschaftlichkeitsprüfung sind eine unverzichtbare Voraussetzung, um den wachsenden Anforderungen an Transparenz, gute Regierungsführung sowie die Prävention und Bekämpfung von Korruption, Verschwendung und sonstigen negativen Praktiken gerecht zu werden. Durch die Auswahl geeigneter Prüfungsthemen sowie den Einsatz von Datenanalyse, künstlicher Intelligenz und innovativen Prüfungsansätzen können Wirtschaftlichkeitsprüfungen nicht nur effizienter, sondern auch intelligenter, gründlicher und mit größerer Wirkung für die öffentliche Verwaltung durchgeführt werden. In den kommenden Jahren wird die Kombination aus modernen Technologien, Big Data und dem fachlichen Urteilsvermögen des Prüfungspersonals der ORKB Vietnam eine wichtige Grundlage bieten, um die Prüfungsqualität weiter zu steigern, zur Optimierung staatlicher Maßnahmen beizutragen, das Vertrauen der Öffentlichkeit zu stärken und Korruption, Verschwendung sowie sonstigen negativen Praktiken frühzeitig und aus der Ferne vorzubeugen.