Tag: innovation en matière d'audit

Filter By:
Sort By:
L’audit de performance axé sur les citoyens : les leçons tirées de la Cour fédérale des comptes du Brésil

Les Institutions supérieures de contrôle des finances publiques (ISC) ont progressivement élargi leur rôle au-delà de la conformité juridique et de la régularité administrative afin d’améliorer les politiques publiques et la qualité des services fournis à la société. Malgré cette évolution, de nombreux audits continuent de se concentrer sur les processus bureaucratiques, les structures de gouvernance et les indicateurs institutionnels, sans saisir pleinement l’impact des défaillances du secteur public sur la vie quotidienne des citoyens.
30 ans d’audit de performance au sein de la Commission d’audit et d’inspection de Corée : Évolution et réalisations

L’audit de performance vise à garantir la responsabilité de l’État en examinant l’économie, l’efficience et l’efficacité des activités publiques. Bien que l’INTOSAI ait établi des normes universelles en matière d’audit de performance, les modalités spécifiques de fonctionnement de chaque Institution supérieure de contrôle des finances publiques (ISC) reflètent des stades de développement différents, et les résultats de leurs audits de performance varient en fonction de leur contexte historique et de leur environnement politique et administratif.

La transformation des audits de performance : l’innovation en matière d’audit axée sur la technologie du Contrôleur et Auditeur général de l’Inde

La complexité croissante de la gouvernance numérique a profondément bouleversé le paysage de l’audit. Les Institutions supérieures de contrôle des finances publiques (ISC) sont aujourd’hui confrontées à des volumes considérables de documents financiers et à des architectures de programmes en constante évolution, qui mettent à rude épreuve les méthodes d’audit traditionnelles. Les contrôles par échantillonnage et les méthodologies classiques d’analyse des données s’avèrent de plus en plus insuffisants pour détecter les risques systémiques, les relations cachées et les défaillances de gouvernance inhérentes aux systèmes numériques interconnectés.

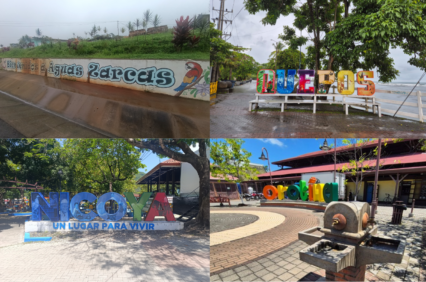
Le fossé entre le centre et la périphérie : audit de performance et approche systémique dans les villes intermédiaires du Costa Rica

Ces dernières années, les villes intermédiaires se sont imposées comme des moteurs essentiels du développement régional. Cependant, l’évaluation de leurs services publics pose des défis particuliers aux Institutions supérieures de contrôle des finances publiques (ISC). Pour combler cette lacune, l’ISC du Costa Rica a élaboré et mis en œuvre une méthodologie innovante d’audit de performance spécialement adaptée à ces centres urbains particuliers. Ce cadre spécialisé fait évoluer l’audit de performance traditionnel en intégrant une évaluation pragmatique de la valeur publique, de l’équité et du développement durable dans des contextes décentralisés.

L’innovation dans les processus d’audit de performance à la lumière des technologies modernes

Le secteur de l’audit est confronté à des défis pour s’adapter aux changements sans précédent, tant au niveau des perspectives que des outils, induits par les technologies contemporaines résultant des progrès technologiques et du recours croissant aux outils d’intelligence artificielle. L’environnement informatique n’est plus simplement un moyen auxiliaire permettant d’améliorer la qualité de l’audit ; il est devenu le principal moteur de la redéfinition du concept d’audit, comme l’affirme l’INTOSAI dans ses prises de position professionnelles, qui préconisent le développement d’outils et de méthodes d’audit afin d’aligner la pratique professionnelle sur l’environnement numérique. Cela a incité l’Autorité pour la responsabilité de l’État d’Égypte (ASA), en tant que présidente de l’Organisation, à s’engager rapidement dans cette voie en proposant des initiatives pionnières, telles que l’Initiative Maat, qui a été inscrite à l’ordre du jour du 25ème INCOSAI à Charm el-Cheikh, en octobre 2025. Cette initiative incarne une vision contemporaine qui reflète l’importance du recours à l’intelligence artificielle dans le développement des travaux d’audit, en particulier dans le cadre des audits de performance qui visent à évaluer les résultats des entités publiques afin de vérifier l’efficacité des dépenses publiques, soutenant ainsi la gouvernance et la protection des fonds publics.

Innovation en matière d’audit de performance pour renforcer la transparence, la bonne gouvernance et la lutte contre la corruption au sein de la Cour des comptes du Viêt-Nam

À l’heure actuelle, les pays du monde entier sont soumis à une pression considérable pour renforcer la gouvernance publique, atteindre les Objectifs de développement durable des Nations Unies et respecter leurs engagements en matière de prévention et de lutte contre la corruption, le gaspillage et d’autres pratiques néfastes. Dans ce contexte, l’objectif de développement durable n° 16 souligne l’importance de renforcer la transparence, la bonne gouvernance et la lutte contre la corruption sous toutes ses formes. Parallèlement, la Déclaration d’Abou Dhabi de l’Organisation internationale des Institutions supérieures de contrôle des finances publiques (INTOSAI) met également l’accent sur le rôle des Institutions supérieures de contrôle des finances publiques (ISC) dans la prévention et la lutte plus efficaces contre la corruption, et le renforce.

La data science pour mesurer le reste à charge des femmes atteintes d’un cancer du sein

Que paient réellement les femmes atteintes d’un cancer du sein pour se soigner ? Répondre de manière rigoureuse, à partir des données disponibles, constitue un véritable défi méthodologique.

Approches innovantes en matière d’audit de performance : leçons comparatives tirées des Institutions supérieures de contrôle des finances publiques

L’audit de performance connaît actuellement une transformation majeure au sein de la communauté internationale de l’audit public. Les Institutions supérieures de contrôle des finances publiques (ISC) s’éloignent de plus en plus des évaluations traditionnelles axées sur l’économie, l’efficience et l’efficacité pour s’orienter vers des approches plus sophistiquées, axées sur l’évaluation et fondées sur l’analyse des données, l’évaluation d’impact, l’analyse des risques et l’élaboration de politiques fondées sur des données probantes.

Windmill park in espel, netherlands, with a boat among renewable energy turbines
Utilisation de l’IA et de l’analyse de données dans le cadre d’un audit de performance visant à identifier les chevauchements entre les politiques d’efficacité énergétique 

Début 2026, la Cour des comptes des Pays-Bas a publié un rapport sur l’utilisation des deniers publics pour financer des mesures d’économie d’énergie tant volontaires qu’obligatoires. Pour mener à bien cet audit, nous nous sommes largement appuyés sur l’IA afin d’analyser les données et de mettre en évidence les chevauchements entre les mesures incitatives et les mesures obligatoires. Dans cet article, nous expliquons comment nous avons abordé ce sujet d’audit et comment nous avons utilisé l’IA.

Faire la différence grâce aux données : comment l’analyse des données améliore les audits de performance et les évaluations

Les données sont devenues un élément central de la gestion des programmes publics complexes. Elles permettent de mettre en évidence les tendances, de mieux comprendre les impacts et d’identifier la nécessité d’ajuster les politiques. Pour les Institutions supérieures de contrôle des finances publiques (ISC), la question n’est donc plus de savoir si l’analyse des données doit être utilisée dans les audits de performance et les évaluations. L’enjeu principal est plutôt de déterminer comment planifier, préparer et intégrer l’analyse des données dans le travail d’audit de manière à ce qu’elle soit guidée par les questions d’audit et contribue à une meilleure compréhension, à des recommandations plus convaincantes et, en fin de compte, à un impact plus important.

Renforcer la valeur publique grâce à l’audit thématique : Leçons tirées de l’expérience de la BPK

Les Institutions supérieures de contrôle des finances publiques (ISC) jouent un rôle essentiel dans le renforcement de la responsabilité et de la transparence au sein des systèmes de gouvernance démocratique. À mesure que les défis en matière de politiques publiques deviennent de plus en plus complexes et interdépendants, les ISC sont appelées non seulement à fournir une assurance, mais aussi à contribuer plus directement à l’amélioration de la gouvernance et à l’obtention de résultats en matière de développement durable. Cette attente se reflète dans la norme INTOSAI-P 12, qui souligne que les ISC doivent créer de la valeur et apporter des avantages tangibles aux citoyens grâce à une responsabilisation, une transparence et une performance du secteur public renforcées (INTOSAI, 2013). Les débats internationaux ont également mis en évidence la nécessité croissante pour les ISC de relever les défis de gouvernance intersectoriels et à long terme, notamment le développement durable et la résilience de la gouvernance (INTOSAI Journal, 2021).

Estimations de la fraude par la Cour des comptes des États-Unis d’Amérique (GAO) : les étapes clés pour garantir que les décideurs acceptent et comprennent pleinement les approches innovantes

Au cours des dernières années, la Cour des comptes des États-Unis d’Amérique (GAO) a estimé l’ampleur de la fraude à laquelle est confronté le gouvernement américain à l’aide d’approches rigoureuses qui ont permis de communiquer l’étendue et l’incidence de la fraude sur les programmes fédéraux au Congrès, le public américain et les professionnels de la lutte contre la fraude.

Au-delà des apparences : exploiter les informations fournies par les communautés, les données spatiales et la vérification sous-marine pour renforcer les audits environnementaux

Les vérifications environnementales, en particulier dans les aires marines protégées, se heurtent à des difficultés pour obtenir des preuves fiables, car les conditions environnementales évoluent souvent progressivement et ne sont pas entièrement  reflétées dans les registres de surveillance de routine. Ces difficultés peuvent nécessiter une approche allant au-delà des méthodes d’audit conventionnelles.

Du mystère à la pratique : comment la Cour des comptes nationale de Suède aborde l’IA dans ses audits de performance

Au sein des Institutions supérieures de contrôle, les discussions sur l’intelligence artificielle (IA) sont souvent centrées sur la technologie. Elles mettent en avant les modèles, l’infrastructure des données, les cadres de gouvernance et le potentiel futur. Les débats sur l’IA sont souvent entourés d’une certaine aura de mystère ; les applications pratiques ont tendance à être confondues avec des idées plus visionnaires telles que les agents autonomes, voire l’informatique quantique. Pour de nombreux auditeurs, cela peut donner l’impression que l’IA est complexe, voire parfois intimidante.

Protected: Préparer les effectifs d’audit au numérique : Leçons tirées de la mise en œuvre de l’IA agentique au Contrôle fédéral des finances suisse

There is no excerpt because this is a protected post.

La loi de Benford comme outil de planification et de contrôle de l’audit : une analyse des dépenses municipales

Cette étude présente une application pratique de la loi de Benford aux données relatives aux dépenses de deux municipalités grecques, Messini et Trifylia, dans le but d’évaluer dans quelle mesure ces transactions financières sont conformes aux distributions de chiffres attendues telles que définies par la loi de Benford. L’objectif principal est d’évaluer l’utilité de la loi de Benford en tant qu’outil dans les processus d’audit du secteur public et de déterminer si elle peut signaler des anomalies justifiant des procédures d’enquête plus approfondies.

Rendre l’audit accessible à tous : rendre les rapports d’audit plus attrayants et plus pertinents

Les institutions d’audit jouent le rôle de gardiennes de la transparence et de la responsabilité dans diverses sociétés à travers le monde. Pourtant, depuis trop longtemps, leur travail reste voilé par un langage dense, des références juridiques et un jargon technique largement inaccessibles au grand public. Alors que les rapports d’audit contiennent des conclusions susceptibles d’avoir un impact sur chaque citoyen – des retards dans les transports publics aux défaillances des systèmes de santé –, la plupart des gens ne les lisent jamais. À une époque où l’information se doit d’être instantanée, visuelle et évocatrice sur le plan émotionnel, les institutions d’audit du monde entier doivent repenser la manière dont elles présentent leur travail.

Au-delà des promesses et des plans : Faire de l’adaptation climatique une réalité

En raison du changement climatique, les communautés du monde entier perdent leurs maisons à cause des inondations, leurs récoltes à cause de la sécheresse et leurs côtes à cause de la montée des eaux. Les risques financiers liés à l’absence ou à l’insuffisance d’adaptation augmentent également. Les gouvernements ont réagi avec leurs plans et leurs promesses, mais l’adaptation sur le terrain reste fragile. Le récent Contrôle coopératif mondial des actions d’adaptation au changement climatique (CCCA) réalisé par 54 ISC a révélé les raisons de l’échec de l’adaptation et ce que les institutions supérieures de contrôle (ISC) peuvent faire pour changer cette trajectoire.

SDG Side Event World Sector Report Image
Les ISC démontrent leur valeur en contrôlant l’Agenda 2030 et les Objectifs de développement durable

Les institutions supérieures de contrôle (ISC) et l’Organisation internationale des institutions supérieures de contrôle des finances publiques (INTOSAI) se positionnent de plus en plus comme des acteurs clés dans la promotion du développement durable. Les plans stratégiques successifs de l’INTOSAI (2017-2022 et 2023-2028) font de la contribution des ISC à la mise en œuvre, au suivi et à l’examen des Objectifs de développement durable (ODD) une priorité stratégique. Cet engagement de longue date a fourni un cadre institutionnel favorable qui a stimulé de nombreuses initiatives – souvent soutenues par l’Initiative de développement de l’INTOSAI (IDI) – et a produit un ensemble croissant d’outils, de méthodologies et de rapports d’audit dans divers secteurs et cibles des ODD.

25 Ans En Polynésie Française : Une Présence Et Une Indépendance Reconnues

Créée en 1990, la chambre territoriale des comptes de la Polynésie française est basée à Papeete (Tahiti) depuis 2000. Depuis cette date, elle assume, en tant qu’institution supérieure de contrôle (ISC), ses missions juridictionnelles et de contrôle. À ce titre, avec un effectif total désormais de 13 personnes, dont 6 magistrates et magistrats, elle contribue à l’information du citoyen ainsi qu’à l’amélioration de la gestion publique locale.

Numérisation du contrôle des contrats : le Bureau de l’Auditeur général de Somalie montre la voie

Le Bureau de l’Auditeur général de Somalie (OAGS) a franchi une étape importante en mettant en place un Système numérique de gestion des contrats (CMS), qui constitue une avancée décisive vers la promotion de la transparence, de la responsabilité et de l’efficacité opérationnelle dans l’ensemble des institutions publiques. S’inscrivant dans le cadre d’un programme plus large de réforme de la gestion des finances publiques, le CMS témoigne de la volonté de la Somalie de moderniser ses structures de gouvernance et s’aligne sur la tendance mondiale à la numérisation de la surveillance du secteur public. Cette expérience offre des enseignements précieux aux autres membres de l’Organisation internationale des institutions supérieures de contrôle des finances publiques (INTOSAI), en particulier ceux des pays en développement ou fragiles où la mise en place de systèmes transparents reste une priorité absolue.

Innovation dans les améliorations apportées aux rapports de contrôle simultanés pour l’audit des grands projets d’infrastructure publique

Certaines Institutions supérieures de contrôle des finances publiques (ISC) ont mis en œuvre le Contrôle simultané, un processus créé par l’ISC du Pérou, car il s’agit d’un outil précieux pour le contrôle des grands projets. Cependant, il convient de soulever des propositions innovantes visant à améliorer le processus de contrôle simultané en vue d’améliorer les situations défavorables identifiées par les auditeurs publics. En s’appuyant sur les leçons tirées à ce jour, il est important d’améliorer les niveaux d’efficacité et d’efficience de leurs interventions, dans le but de reproduire leur effet sur le contrôle par d’autres ISC qui ont décidé de mettre en œuvre des contrôles similaires.