Estimations de la fraude par la Cour des comptes des États-Unis d’Amérique (GAO) : les étapes clés pour garantir que les décideurs acceptent et comprennent pleinement les approches innovantes
Auteurs : Kathleen Donovan, Heather Dunahoo, Tonita Gillich, Lauren Kirkpatrick, Nicholas Weeks, Cour des comptes des États-Unis d’Amérique (Government Accountability Office, GAO)
Au cours des dernières années, la Cour des comptes des États-Unis d’Amérique (GAO) a estimé l’ampleur de la fraude à laquelle est confronté le gouvernement américain à l’aide d’approches rigoureuses qui ont permis de communiquer l’étendue et l’incidence de la fraude sur les programmes fédéraux au Congrès, le public américain et les professionnels de la lutte contre la fraude.
En 2024, la GAO a estimé pour la première fois les pertes annuelles liées à la fraude à l’échelle de l’ensemble de l’administration. Ces pertes s’élevaient à un montant compris entre 233 milliards et 521 milliards de dollars par an, d’après les données des exercices budgétaires 2018 à 2022.1 Ce montant représente entre 3 et 7 % des dépenses fédérales annuelles au cours de la même période. Par ailleurs, en 2023, la GAO a estimé que le montant total des fraudes au sein des programmes américains d’assurance chômage s’élevait probablement à un montant compris entre 100 et 135 milliards de dollars entre avril 2020 et mai 2023, soit environ 10 à 15 % des indemnités de chômage versées pendant cette période.2
Bien que d’une portée différente, ces deux estimations fournissent des informations précieuses sur l’ampleur des pertes liées à la fraude et soulignent l’importance de ce phénomène qui affecte les programmes et les opérations au niveau fédéral, y compris la fraude commise pendant la pandémie de COVID-19.
Avant les estimations de la GAO en matière de fraude, les agences fédérales, les décideurs politiques et l’opinion publique ne disposaient pas d’une compréhension solide du montant des fonds publics perdus à cause de la fraude. En réponse à une enquête de la GAO, les responsables de programmes fédéraux ont reconnu que la compréhension de l’ampleur des pertes liées à la fraude est un facteur important à prendre en compte dans la gestion du risque de fraude.3 Cependant, certains responsables de programmes fédéraux ne considéraient pas la fraude comme un problème majeur au sein de leur programme. Les estimations de la GAO en matière de fraude, en particulier celles portant sur la fraude à l’échelle de l’administration, ont permis d’attirer davantage l’attention sur l’ampleur de la fraude dans les programmes gouvernementaux et d’apporter plus de clarté à ce sujet.
La GAO a pris plusieurs mesures clés pour s’assurer que ses estimations de la fraude résisteraient à l’examen minutieux d’un public potentiellement sceptique et que les décideurs comprendraient et utiliseraient ces estimations. Ces mesures comprenaient l’élaboration minutieuse des estimations, la présentation appropriée des résultats et la mise en place d’une vaste campagne de sensibilisation auprès d’un large éventail de publics.
Élaboration des estimations de la fraude
La GAO a utilisé les mêmes éléments fondamentaux pour les deux estimations. La figure ci-dessous en donne un aperçu :
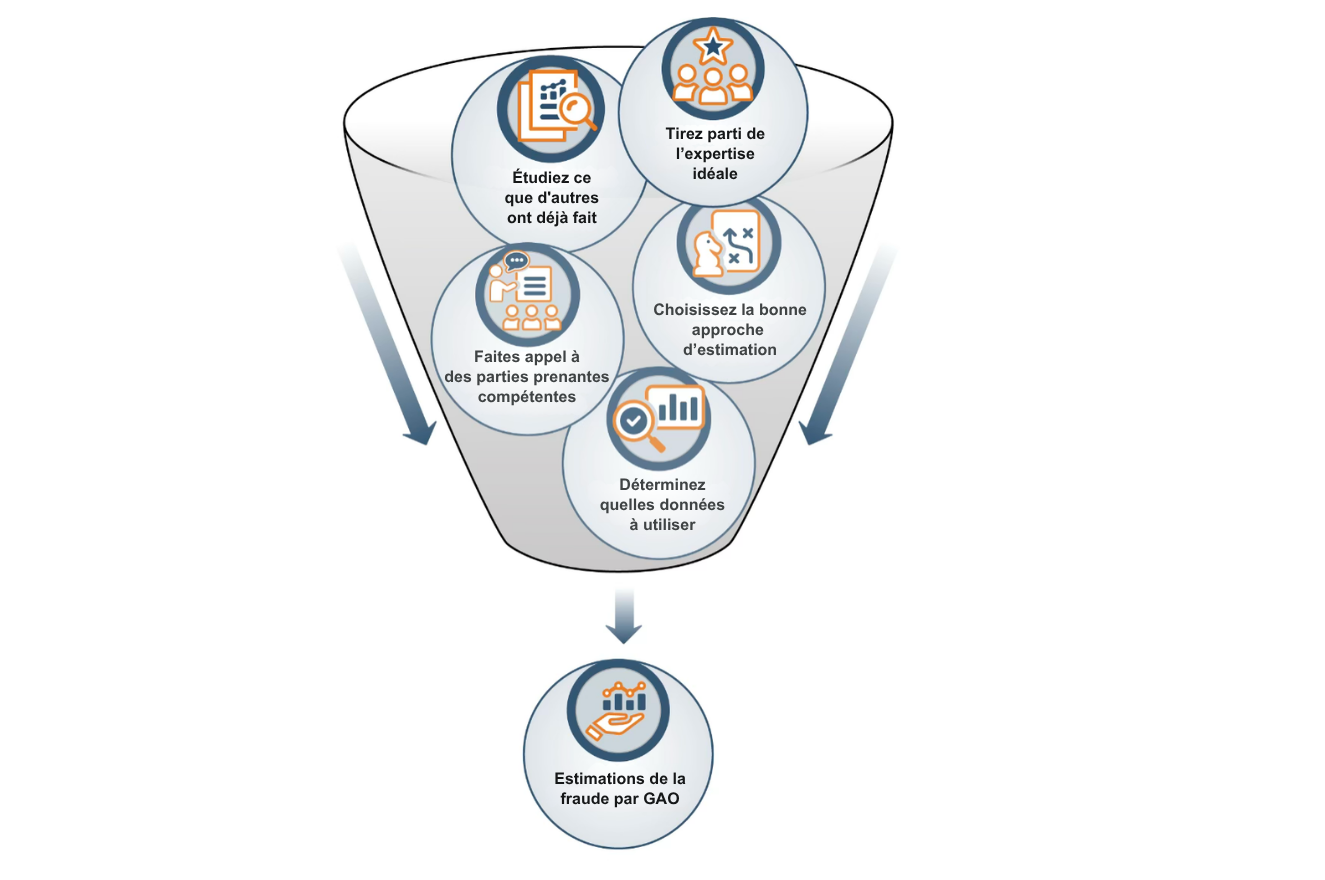
- S’appuyer sur l’expertise adéquate. La GAO a constitué des équipes diversifiées afin d’élaborer ses estimations de fraude. Ces équipes comprenaient des experts issus de l’ensemble de la GAO possédant une connaissance approfondie de la fraude, ainsi que des économistes, des méthodologistes, des statisticiens et des juristes.
- Étudier les travaux antérieurs. Avant de procéder à l’analyse, les équipes ont mené des recherches approfondies sur d’autres travaux d’estimation de la fraude afin d’identifier des méthodes et des éléments à prendre en compte. Ces recherches ont également aidé les équipes à valider les estimations de la GAO à un stade ultérieur du processus.
- Collaborer avec des parties prenantes bien informées. La GAO a rencontré des professionnels des forces de l’ordre, des responsables de programmes, des experts du monde universitaire et d’autres professionnels de la surveillance afin de discuter des approches, des données, de la théorie et des résultats.
- Déterminer les données à utiliser. La GAO a passé plusieurs mois à identifier et à analyser les différentes sources de données disponibles pour alimenter ses modèles statistiques dans le cadre de chaque estimation. Chaque source de données présentait des particularités propres susceptibles d’entraîner des biais et des limites. Après avoir identifié les sources de données potentielles, les équipes ont sélectionné, analysé et organisé les données en vue du processus d’estimation final.
- Choisir la bonne approche d’estimation. Les deux estimations de la fraude réalisées par la GAO n’ont pas utilisé la même approche ; le choix de l’approche d’estimation appropriée dépend fortement des données disponibles et des objectifs de l’estimation. Selon le statisticien en chef de la GAO, Jared Smith, « lorsque la fraude est associée à des dossiers individuels, il peut être possible d’utiliser un échantillon statistique de ces dossiers pour estimer la fraude au sein d’une population plus large. La GAO a utilisé cette approche pour estimer la fraude à l’assurance chômage pendant la pandémie. Lorsqu’on examine la fraude à un niveau plus large, comme l’a fait la GAO avec son estimation de la fraude à l’échelle de l’administration, la modélisation statistique associée à la simulation de Monte-Carlo s’est avérée un outil plus performant. » La simulation de Monte-Carlo, utilisée dans l’estimation de la fraude à l’échelle de l’administration, était appropriée compte tenu de l’incertitude liée à l’estimation de la fraude et de la qualité limitée des données disponibles sur la fraude à l’échelle de l’administration.
- Vérification et validation. Les estimations de la GAO ont fait l’objet d’une vérification et d’une validation approfondies. La GAO a soigneusement évalué la fiabilité des données utilisées dans les estimations, notamment par le biais d’entretiens avec des responsables des agences bien informés. Les hypothèses et les approches des modèles ont été examinées en interne et en coordination avec des experts externes, puis comparées à des études de mesure et d’estimation de la fraude. Les résultats des modèles ont été examinés, notamment au moyen de tests de sensibilité. Chaque étape du processus a respecté le cadre d’assurance qualité de la GAO, reflétant nos normes rigoureuses en matière de documentation et d’examen indépendant.
L’approche de la GAO en matière de communication de ses estimations de fraude
La GAO a présenté ses estimations de la fraude à l’échelle de l’administration fédérale et dans le domaine de l’assurance chômage dans des rapports publics en les replaçant dans leur contexte, notamment en fournissant des informations générales sur la fraude dans les programmes fédéraux et des conseils sur la manière d’interpréter ces estimations.
Le rapport sur les estimations à l’échelle de l’administration comprenait également une analyse détaillée de la manière dont ces estimations contribuent à l’intégrité des programmes. Par exemple, les estimations de fraude peuvent aider à mettre en évidence l’ampleur du problème, à améliorer la hiérarchisation des priorités en matière de contrôle et à démontrer le retour sur investissement de la gestion des risques de fraude.
Le rapport d’estimation relatif à l’assurance chômage décrivait les conditions d’éligibilité spécifiques et les faiblesses des contrôles internes liées à l’extension temporaire des programmes d’assurance chômage pendant la pandémie de COVID-19.
En replaçant les estimations de fraude dans le contexte plus large de la gestion des risques de fraude, la GAO a fourni des informations essentielles nécessaires à la pleine compréhension et à l’utilisation appropriée de ces estimations. Par exemple, la GAO a expliqué les environnements de risque reflétés dans l’estimation à l’échelle de l’administration fédérale et en quoi cette estimation contrastait avec les estimations des paiements indus.
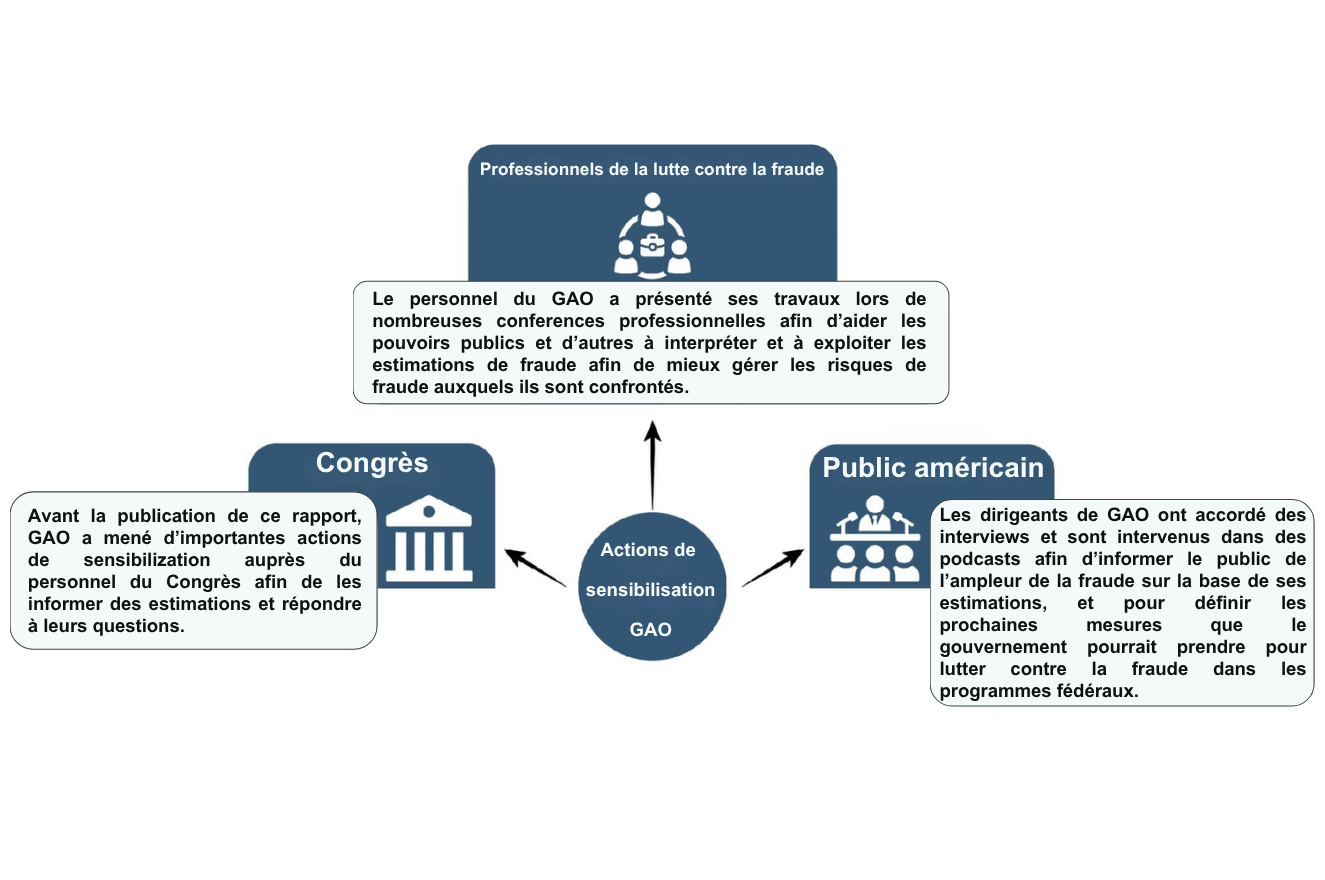
La mise en place d’actions de sensibilisation auprès de divers publics a également contribué à faire connaître les estimations de la GAO et à encourager leur adoption dans la gestion des risques de fraude, comme l’illustre la figure ci-dessous.
Selon Rebecca Shea, Directrice du service des audits judiciaires et des enquêtes, « les actions de sensibilisation menées au cours de ce travail ont notamment contribué à obtenir l’adhésion à nos recommandations. Quelle que soit l’opinion des agences sur le chiffre lui-même, elles ont reconnu l’intérêt de l’estimation pour améliorer la prévention de la fraude. En conséquence, elles ont accepté de mettre en œuvre les recommandations que nous avons formulées pour renforcer les efforts d’estimation de la fraude. En effet, le ministère américain du Trésor explore déjà des pistes pour élaborer des estimations de la fraude plus détaillées afin de dynamiser les efforts de prévention et de détection. »
L’estimation de la fraude soutient la mission de contrôle
Les estimations de la fraude réalisées par la GAO ont complété son travail de surveillance. Par exemple, ces estimations ont complété la mise à jour 2025 de la « liste des risques élevés » établie de longue date par la GAO, qui met en évidence les domaines au sein du gouvernement fédéral présentant de graves vulnérabilités à la fraude, au gaspillage, aux abus et à la mauvaise gestion, ou nécessitant une transformation. La GAO met à jour cette liste au début de chaque nouvelle session du Congrès. Ces estimations ont également étayé les recommandations prioritaires du GAO, c’est-à-dire les recommandations qui n’ont pas été mises en œuvre et qui méritent l’attention des responsables des principaux départements ou agences, car leur mise en œuvre pourrait permettre de réaliser d’importantes économies ; d’améliorer la prise de décision du Congrès ou du pouvoir exécutif sur des questions majeures ; d’éliminer la mauvaise gestion, la fraude et les abus ; ou de garantir que les programmes respectent la législation et que les fonds soient dépensés conformément à la loi, entre autres avantages. Chaque année, la GAO adresse des courriers aux responsables des principaux ministères et agences, les exhortant à se concentrer sur ces recommandations prioritaires.
D’autres institutions supérieures de contrôle des finances publiques (ISC) pourraient examiner comment de telles estimations pourraient faire progresser leurs efforts de contrôle respectifs. Les estimations de la fraude pourraient aider les organes législatifs, les responsables de programmes et les contribuables à mieux comprendre l’ampleur et la portée de la fraude dans les dépenses publiques. Ce travail peut également aider les ISC à identifier et à remédier aux faiblesses des efforts existants visant à mesurer et à lutter contre la fraude, tout en aidant les gouvernements à déterminer le niveau approprié d’investissements dans la lutte contre la fraude. Ces estimations servent de repères pour calculer le retour sur investissement des activités de prévention et de détection. En outre, elles sont essentielles pour démontrer l’intégrité de la gestion des programmes. Selon l’ancien Contrôleur général des États-Unis d’Amérique, Gene Dodaro, « outre le fait qu’elles aident à comprendre les pertes liées à la fraude, les estimations de la fraude peuvent contribuer à hiérarchiser les priorités en matière de contrôle en identifiant les programmes gouvernementaux particulièrement exposés à des pertes importantes dues à la fraude ». Il a par ailleurs souligné que ces estimations pourraient également étayer les recommandations relatives à la prévention, à la détection et à la lutte contre la fraude.
Notes de bas de page
- GAO, Gestion des risques de fraude : les données de 2018 à 2022 montrent que le gouvernement fédéral perdrait chaque année entre 233 et 521 milliards de dollars à cause de la fraude, selon différents scénarios de risque, GAO-24-105833 (Washington, D.C. : 16 avril 2024). ↩︎
- GAO, Assurance chômage : le montant estimé de la fraude pendant la pandémie se situerait probablement entre 100 et 135 milliards de dollars, GAO-23-106696, (Washington, D.C. : 12 septembre 2023). ↩︎
- GAO, Gestion des risques de fraude : les agences devraient poursuivre leurs efforts pour mettre en œuvre les meilleures pratiques, GAO-24-106565 (Washington, D.C. : 1er novembre 2023). ↩︎