30 ans d’audit de performance au sein de la Commission d’audit et d’inspection de Corée : Évolution et réalisations
Auteurs : Mme KIM Nanyoung, M. YUN Sungwon, Mme OH Sunyoung, Conseil coréen d’audit et d’inspection
1. Introduction
L’audit de performance vise à garantir la responsabilité de l’État en examinant l’économie, l’efficience et l’efficacité des activités publiques. Bien que l’INTOSAI ait établi des normes universelles en matière d’audit de performance, les modalités spécifiques de fonctionnement de chaque Institution supérieure de contrôle des finances publiques (ISC) reflètent des stades de développement différents, et les résultats de leurs audits de performance varient en fonction de leur contexte historique et de leur environnement politique et administratif.
La Commission coréenne d’audit et d’inspection (BAI) est une institution constitutionnelle1 créée en 1963 et dotée d’une double fonction d’audit et d’inspection. Au cours de ces premières années, la BAI a tiré parti de cette double fonction pour mener des audits fortement axés sur la conformité. Cela a contribué à instaurer une discipline dans le secteur public et à éliminer en grande partie la corruption. Des années plus tard, à mesure que le développement économique, la démocratisation et l’informatisation progressaient, l’approche opérationnelle du gouvernement coréen a évolué pour mettre l’accent sur la performance. En conséquence, la BAI a adopté l’audit de performance en 1994 afin de surmonter les limites de l’audit de conformité et de moderniser ses pratiques d’audit.
Au cours de la période de 31 ans allant de 1994 à 2024, la BAI a mené au total 4 175 audits, dont 445 étaient des audits de performance (14 en moyenne annuelle, soit 11 % du total).
2. Évolution de l’audit de performance au sein de la BAI
Les étapes de développement de l’audit de performance au sein de la BAI peuvent être caractérisées par quatre phases — Surveillance, Analyse, Analyse approfondie et Prévision — en tenant compte à la fois des facteurs externes (évolutions politiques, économiques, technologiques et des paradigmes opérationnels du gouvernement) et des facteurs internes (philosophies directrices des Présidents, objectifs stratégiques et orientations opérationnelles). Afin de garantir le bon fonctionnement de l’audit de performance, la BAI n’a cessé de réformer et de faire progresser ses fondements, tels que les cadres juridiques, les ressources humaines, la structure de soutien organisationnel, les technologies de l’information, etc.
Surveillance (de 1994 à 2003)
La BAI a introduit l’audit de performance à grande échelle en 1994. En 1995, elle a établi une base juridique pour l’audit de performance en intégrant dans la loi sur la Commission d’audit et d’inspection des dispositions relatives aux recommandations et aux notifications en tant que résultats d’audit. De plus, afin de renforcer l’expertise dans la conduite de l’audit de performance, la BAI a mis en place des programmes de recrutement spécifiques pour les juristes et les comptables en 1996, ainsi que pour les experts titulaires d’un master ou d’un doctorat en 2000. Au cours de cette période, la BAI s’est fixée pour objectif principal d’examiner l’efficacité des activités de l’administration. Grâce à ses compétences en matière d’audit et d’inspection, la BAI a pu obtenir des résultats significatifs dans l’amélioration de l’efficacité du secteur public et la prévention du gaspillage budgétaire et de fuite fiscale.
| Étude de cas : État d’avancement des projets d’amélioration structurelle des communautés rurales et de pêche (1998) Contexte : En réponse à la mondialisation et à la libéralisation de l’agriculture, le gouvernement a mis en œuvre un plan de réforme structurelle en faveur des communautés rurales et de pêcheurs (42 000 milliards de KRW, soit environ 40 milliards de dollars, sur 10 ans). Conclusions de l’audit : L’audit a mis en évidence des versements de subventions irréguliers, des pertes dues à des retards dans la mise en œuvre des projets (environ 235 milliards de KRW, soit environ 230 millions de USD) et des résultats inférieurs aux objectifs fixés. Mise en œuvre : Recouvrement d’environ 300 milliards de KRW (environ 300 millions de dollars américains) de subventions indûment versées, renforcement des critères de sélection des nouveaux opérateurs et regroupement des organismes auparavant dispersés chargés des secteurs liés à l’agriculture et à l’élevage. Impact : Amélioration de l’efficacité budgétaire grâce à la prévention d’un gaspillage budgétaire à grande échelle, et amélioration de la rapidité et de la commodité des services administratifs. |
Analyse (de 2004 à 2007)
Alors que le gouvernement renforçait la gouvernance axée sur les résultats en introduisant des mesures telles que le système de budgétisation axée sur la performance, la BAI a réorienté son approche opérationnelle vers l’audit de performance sous la bannière de « l’audit des systèmes ». En 2005, la BAI a établi un manuel opérationnel sur l’audit de performance et a fondé l’Institut de recherche en évaluation (ERI) en tant qu’institution spécialisée destinée à compléter l’expertise requise pour l’audit de performance. Au cours de cette période, la BAI a axé l’essentiel de ses audits sur l’identification des causes profondes des problèmes afin d’améliorer les systèmes gouvernementaux, a mis en place un système de suivi continu et a assuré le suivi des politiques et des projets, a mis en place un système d’audit électronique pour ses opérations internes et a renforcé son expertise en matière d’audit de performance en s’appuyant sur les analystes politiques professionnels de l’ERI.
| Étude de cas : État d’avancement du projet de création d’emplois dans les services sociaux (2007) Contexte : 11 ministères ont lancé 43 programmes d’emploi d’un montant total de 1 300 milliards de wons sud-coréens afin de répondre à la demande croissante en matière de services sociaux et de lutter contre le chômage. Conclusions de l’audit : L’audit a permis d’identifier six programmes inadaptés grâce à l’utilisation d’un modèle récemment développé par les chercheurs de l’Institut de recherche en évaluation (ERI), en réponse aux critiques concernant l’absence de modèle d’évaluation de l’adéquation des emplois. Mise en œuvre : le ministère de la Planification et du Budget a établi des normes salariales communes et les a intégrées dans le budget 2008 en adoptant les indicateurs d’évaluation de l’ERI. Impact : cela a contribué à la stabilité des conditions de vie de la population grâce à des mesures telles que la garantie de revenus pour les participants aux programmes, et a renforcé l’efficacité budgétaire en mettant en place un système d’évaluation des programmes fondé sur des données factuelles. |
Analyse approfondie (de 2008 à 2019)
À ce stade, la BAI a concentré ses efforts sur l’utilisation à grande échelle de techniques d’audit telles que l’analyse approfondie et les données administratives. S’inscrivant dans la tendance à l’informatisation qui s’est généralisée dans la société, la BAI a encouragé l’informatisation des travaux d’audit, en mettant en place le système d’audit ouvert (OASYS) en 2014. De plus, en 2018, elle a mis en place le « Best Audit and Inspection System for Rule-based Observation Network » (BARON), un système qui collecte un large éventail de données publiques sur les finances, les autorisations, l’éducation, etc., puis les traite pour en faire des supports prêts à l’emploi pour les auditeurs, en fonction de leurs demandes.
| Étude de cas : les groupes vulnérables dans les programmes d’emploi sur le marché du travail (2018) Contexte : des chevauchements dans les aides et des omissions de bénéficiaires, dus au cloisonnement des activités entre les ministères, persistaient malgré un budget de 18 000 milliards de wons sud-coréens. Conclusions de l’audit : L’audit a mis en évidence un décalage par rapport à la demande réelle dû à une sélection inappropriée des cibles, résultant du classement systématique de toutes les personnes âgées de 55 ans et plus dans la catégorie des groupes vulnérables. Analyse réalisée à partir de données administratives à grande échelle, notamment des informations issues du système Ilmoa, de WorkNet et des registres de l’assurance maladie nationale. Mise en œuvre : la pratique consistant à classer automatiquement certaines tranches d’âge comme vulnérables a été supprimée, et le processus de sélection a été révisé afin de donner la priorité aux populations véritablement vulnérables et aux jeunes. Impact : Contribution à la stabilité de la protection sociale grâce à une participation accrue des groupes vulnérables et amélioration de l’efficacité budgétaire grâce à une analyse fondée sur les données. |
Prévision (de 2020 à 2024)
Depuis 2020, les audits de la BAI sont conçus pour examiner les systèmes de réponse du gouvernement face aux risques futurs, tels que les changements de la structure démographique, la crise climatique et l’innovation technologique. La BAI a également mis en place un système de planification des audits, qui lui permet d’anticiper les risques futurs en menant des analyses professionnelles des risques liés aux « domaines à haut risque ». En outre, la BAI a créé le Bureau d’audit sur les questions stratégiques.
| Étude de cas : État des lieux de l’adaptation et de la réponse à la crise climatique Ⅰ (2023) Contexte : Examen du dispositif scientifique de réponse dans les secteurs de l’eau et de l’alimentation afin de se préparer aux pertes économiques causées par le changement climatique. Conclusions de l’audit : Eau : Identification d’une multiplication par deux des pénuries d’eau par rapport aux prévisions antérieures lors de l’application de scénarios climatiques futurs. Alimentation : Identification de politiques qui n’ont pas pris en compte les risques de baisse des rendements agricoles et de chute des approvisionnements étrangers induits par le changement climatique. Mise en œuvre : Introduction de prévisions basées sur des scénarios climatiques dans les secteurs de l’eau, de l’alimentation et de la pêche, mise en place d’une plateforme globale de gestion de l’eau et lancement de projets pangouvernementaux d’adaptation au changement climatique. Impact : La sécurité publique a été garantie grâce au renforcement de politiques scientifiques de sécurité de l’eau fondées sur des données, et un système national de réponse intégrant activement les variables liées à la crise climatique a été mis en place. |
3. Résultats et impacts de l’audit de performance de la BAI
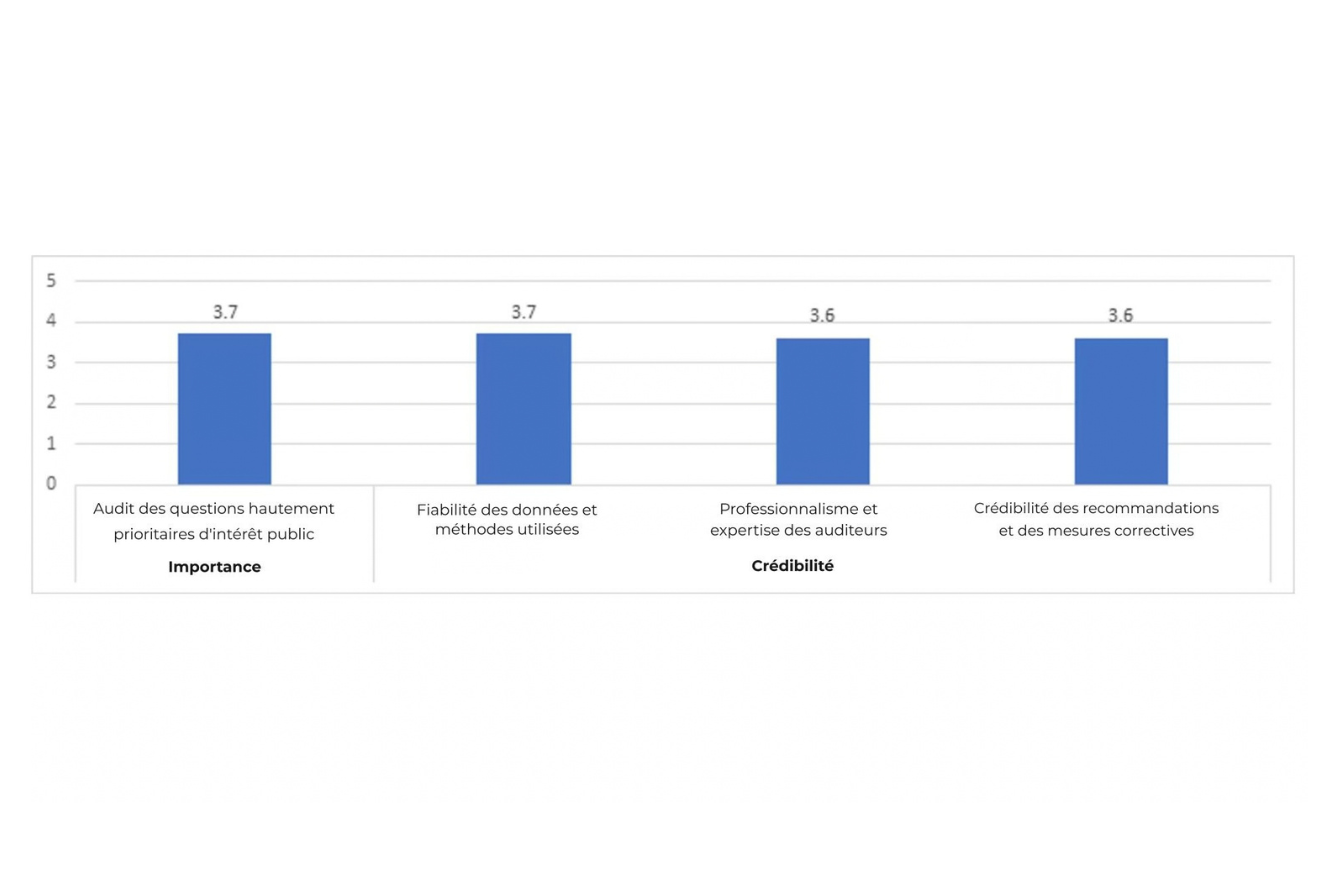
Les audits de performance de la BAI ont été très bien notés pour leur excellence tout au long du cycle d’audit, tant en ce qui concerne la pertinence du choix des thèmes d’audit, la fiabilité des éléments probants et des méthodologies utilisées, la productivité des audits, que l’efficacité et l’impact des résultats d’audit. En particulier, dans une enquête menée auprès des fonctionnaires des administrations publiques soumises aux audits de la BAI, des notes élevées ont été attribuées à la pertinence des thèmes d’audit — à savoir la mesure dans laquelle les audits de la BAI traitent de questions suscitant un intérêt public majeur — ainsi qu’à la fiabilité des pratiques d’audit, notamment les éléments probants et les méthodologies étayant les conclusions et les recommandations d’audit.
Pertinence et crédibilité de l’audit de performance de la BAI
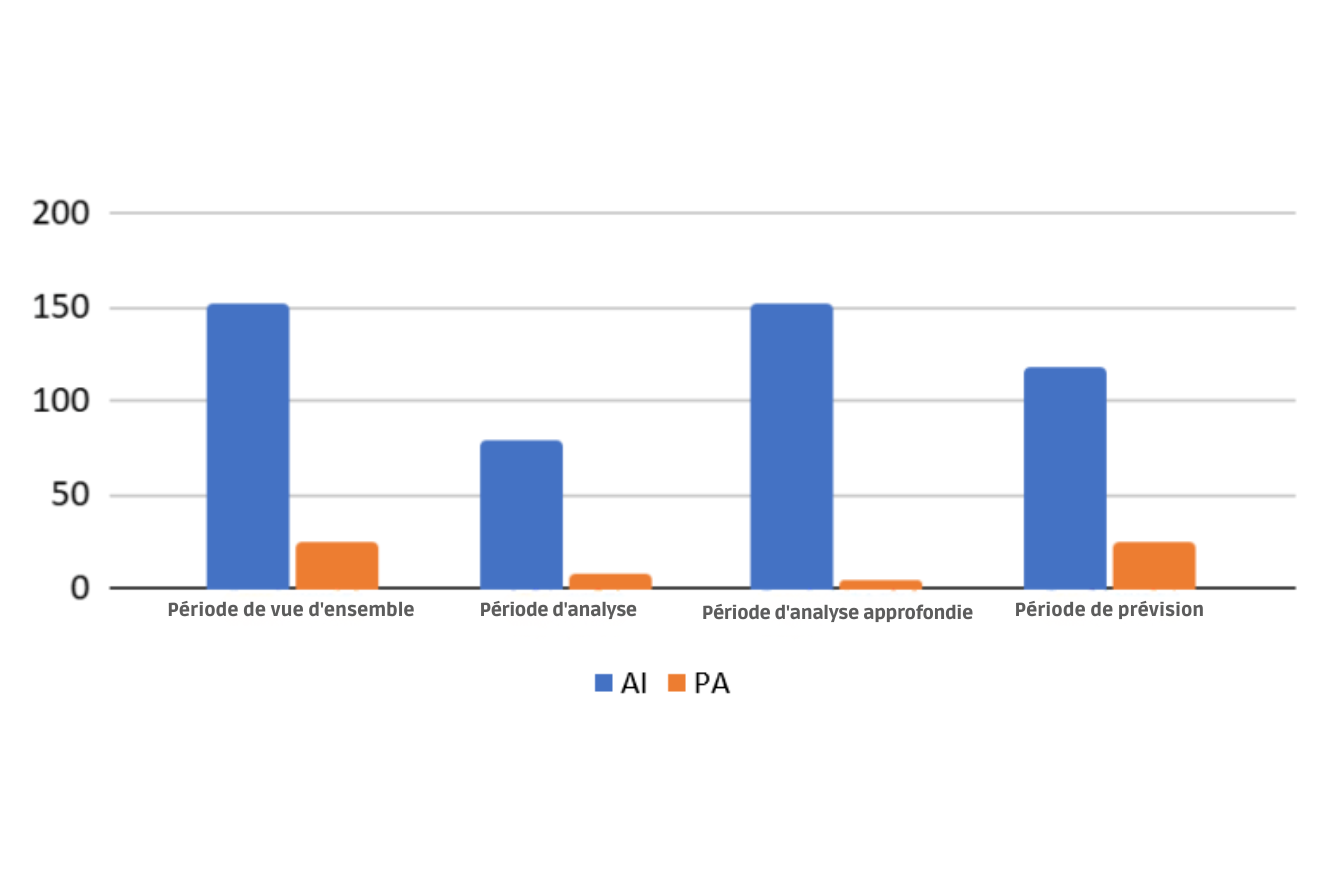
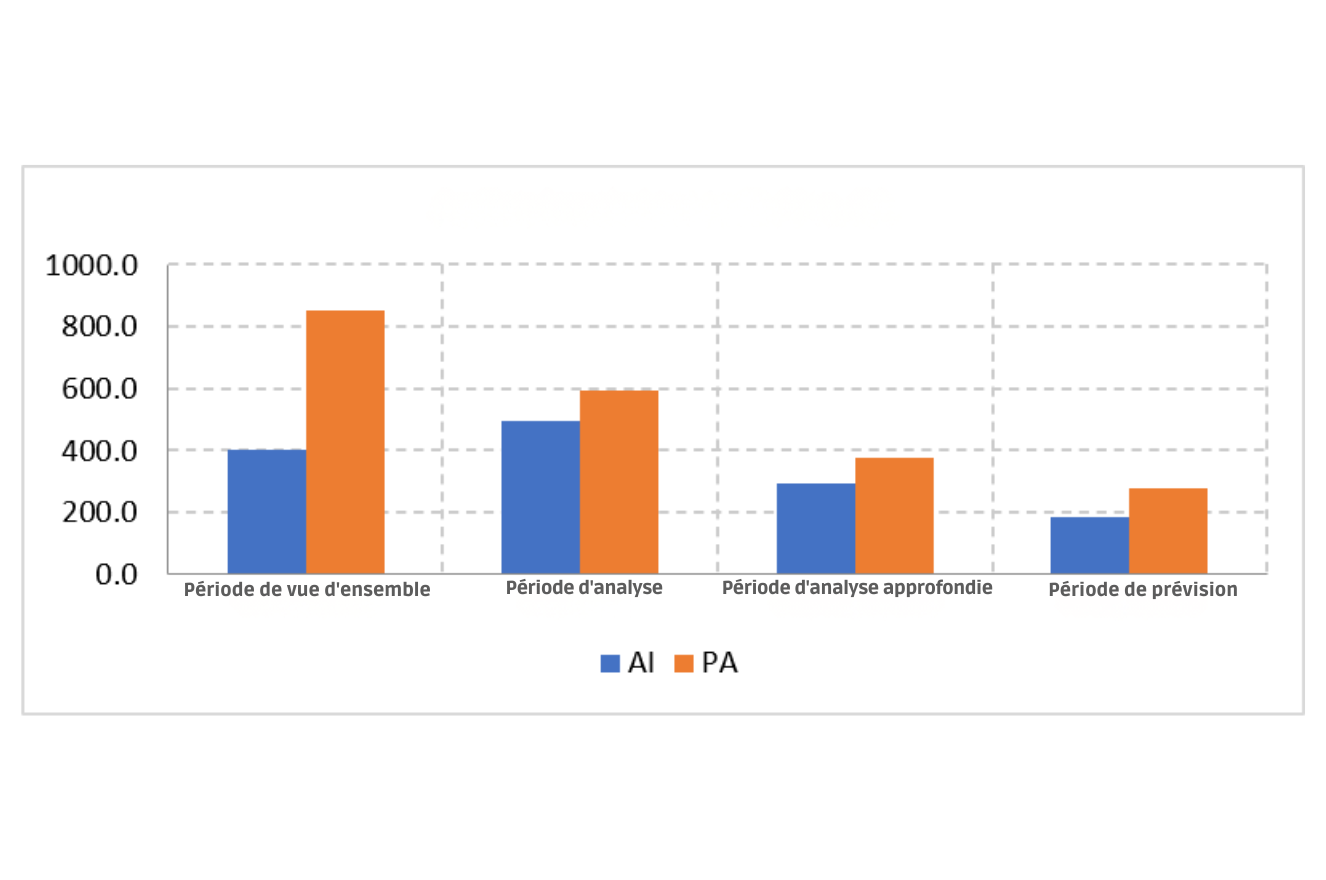
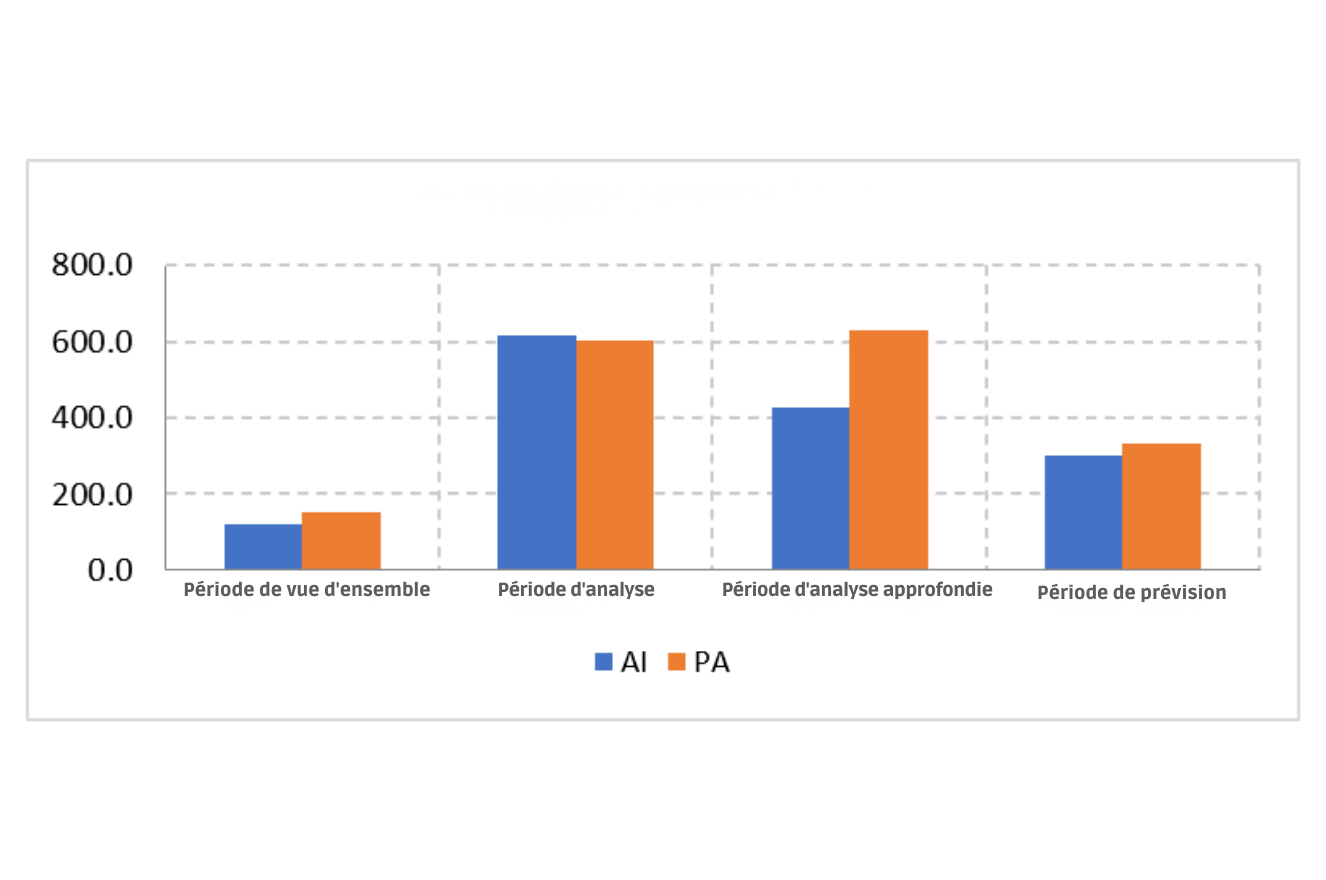
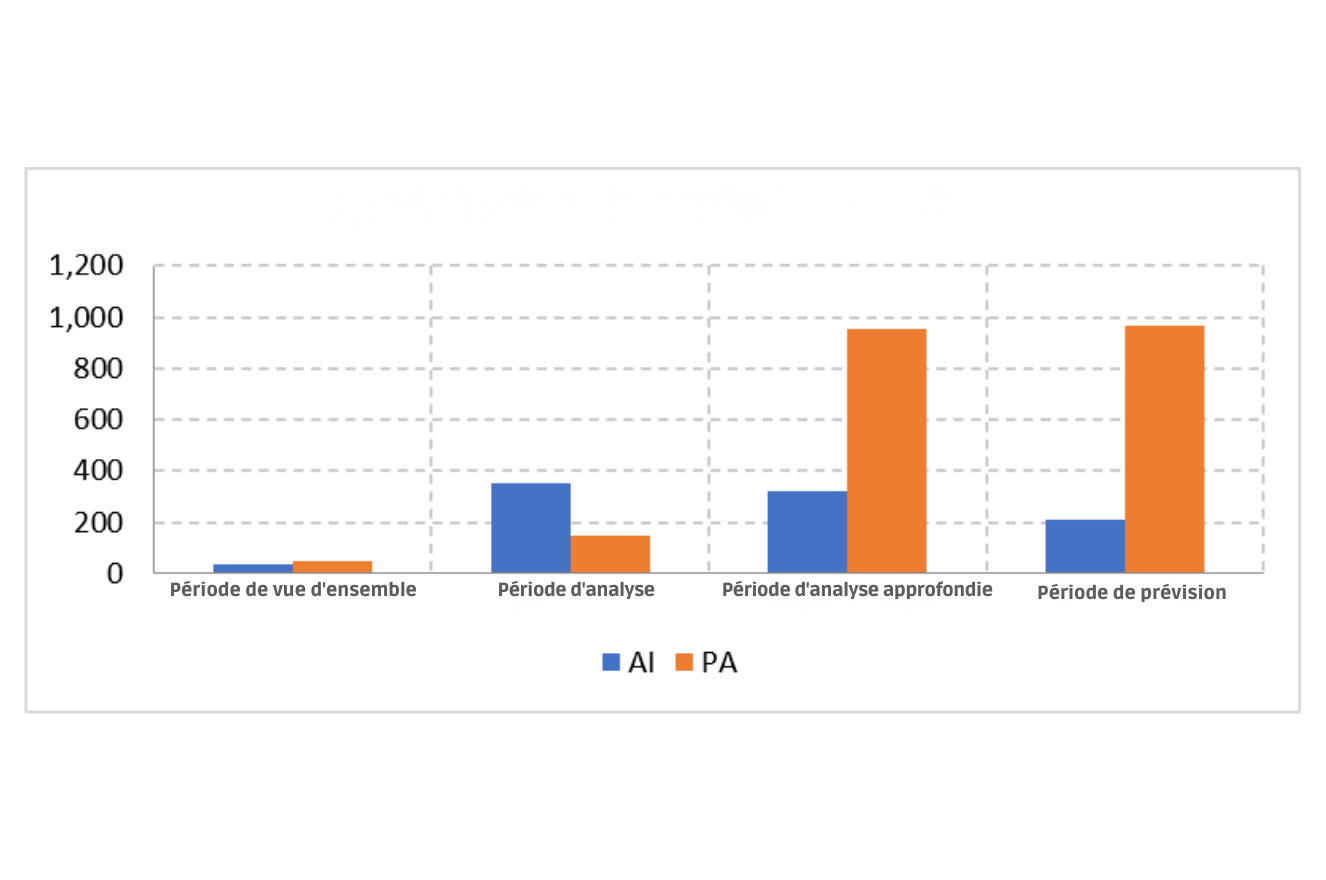
En termes de productivité des audits, l’audit de performance semble se distinguer des autres types d’audit en ce sens que : le nombre d’audits réalisés est moindre, ils nécessitent davantage de ressources en personnel et leur réalisation prend généralement plus de temps. Néanmoins, les bénéfices financiers générés par audit ont augmenté rapidement au fil du temps. Au cours de la période « Analyse », l’impact financier par audit de performance était légèrement supérieur à celui des autres types d’audit, tandis qu’il a été multiplié par cinq au cours de la période « Prévision ».
Productivité des audits de performance du BAI
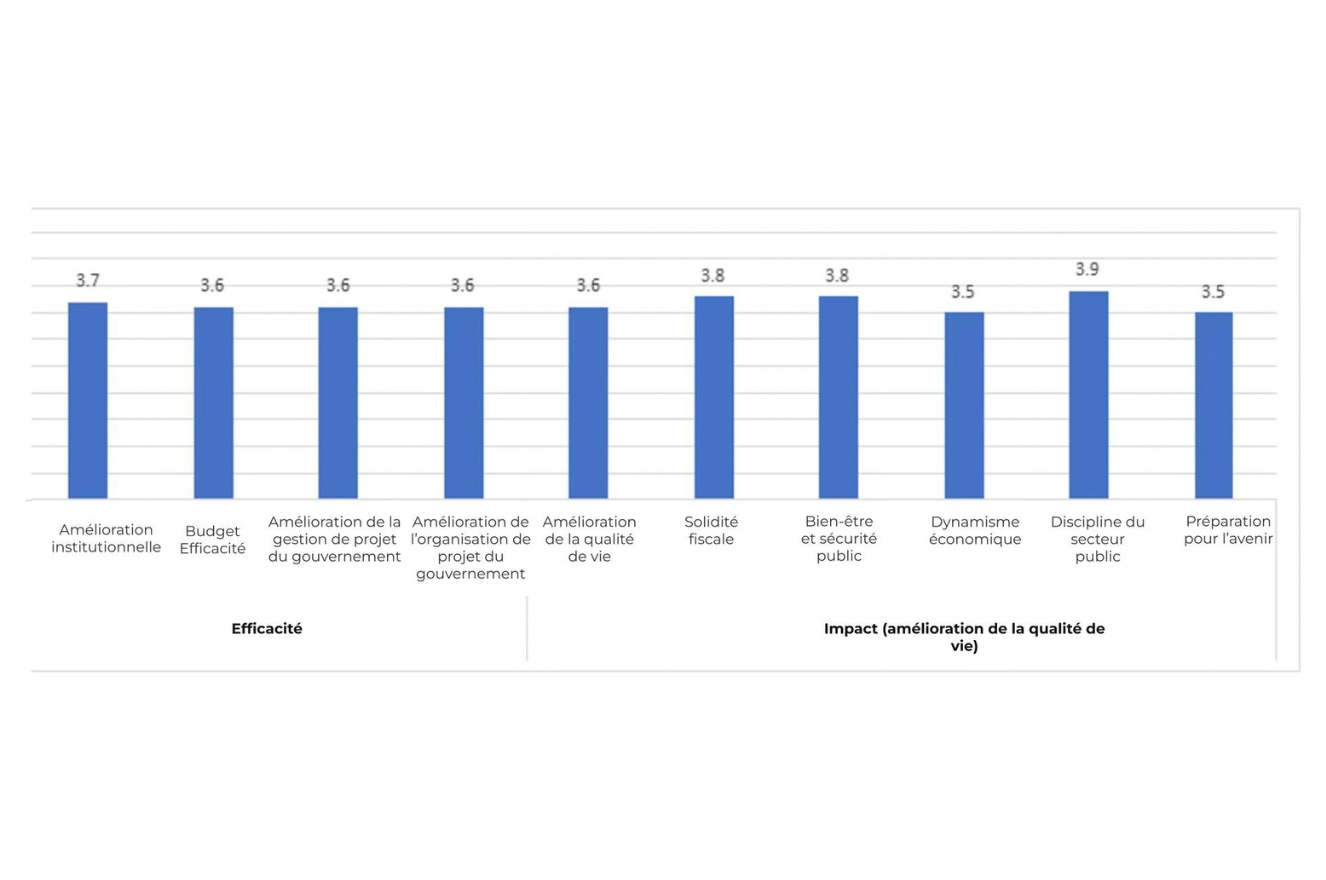
En termes d’efficacité des résultats d’audit, les audits ont été bien évalués dans toutes les catégories, notamment en ce qui concerne leur contribution à l’amélioration des institutions, au renforcement de l’efficacité de la gestion budgétaire, à l’amélioration du fonctionnement des programmes gouvernementaux et à l’avancement de la gestion organisationnelle.
L’impact des audits à travers ces améliorations administratives a également reçu des évaluations élogieuses dans toutes les catégories, notamment la bonne santé des finances publiques, la sécurité et le bien-être publics, la vitalité économique, l’intégrité et la discipline du secteur public, ainsi que la préparation aux défis futurs.
Efficacité et impact de l’audit de performance de la BAI
4. Conclusion
Au cours des 30 dernières années, les audits de performance menés par la Commission coréenne d’audit et d’inspection (BAI) ont évolué, passant d’un contrôle de l’efficacité financière (« Surveillance ») à une analyse des programmes visant à identifier les causes profondes et à formuler des recommandations d’amélioration (« Analyse »), puis à des diagnostics approfondis fondés sur les données (« Analyse approfondie ») et à l’anticipation des risques futurs (« Prévision »).
Cette évolution a été soutenue par des éléments clés du cadre d’audit de la BAI, notamment le pouvoir de mener conjointement des audits et des inspections, le renforcement des effectifs spécialisés et des organismes de recherche, associé à une formation améliorée, la mise en place de systèmes d’analyse de données et une application plus large des méthodologies d’analyse scientifique, ainsi que la mise en place d’une planification professionnelle des audits fondée sur les risques.
Depuis 2026, les audits de performance de la BAI ont encore évolué vers une approche « d’audit centré sur le citoyen », mettant davantage l’accent sur la garantie que les résultats des audits se traduisent plus rapidement par des améliorations tangibles de la qualité de vie et du bien-être quotidien des citoyens. Conformément à cette évolution, la BAI a élargi ses objectifs d’audit de performance au-delà de l’économie, de l’efficience et de l’efficacité pour mettre davantage l’accent sur l’équité, les droits de l’homme et d’autres valeurs publiques.
Il est à espérer que l’expérience de la BAI servira de référence utile aux Institutions supérieures de contrôle des finances publiques (ISC) alors qu’elles continuent à développer et à améliorer leurs pratiques d’audit de performance d’une manière qui reflète leurs propres contextes juridiques et institutionnels.
Note de bas de page
- À la suite de la mise en place du gouvernement de la République de Corée, la Cour des comptes (chargée de l’audit financier) a également été créée en août 1948, suivie par la Commission d’inspection (chargée de contrôler l’action des fonctionnaires) en décembre de la même année. Afin de remédier au chevauchement des missions d’audit et des tâches administratives, ces deux organismes ont été fusionnés pour former l’actuel BAI, une agence constitutionnelle dont les pouvoirs ont été définis par le 5ème amendement de la Constitution. ↩︎