الابتكار في تدقيق الأداء لتعزيز الشفافية والحوكمة الرشيدة ومكافحة الفساد في مكتب التدقيق في حسابات الدولة في فيتنام
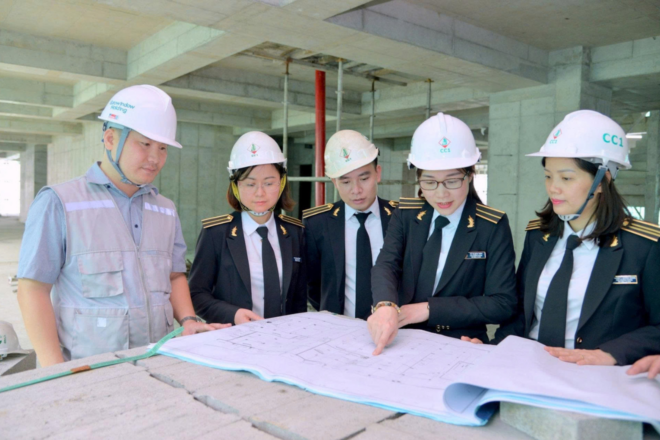
من إعداد: مكتب التدقيق في حسابات الدولة في فيتنام
1. المقدمة
تواجه البلدان في مختلف أنحاء العالم راهناً ضغوطاً كبيرة لحملها على تعزيز الحوكمة العامة، وتحقيق أهداف التنمية المستدامة للأمم المتحدة، والوفاء بالالتزامات بمنع ومكافحة الفساد والهدر وغير ذلك من الممارسات السلبية. في هذا السياق، يسلّط الهدف 16 من أهداف التنمية المستدامة الضوء على أهمية تعزيز الشفافيّة، والحوكمة الرشيدة، ومكافحة الفساد بأشكاله كافّة. في الوقت نفسه، يؤكّد إعلان أبو ظبي الصادر عن الإنتوساي أيضاً على الدور الذي تضطلع به الأجهزة العليا للرقابة المالية والمحاسبة في منع الفساد ومكافحته على نحو أكثر فعالية، ويعزّز هذا الدور.
وبذل مكتب التدقيق في حسابات الدولة في فيتنام، بصفته عضواً نشطاً في الإنتوساي، جهوداً متواصلة لتعزيز أعمال مكافحة الفساد من خلال مراجعة مجالات الموضوعات الرئيسية المتعلّقة بتنظيم وإدارة موازنة الدولة والقضايا المعرّضة للمخالفات والفساد والهدر، مع تعزيز تطبيق الأدوات والتقنيات ومنهجيات التدقيق الجديدة في هذا المجال.
2. تدقيق الأداء ودوره في الحوكمة العامة ومكافحة الفساد
وفقاً للمعيار الدولي للأجهزة العليا للرقابة المالية والمحاسبة 3000 الصادر عن الإنتوساي، تقيّم عمليات تدقيق الأداء العناصر الاقتصادية للبرامج والسياسات والمشاريع والأنشطة العامة وكفاءتها وفعاليتها. وتنعكس العلاقة بين تدقيق الأداء والحوكمة العامة ومكافحة الفساد في الجوانب التالية:
أولًا، بالمقارنة مع الامتثال وعمليات التدقيق المالي، يتضمن اختيار موضوعات تدقيق الأداء المحتملة عملية أكثر شمولاً، بما في ذلك وضع معايير اختيار الموضوعات، وبرامج التدقيق وخططه، وتقييم الآثار المحتملة، وصياغة التوصيات المتوقّعة منذ بداية التدقيق. ويساهم اختيار موضوعات التدقيق المناسبة، والمسوح الأولية الشّاملة، والتخطيط التفصيلي للتدقيق في تحديد المؤشّرات غير العادية، والثّغرات في آليات التحكم في الطاقة، وأوجه القصور في نظم الرقابة الداخلية، وتالياً تمكين التحديد المبكر لمخاطر الفساد والهدر داخل الجهات الخاضعة للتدقيق.
ثانياً، يعمل تدقيق الأداء كأداة لتعزيز الشفافيّة من خلال الكشف عن النتائج وفعالية إدارة الأموال والأصول العامة واستخدامها من جانب المنظمات وعبر مستويات الموازنة. ويعدُّ تدقيق الأداء عنصراً مهماً في دعم السّلطات العامة المسؤولة عن إدارة الأموال والأصول العامة واستخدامها في تعزيز المساءلة والنزاهة وثقة الجمهور. كما يوفّر أساساً للإشراف والتدقيق من جانب الجمعية الوطنية، والمجالس الشّعبية على المستويات كافّة، وأعضاء الجمعية الوطنية، ومندوبي مجلس الشّعب، والوكالات التابعة للدولة، والمنظمات الاجتماعية والسياسية، والمواطنين على إدارة الأموال والأصول العامة واستخدامها، وتالياً الحدّ من مخاطر الفساد والهدر.
ثالثاً، يساهم تدقيق الأداء في تحسين السياسات العامة من خلال توفير تقييمات مستقلّة وموضوعيّة وقائمة على الأدلّة لعمليات تنفيذ السياسات فضلاً عن نتائجها وأدائها. وبعيداً عن تحديد أوجه القصور أو الهدر، يساهم تدقيق الأداء في الكشف عن أوجه القصور في تحديد أهداف السياسات، وآليات تخصيص الموارد، ونظم قياس الأداء، وعمليات التنسيق بين الوكالات، ومدى تحقيق الأهداف المرجوّة. وعلى هذا الأساس، يحدّد التقرير الثّغرات في الأطر المؤسّسية وأطر السياسات ويوصي باتّخاذ الإجراءات التصحيحية، وتالياً مساعدة السّلطات العامة في تعديل اللوائح التنظيمية القديمة أو غير الملائمة أو تنقيحها أو استبدالها. لذلك يشكّل تدقيق الأداء آلية مهمة لإبداء الملاحظات على السياسات، ويساهم في تحسين عملية اتخاذ القرار العام وتعزيز الحوكمة العامة التي تتّسم بالشفافيّة والفعالية والتركيز على النتائج.
3. الأدوات والأساليب الجديدة في تدقيق الأداء
- التدقيق الشّامل
في سياق الثّورة الصناعية الرابعة، أصبح تطبيق التكنولوجيا والتحوّل الرقمي مطلباً ملحّاً لمكتب التدقيق في حسابات الدولة في فيتنام. وبالنسبة إلى تدقيق الأداء، يَسَّر هذا الابتكار التحوّل من أساليب التدقيق التقليدية القائمة على أخذ العيّنات والاختبار اليدوي إلى نموذج تدقيق شامل قائم على البيانات الرقمية وتطبيقات الذّكاء الاصطناعي. ويعالج هذا النّهج القيود والمخاطر التي تفرضها أساليب التدقيق التقليدية التي تعتمد على تقييم نظم الرقابة الداخلية وتقنيات أخذ العينات، والتي لا تفحص سوى جزء من البيانات المتاحة. ويسمح تطبيق أدوات تحليل البيانات الضخمة للمدققين بفحص مجموعات البيانات بالكامل وتحليلها، وتالياً تعزيز القدرة على الكشف عن الأخطاء والتزوير والممارسات الفاسدة. إلا أنَّ هذا النهج يتطلّب استثماراً في قواعد البيانات وتطبيقات تكنولوجيا المعلومات وتطويرها لجمع المعلومات ذات الصلة بموضوعات التدقيق وتخزينها وتحليلها. وحتى اليوم، طوّر المكتب تطبيقاً برمجياً لإدارة معارف التدقيق يستند إلى قاعدة بيانات لنتائج التدقيق وأوجه القصور المكتشفة في قطاع الموازنة المحلية. كما أنشأنا قاعدة بيانات تغطي فترة 2023-2025 من 180 عملية تدقيق، وتشمل نحو 10,700 نتيجة تدقيق ووجه قصور جرى تحديدها من 2,097 جهة خاضعة للتدقيق في 34 مقاطعة ومدينة خاضعة للحوكمة المركزية. وفي إمكان البرنامج استخراج البيانات من تقارير التدقيق وتصنيفها من خلال دمج تكنولوجيات الذّكاء الاصطناعي والتعرّف البصري على الحروف. كما يوفّر لوحات معلومات تحليلية متعدّدة الأبعاد، ووظائف بحث دلالي، ودعماً للمدققين في تحديد النتائج والتوصيات المماثلة لأغراض مرجعية.
2. الابتكارات في التقنيات التحليلية ومنهجيات تدقيق الأداء
شهدت التقنيات والنُهُج التحليلية المتّبعة في تدقيق الأداء أيضاً مقداراً كبيراً من الابتكار، ليس بهدف جعل عمليات التدقيق أسرع فحسب، بل أيضاً لإجراء عمليات التدقيق بطريقة أذكى وأعمق وأكثر تأثيراً على الحوكمة العامة. وتشمل الابتكارات الرئيسية ما يلي:
تطبيق الأنماط والاتجاهات وتقنيات تحليل البيانات
قام مكتب التدقيق في حسابات الدولة في فيتنام بتقديم وتشغيل نظام إدارة التدقيق المركزي، وسجلات التدقيق الإلكترونية، وبرنامج تحليل البيانات المتخصّص. وبحلول عام 2025، كان مستودع بيانات المكتب يحتوي على أكثر من 100 مليون سجل، وتمّ نشر ستّة تطبيقات برمجية تعتمد على الذّكاء الاصطناعي لتحليل الأنماط التشغيلية والاتجاهات في الجهات الخاضعة للتدقيق. وتدعم هذه التطبيقات رصد الموازنة، وتقييم المخاطر، ومراجعة المعاملات المالية، والإشراف على الاستثمار العام، وتقييم الإنفاق الأخضر، ممّا يمكّن النظام من مسح مجموعات البيانات بالكامل وتوقّع الاتجاهات التي تنطوي على مخالفات وتزوير، وتالياً السّماح لجهاز التدقيق بالتدخّل في مرحلة مبكرة. من ناحية أخرى، من المتوقع أن يكون اعتماد الذّكاء الاصطناعي تحويليّاً، ممّا يمكّن المكتب من التحوّل تدريجياً نحو الإشراف الذّكي والاستباقي على إدارة الأموال والأصول العامة واستخدامها في الوزارات والقطاعات والحكومات المحلية والوكالات والجهات العامة. كما يعزّز بروز الذّكاء الاصطناعي وتكنولوجيات تحليل البيانات الضخمة الموضوعيّة، ويحدّ من التحيّز الشخصي، ويولّد توصيات سياسات قيّمة. وفي إمكان الذّكاء الاصطناعي أن يتوقّع اتجاهات المخالفات والتزوير، وأن يمكّن مؤسسات التدقيق من اتخاذ إجراءات مبكرة بدلاً من الاستجابة بعد وقوع الحوادث.
الابتكار في منهجيات التدقيق
لا يمكن للتكنولوجيا تحقيق قيمتها الكاملة إلا عند تطبيقها ضمن نهج تدقيق مناسب. وليس الابتكار في تدقيق الأداء مجرّد رقمنة لعمليات التدقيق التقليدية، بل ينطوي على تحويل الطريقة التي يتمّ بها جمع أدلّة التدقيق استناداً إلى معايير التدقيق وتحليل البيانات ذات الصلة، والتحوّل من التركيز حصراً على تقييم العناصر الاقتصادية والكفاءة والفعالية إلى تحليل الأسباب الجذرية وتقييم الأداء من منظور شامل على مستوى النظام ككل.
وتجدر الإشارة على وجه التحديد إلى ما يلي: (أ) لا ينبغي لنتيجة التدقيق القيّم أن تحدّد “ما إذا كان البرنامج قد حقّق أهدافه أم لا” فحسب، بل ينبغي أن تشرح أيضاً “ما إذا كان قد جرى تصميم البرنامج بأهداف مناسبة”، و”ما إذا كانت بيانات المدخلات موثوقة”، و”ما إذا كانت آليات التنسيق ومعايير تخصيص الموارد معقولة”، و”ما إذا كانت قدرة التنفيذ وآليات الإشراف قادرة على تحديد المخاطر”؛ (ب) لا يقوم النهج الموجّه نحو النظام بمجرّد فحص لنتائج تقييم العناصر الاقتصادية والكفاءة والفعالية، بل يتطلّب تحليل النظام ككل وتقييم الآلية التشغيلية الكاملة التي تؤدّي إلى تلك النتائج. ويجب أن يركّز المدققون على عوامل مثل ترتيبات الحوكمة، وتوزيع المسؤوليات، ونظم الرقابة الداخلية، وعمليات صنع القرار، وجودة البيانات، والتنسيق بين الوكالات، وآليات الرصد والملاحظات.
4. الخلاصة
يشكّل الابتكار في مجال تدقيق الأداء مطلباً حتمياً لتلبية المطالب المتزايدة بالشفافيّة، والحوكمة الرشيدة، ومنع ومكافحة الفساد والهدر وغير ذلك من الممارسات السلبية. ومن خلال اختيار موضوعات التدقيق المناسبة وتطبيق تحليلات البيانات والذّكاء الاصطناعي وأساليب التدقيق المبتكرة، لا يمكن إجراء تدقيق الأداء بكفاءة أكبر فحسب، بل أيضاً بطريقة أذكى وأعمق وأكثر تأثيراً في الحوكمة العامة. وفي السنوات المقبلة، سيعمل الجمع بين التكنولوجيات الحديثة والبيانات الضخمة والحكم المهني من جانب المدققين على توفير أساس مهم لمكتب التدقيق في حسابات الدولة في فيتنام لزيادة تعزيز جودة التدقيق، والمساهمة في تحسين السياسات العامة، وتقوية الثّقة العامة، ومنع الفساد والهدر وغير ذلك من الممارسات السلبية في مرحلة مبكرة ومن بعيد.