30 años de auditoría de rendimiento en la Junta de Auditoría e Inspección de Corea: evolución y logros
Autores: Sra. KIM Nanyoung, Sr. YUN Sungwon, Sra. OH Sunyoung, Junta de Auditoría e Inspección de Corea
1. Introducción
La auditoría de rendimiento busca asegurar la rendición de cuentas de la Administración pública mediante el examen de la economía, la eficiencia y la eficacia de las actividades gubernamentales. Si bien la INTOSAI ha establecido normas universales para la auditoría de rendimiento, las formas concretas en las que opera cada EFS muestran distintas fases de desarrollo, y los resultados de sus auditorías de rendimiento varían en función de sus propios antecedentes históricos y de su entorno político y administrativo.
La Junta de Auditoría e Inspección de Corea (BAI) es un organismo1 constitucional creado en 1963 con una doble función, la de auditoría y la de inspección. En aquellos primeros años, la BAI aprovechó estas dos funciones para llevar a cabo sus auditorías con el foco puesto, principalmente, en el cumplimiento. Esto contribuyó a fomentar la disciplina en el sector público y a erradicar la corrupción casi por completo. Años más tarde, y a medida que avanzaban el desarrollo económico, la democratización y el uso de las nuevas tecnologías, el Gobierno coreano pasó a darle más peso al grado de desempeño de sus actuaciones. En consecuencia, a partir de 1994 la BAI incorporó la auditoría de rendimiento, para así salvar las limitaciones de la auditoría de cumplimiento y modernizar sus prácticas de fiscalización.
Durante el período de 31 años comprendido entre 1994 y 2024, la BAI ejecutó un total de 4.175 auditorías, de las que 445 fueron auditorías de rendimiento (una media de 14 al año, equivalente al 11 % del total).
2. Evolución de la auditoría de rendimiento en la BAI
Las etapas de desarrollo de la auditoría de rendimiento en la BAI corresponden a cuatro fases —supervisión, diagnóstico, análisis en profundidad y previsión—, marcadas tanto por factores externos (cambios en los paradigmas políticos, económicos, tecnológicos y operativos del Gobierno) como por factores internos (liderazgo de sus presidentes, metas estratégicas y líneas operativas). Con objeto de asegurar el buen funcionamiento de la auditoría de rendimiento, la BAI ha ido reformando y mejorando continuamente sus bases fundamentales, desde el marco legal hasta los recursos humanos, la estructura de apoyo organizativo y las tecnologías de la información, entre otras.
Supervisión (1994-2003)
La BAI comenzó a llevar a cabo auditorías de rendimiento a gran escala en 1994. En 1995, se creó una nueva base jurídica para la auditoría de rendimiento al incorporar en la Ley de la Junta de Auditoría e Inspección disposiciones relativas a las recomendaciones y notificaciones como parte de los resultados de la auditoría. En 1996, y con el fin de ampliar y mejorar la base de conocimientos especializados para la realización de las auditorías de rendimiento, la BAI puso en marcha programas especiales de contratación dirigidos a abogados y contables, que después, en el año 2000, se ampliaron para integrar a expertos con un máster o doctorado. Durante este período, la BAI fijaba sus objetivos de auditoría principalmente con vistas a examinar la eficiencia de las operaciones públicas. Gracias a su facultad para llevar a cabo tanto auditorías como inspecciones, la BAI pudo lograr mejoras significativas en la eficiencia del sector público y en la prevención del despilfarro presupuestario y del fraude fiscal.
| Caso práctico: estado de implementación de proyectos de mejora estructural para las comunidades rurales y pesqueras (1998) Antecedentes: En respuesta a la globalización y la liberalización de la agricultura, el Gobierno implementó un plan de reformas estructurales para las comunidades rurales y pesqueras (42 billones de KRW, unos 40.000 millones de USD, a lo largo de 10 años). Hallazgos de la auditoría: La auditoría detectó pagos improcedentes de subvenciones, pérdidas causadas por retrasos en los proyectos (aprox. 235.000 millones de KRW, unos 230 millones de USD) y deficiencias en los objetivos operativos. Implementación: Se recuperaron aprox. 300.000 millones de KRW (unos 300 millones de USD) en subsidios improcedentes, se endurecieron los criterios de selección para los nuevos operadores y se integraron las organizaciones, anteriormente dispersas, responsables de los sectores agrícola y ganadero. Impacto: Mejoró la eficiencia fiscal gracias a la prevención del despilfarro presupuestario a gran escala e incrementó la rapidez y comodidad de los servicios administrativos. |
Diagnóstico (2004-2007)
A medida que el Gobierno fue reforzando la gobernanza basada en resultados, introduciendo medidas como el sistema de presupuestación basado en el rendimiento, la BAI reorientó su enfoque operativo hacia una auditoría de rendimiento enmarcada en el concepto de «auditoría de sistemas». En 2005, elaboró un manual operativo sobre auditoría de rendimiento y fundó el Instituto de Investigación y Evaluación (ERI, por sus siglas en inglés), como institución especializada para complementar los conocimientos técnicos requeridos para la auditoría de rendimiento. Durante este período, la BAI dedicó gran parte de sus auditorías a identificar las causas originarias de los problemas con miras a mejorar los sistemas gubernamentales, implantó un sistema de monitoreo continuo y procedió a realizar el monitoreo de políticas y proyectos, estableció un sistema de auditoría electrónica para las operaciones internas y mejoró el nivel de especialización de su desempeño recurriendo a los analistas políticos profesionales del ERI.
| Caso práctico: estado del proyecto de creación de empleo en el sector de Servicios Sociales (2007) Antecedentes: 11 ministerios pusieron en marcha 43 programas de empleo para satisfacer la creciente demanda de servicios sociales y reducir el índice de paro, por un valor total de 1,3 billones de KRW. Hallazgos de la auditoría: La auditoría identificó 6 programas no adecuados a través de la aplicación de un modelo recién desarrollado por los investigadores del ERI como respuesta a las críticas sobre la falta de un modelo de evaluación de idoneidad laboral. Implementación: El Ministerio de Planificación y Presupuestos estableció unas normas salariales comunes y las reflejó en el presupuesto de 2008, utilizando los indicadores de evaluación de la BAI. Impacto: Contribuyó a la estabilidad de los medios de subsistencia de la población mediante medidas como la garantía de ingresos para los participantes en el programa, y mejoró la eficiencia fiscal mediante la creación de un sistema de evaluación de programas basado en la evidencia. |
Análisis en Profundidad (2008- 2019)
En esta etapa, la BAI canalizó sus esfuerzos hacia la aplicación de técnicas de auditoría avanzadas, como los análisis en profundidad y el uso de bases de datos administrativos a gran escala. En línea con la tendencia generalizada de informatización de la sociedad, la BAI impulsó la digitalización de las tareas de auditoría y puso en marcha el Sistema de Auditoría Abierta (OASyS) en 2014. Asimismo, en 2018 introdujo BARON (Best Audit and Inspection System for Rule-based Observation Network), un sistema de auditoría e inspección para una red de observación basada en reglas, que recopila una amplia variedad de datos públicos en materia de finanzas, concesión de licencias, educación, etc., y los procesa después para convertirlos en materiales listos para la auditoría, atendiendo a las solicitudes de los auditores.
| Caso práctico: grupos vulnerables en los programas de empleo en el mercado laboral (2018) Antecedentes: En los programas seguía habiendo solapamientos en los subsidios, a la vez que quedaban fuera posibles beneficiarios, debido al funcionamiento estanco de los distintos ministerios y a pesar de un presupuesto de 18 billones de KWR. Hallazgos de la auditoría: La auditoría detectó un desajuste con respecto a la demanda real debido a una selección inadecuada de los destinatarios, como consecuencia de clasificar de forma indiscriminada a todas las personas de 55 años o más como grupo vulnerable. Analizado utilizando datos administrativos a gran escala, incluida la información del sistema Ilmoa, la red WorkNet y los registros del Seguro Nacional de Salud. Implementación: Se eliminó la práctica de clasificar automáticamente a determinados grupos de edad como vulnerables y se revisó el proceso de selección para dar prioridad a los colectivos verdaderamente vulnerables y a los jóvenes. Impacto: Fomentó la estabilidad del sistema público de bienestar social al incrementar la participación de los grupos vulnerables y mejoró la eficiencia fiscal a través de los análisis basados en datos. |
Previsión (2020-2024)
Desde 2020, las auditorías de la BAI se han ido diseñando para examinar los sistemas de respuesta del Gobierno ante riesgos futuros, derivados de los cambios en la estructura demográfica, la crisis climática o la innovación tecnológica. La BAI también ha establecido un sistema de planificación de auditorías, cuyo objetivo es ayudar a que la entidad tenga una visión prospectiva de los riesgos futuros mediante la realización de análisis profesionales de riesgos de las denominadas «áreas de alto riesgo». Y, además, ha creado la Oficina de Auditoría de Asuntos Estratégicos.
| Caso práctico: adaptación a la crisis climática y estado de la Respuesta Ⅰ (2023) Antecedentes: Se había revisado el sistema de respuesta científica de los sectores hídrico y alimentario a efectos de preparación ante pérdidas económicas causadas por el cambio climático. Hallazgos de la auditoría: Agua: Se constató que, al aplicar escenarios climáticos futuros, la escasez de agua se duplicaría con respecto a las previsiones anteriores. Alimentación: Se identificaron políticas que no tenían en cuenta la posibilidad de disminución del rendimiento de los cultivos y de desplome de las importaciones a causa del cambio climático. Implementación: Se introdujeron previsiones basadas en escenarios climáticos en los sectores hídrico, alimentario y pesquero; se creó una plataforma integral de gestión del agua y se pusieron en marcha proyectos de adaptación al cambio climático de ámbito intergubernamental. Impacto: Quedó asegurada la seguridad pública mediante el refuerzo de políticas científicas de seguridad hídrica basadas en datos, y se estableció un sistema nacional de respuesta que tiene en cuenta de forma activa las variables de la crisis climática. |
3. Resultados e impacto de las auditorías de rendimiento de la BAI
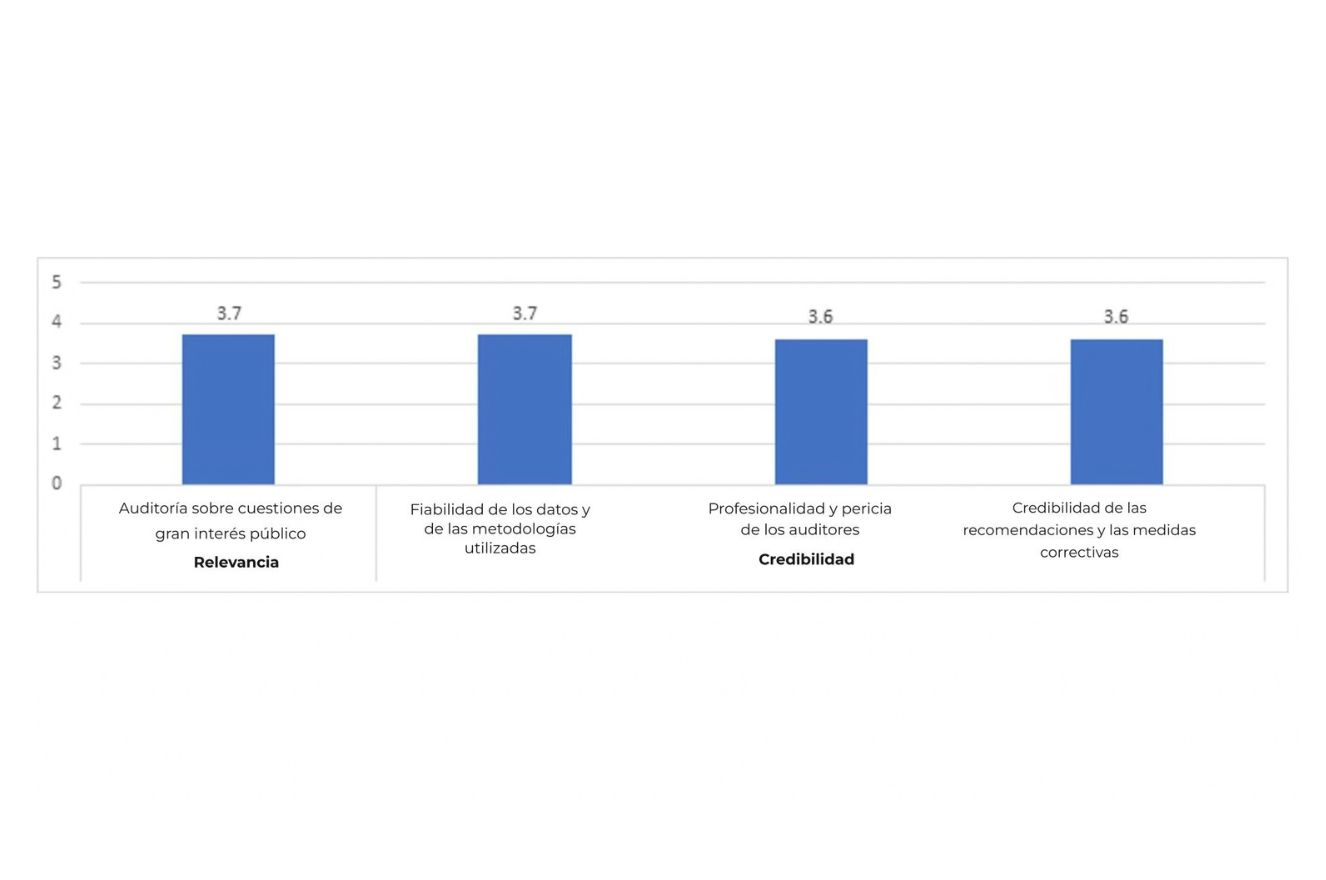
Las auditorías de rendimiento de la BAI recibieron una valoración muy positiva por su excelencia en todos los aspectos del ciclo de auditoría, tanto en términos de relevancia de los temas de auditoría seleccionados como de fiabilidad de la evidencia y de las metodologías utilizadas, la productividad fiscalizadora y la efectividad y el impacto de los resultados obtenidos. En concreto, en una encuesta realizada entre funcionarios públicos de organismos gubernamentales sujetos a auditoría por parte de la BAI, se otorgaron puntuaciones muy altas a la relevancia de los temas de auditoría —es decir, si las auditorías de la BAI abordan cuestiones de gran interés público— y a la fiabilidad de las prácticas de auditoría, incluidas la evidencia y las metodologías en las que se fundamentan los hallazgos y las recomendaciones de la auditoría.
Relevancia y credibilidad de la auditoría de rendimiento de la BAI
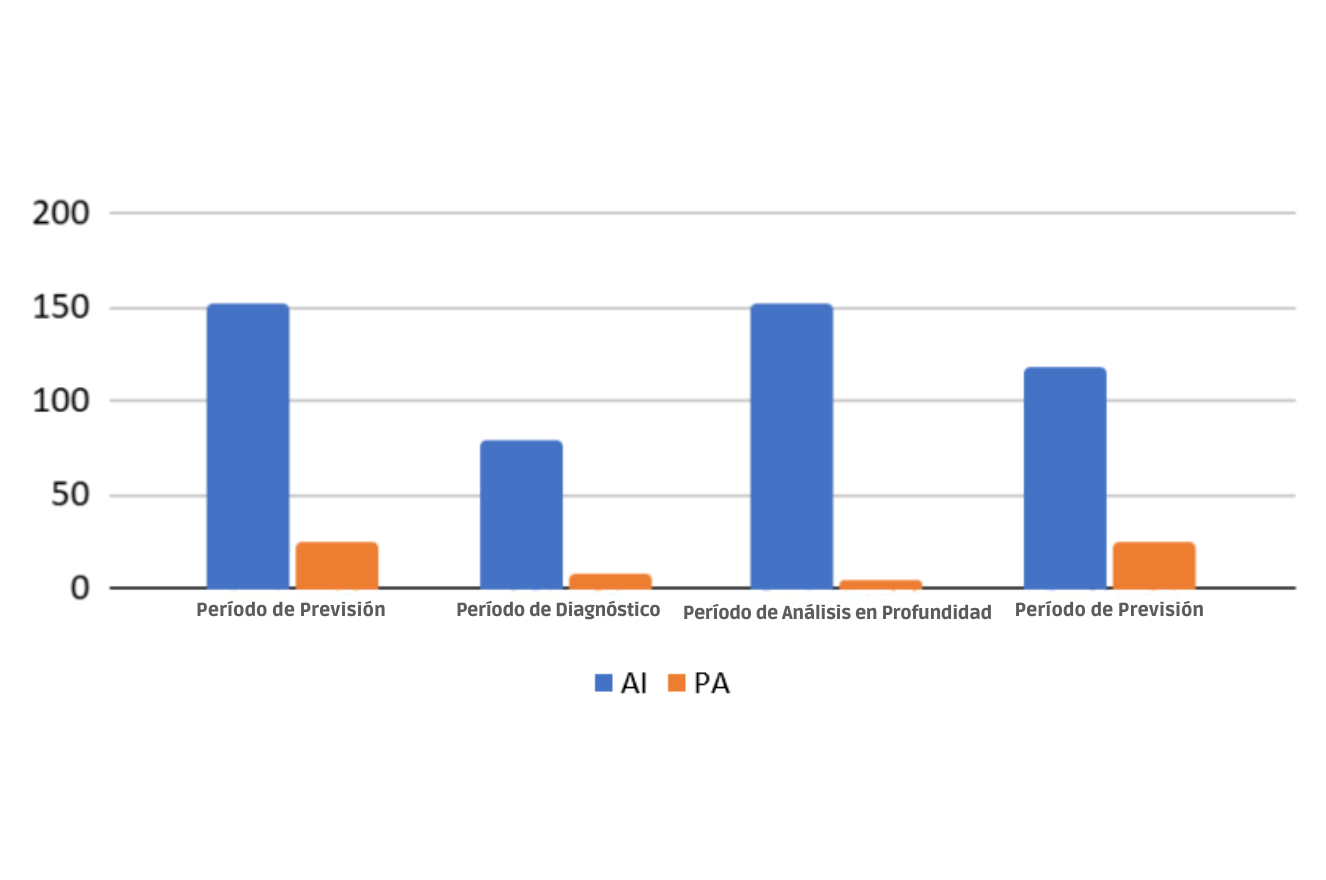
En términos de productividad, la auditoría de rendimiento, a primera vista, se diferencia de otros tipos de auditoría en que: se realiza en menor número, requiere más recursos humanos y, por lo general, tarda más tiempo en completarse. Pero: el beneficio económico generado por cada una de estas auditorías ha ido creciendo exponencialmente desde su introducción. Si durante el período de Supervisión el impacto financiero por auditoría de rendimiento ya fue ligeramente superior al de otros tipos de auditoría, en el período de Previsión ya se había multiplicado por cinco.
Productividad de la auditoría de rendimiento de la BAI
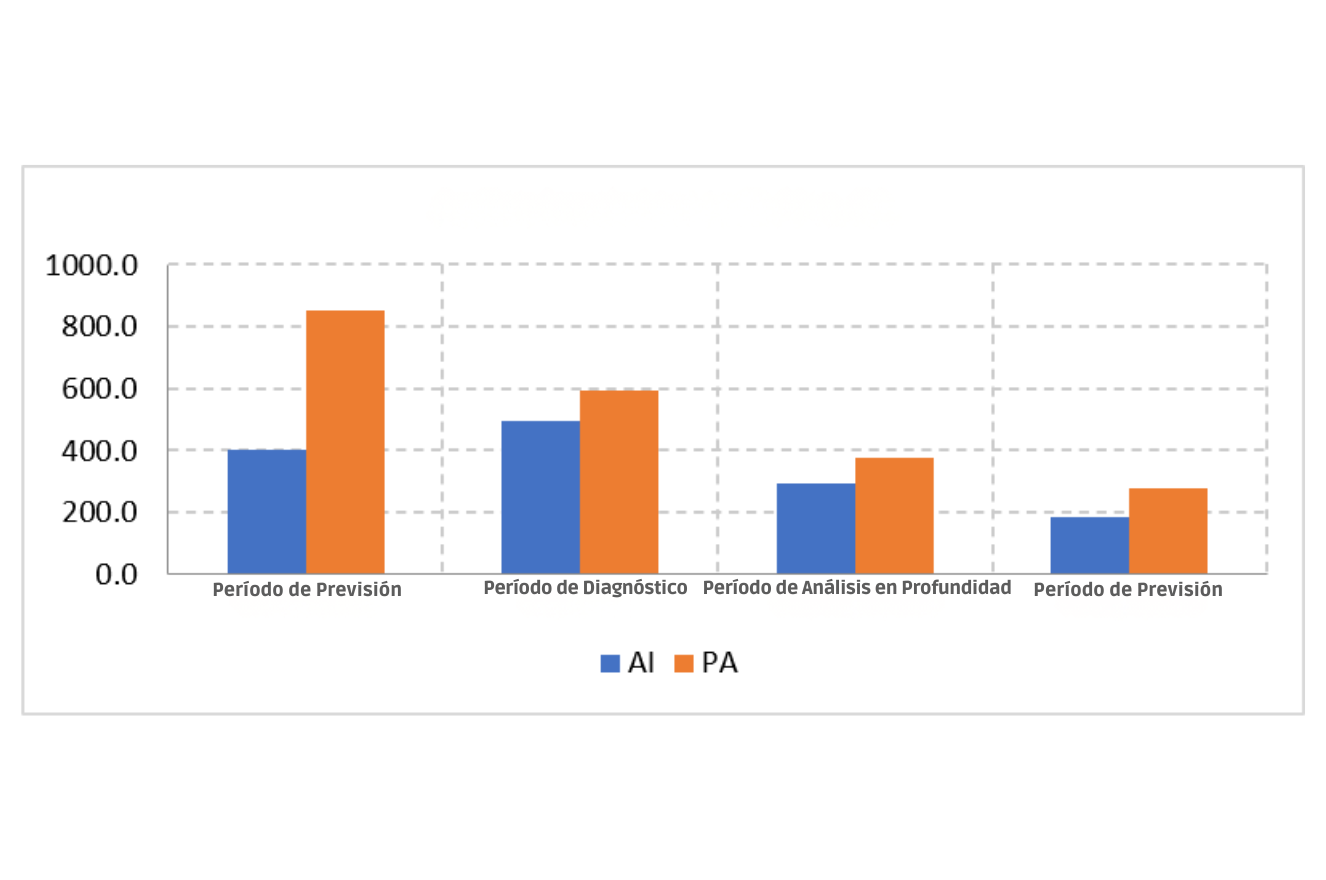
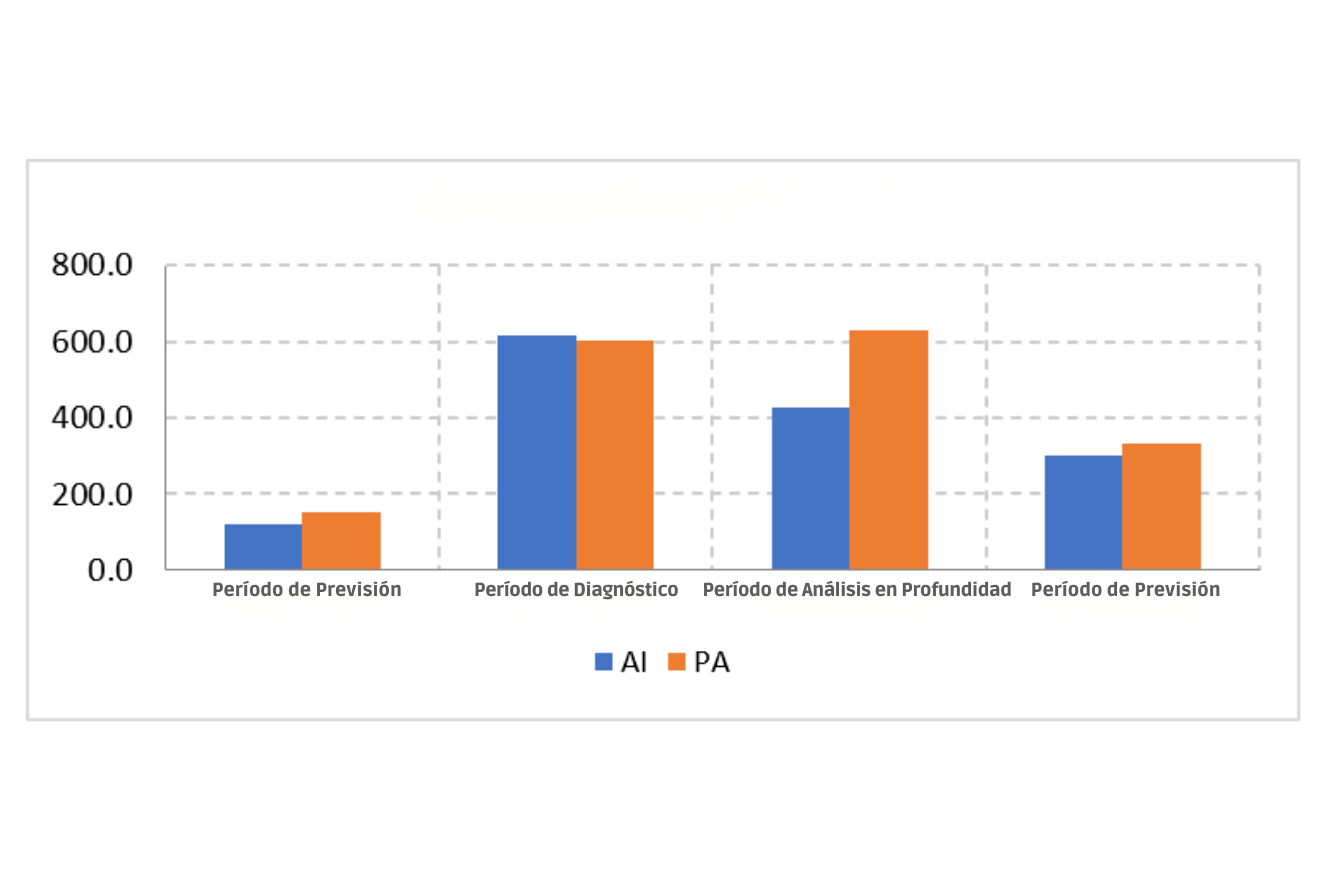
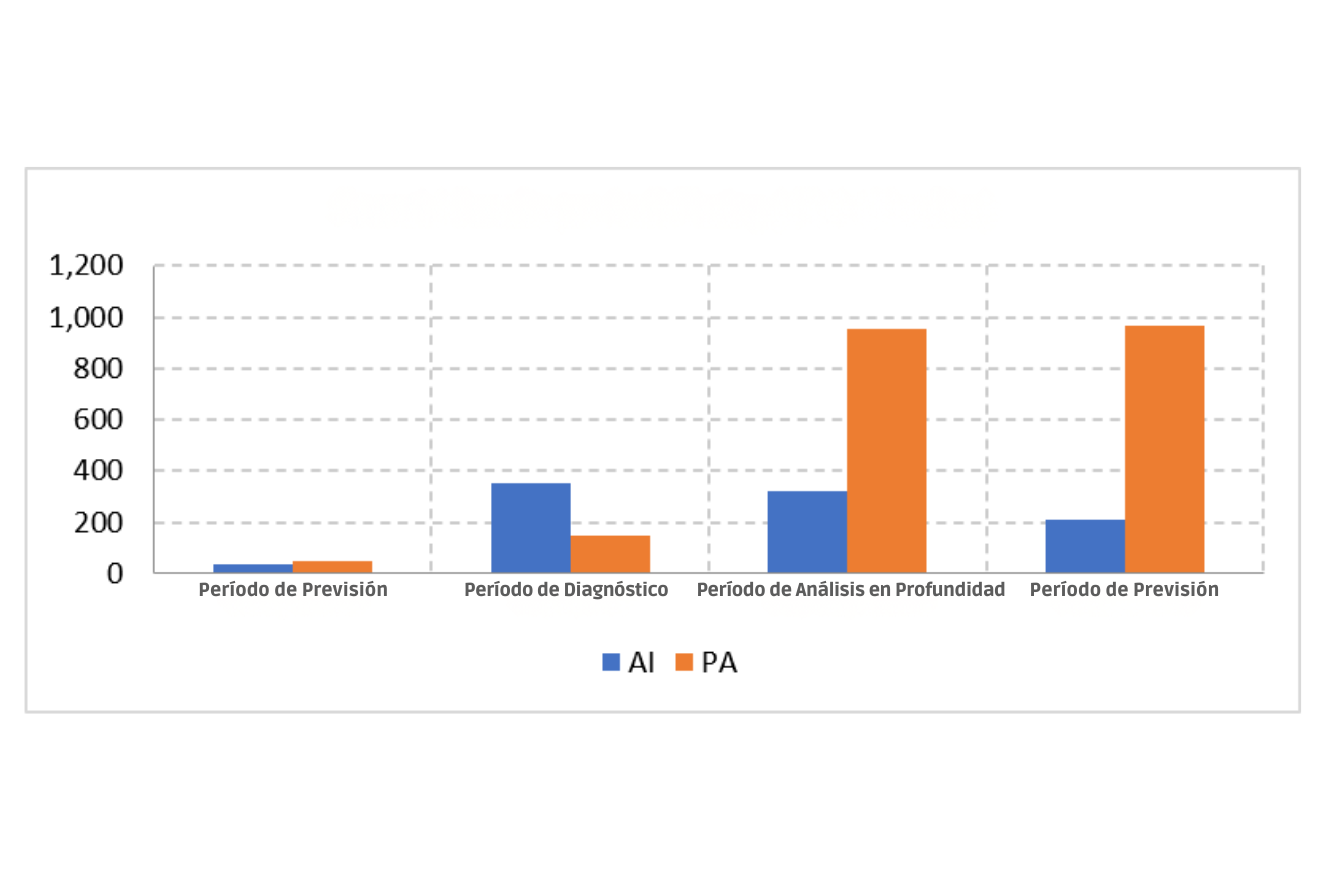
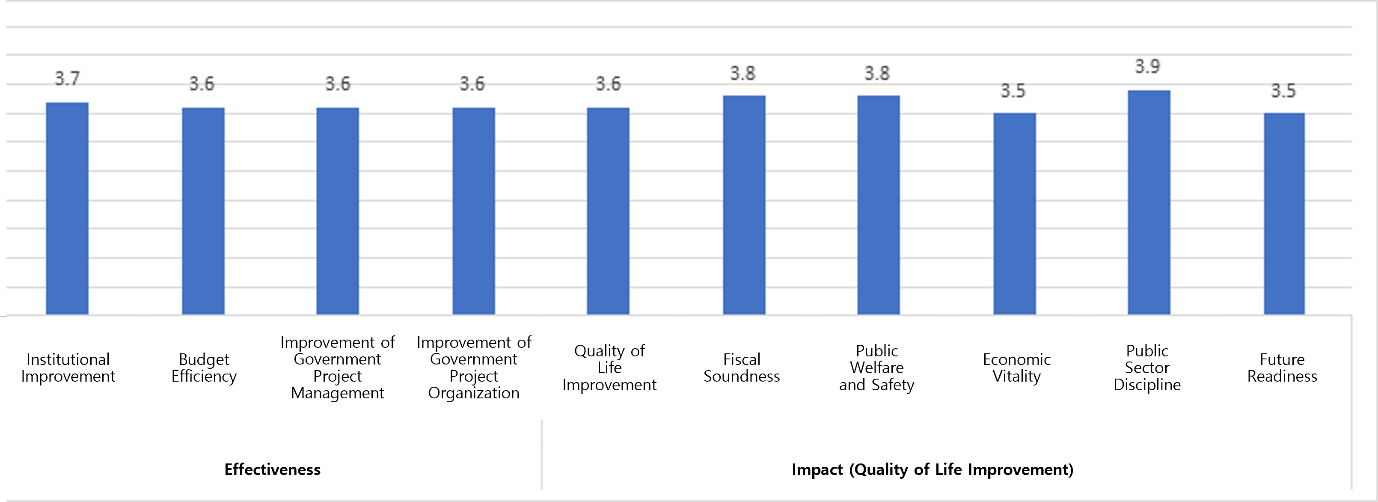
En términos de efectividad de los resultados de las auditorías, también se obtuvieron altas calificaciones en todas las categorías, entre ellas, la contribución a mejoras institucionales, el aumento de la eficiencia en la gestión presupuestaria, las mejoras en el funcionamiento de programas gubernamentales y los avances en la gestión organizativa.
Por otra parte, el impacto de las auditorías producido a través de estas mejoras administrativas cosechó, asimismo, evaluaciones excelentes en todas las categorías, que incluyen la solidez de las finanzas públicas, la seguridad y el bienestar públicos, la vitalidad económica, la integridad y disciplina del sector público, y la preparación para los retos futuros.
Efectividad e impacto de la auditoría de rendimiento de la BAI
4. Conclusión
A lo largo de los últimos 30 años, las auditorías de rendimiento llevadas a cabo por la Junta de Auditoría e Inspección de Corea han ido evolucionando desde la supervisión de la eficiencia financiera (Supervisión) al análisis de programas con objeto de identificar las causas originarias de los problemas y proporcionar recomendaciones sobre los aspectos a mejorar (Diagnóstico), para después pasar a los análisis en profundidad basados en datos (Análisis en Profundidad) y a la anticipación de posibles riesgos futuros (Previsión).
Esta evolución ha estado respaldada por elementos clave del marco de auditoría de la BAI, como la facultad para realizar auditorías e inspecciones de forma conjunta, la ampliación de la plantilla especializada y de las organizaciones de investigación, en combinación con una mejor capacitación, la implantación de sistemas de análisis de datos y una aplicación más generalizada de metodologías analíticas científicas, así como el establecimiento de una planificación profesional de la auditoría basada en riesgos.
Desde 2026, las auditorías de rendimiento de la BAI han evolucionado aún más hacia un enfoque de «auditoría centrada en el ciudadano», poniendo mayor énfasis en garantizar que los resultados de las auditorías se traduzcan más rápidamente en mejoras tangibles en la calidad de vida y el bienestar cotidiano de la ciudadanía. En línea con este giro, la BAI ha extendido los objetivos de sus auditorías de rendimiento más allá de la economía, la eficiencia y la eficacia para otorgar mayor protagonismo a la equidad, los derechos humanos y otros valores públicos.
Cabe esperar que las experiencias de la BAI sirvan de referencia útil a las Entidades Fiscalizadoras Superiores en su labor de desarrollo y mejora de las prácticas de auditoría de rendimiento, de manera que reflejen sus propios contextos jurídicos e institucionales.
Nota al pie
- Después de la constitución del Gobierno de la República de Corea, en agosto de 1948 también se creó la Junta de Auditoría (responsable de la auditoría financiera), a la que siguió, en diciembre del mismo año, la Comisión de Inspección (responsable de inspeccionar el trabajo de los funcionarios públicos). Para resolver la duplicación de tareas en materia de auditoría y administración, estas dos organizaciones fueron fusionadas en la actual BAI, un organismo constitucional cuyos poderes fueron establecidos por la 5.ª Enmienda de la Constitución. ↩︎