Quelle: Internationale Zeitschrift für staatliche Rechnungsprüfung
Autor: Internationale Zeitschrift für staatliche Finanzkontrolle
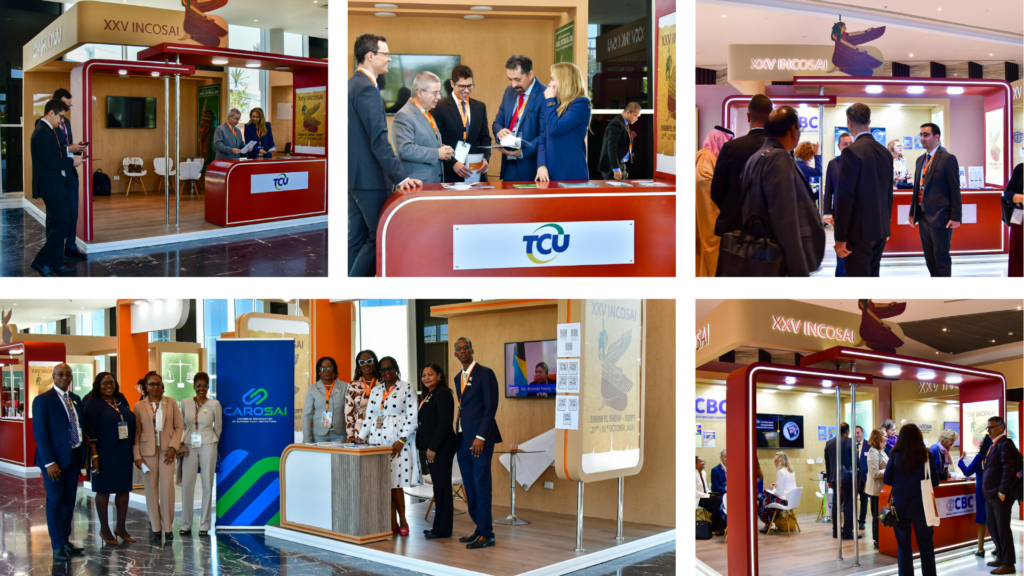
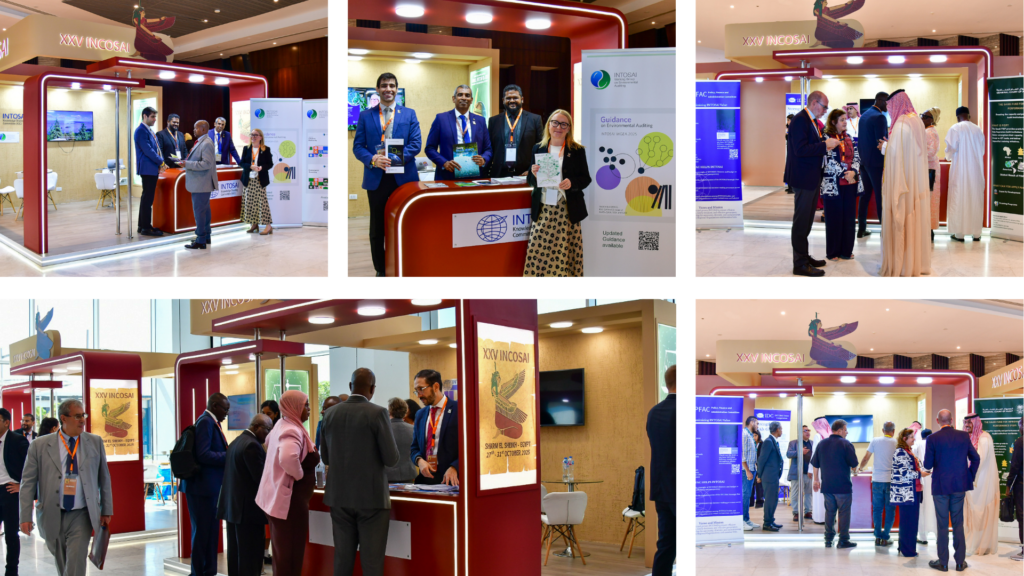
Zahlreiche INTOSAI-Gremien, regionale Organisationen und andere angeschlossene Gruppen waren an Ständen auf der gesamten INCOSAI vertreten.
Die INCOSAI-Delegierten nutzten die Stände als sinnvolle Gelegenheit, um miteinander in Kontakt zu treten.
Im Uhrzeigersinn von oben links: (1) JURISAI; (2) JURISAI; (3) AFROSAI; (4) AFROSAI; (5) INTOSAI Journal; (6) INTOSAI Generalsekretariat. Quelle: INTOSAI ZeitschriftIm Uhrzeigersinn von oben links: (1) INTOSAI-Vorsitz, ORKB Ägypten und die INTOSAI-Arbeitsgruppe für die Auswirkungen von Wissenschaft und Technologie auf die Finanzkontrolle (WGISTA) sowie die INTOSAI-Arbeitsgruppe für die Bekämpfung von Korruption und Geldwäsche (WGFACML); (2) INTOSAI-Komitee für Fachliche Normen; (3) Unterzeichnung einer Absichtserklärung zwischen dem INTOSAI-Komitee für Fachliche Normen (PSC) und der IDI am PSC-Stand. Quelle: INTOSAI ZeitschriftIm Uhrzeigersinn von oben links: (1) ARABOSAI; (2) ARABOSAI; (3) Der Oberste Rechnungshof von Saudi-Arabien; (4) Der Oberste Rechnungshof von Saudi-Arabien; (4) Das Generalsekretariat der INTOSAI, Dr. Margit Kraker, trifft sich mit Dr. Isma Yatun, Vorsitzende des indonesischen Rechnungshofs und stellvertretende Vorsitzende der INTOSAI am Stand der ORKB Indonesien; (5) Der indonesische Rechnungshof, stellvertretender Vorsitzender der INTOSAI. Quelle: INTOSAI ZeitschriftIm Uhrzeigersinn von oben links: (1) Brasilianischer Bundesrechnungshof; (2) Brasilianischer Bundesrechnungshof; (3) INTOSAI Komitee für den Ausbau von Sachkompetenzen; (4) INTOSAI Komitee für den Ausbau von Sachkompetenzen; (5 CAROSAI. Quelle: INTOSAI ZeitschriftIm Uhrzeigersinn von oben links: (1) INTOSAI Komitee für Wissensaustausch und die INTOSAI Arbeitsgruppe für Umweltprüfung; (2) INTOSAI Komitee für Wissensaustausch und die INTOSAI Arbeitsgruppe für Umweltprüfung; (3) INTOSAI Komitee für Politik, Finanzen und Verwaltung; (4) INTOSAI Komitee für Politik, Finanzen und Verwaltung; (5) INTOSAI Entwicklungsinitiative. Quelle: INTOSAI Zeitschrift
Diese Studie präsentiert einen praktischen Anwendungsfall des Benfordschen Gesetzes auf die Ausgabendaten zweier griechischer Gemeinden, Messini und Trifylia. Dabei sollte bewertet werden, inwieweit diese Finanztransaktionen den erwarteten Ziffernverteilungen gemäß dem Benfordschen Gesetz entsprechen. Das primäre Ziel besteht darin, den Nutzen des Benfordschen Gesetzes als Hilfsmittel für Verfahren der staatlichen Finanzkontrolle zu bewerten und festzustellen, ob es Warnsignale aufzeigen kann, die dann weitere Nachforschungen veranlassen.
Die Offenlegung von Rechnungsabschlüssen gilt als wichtiges Element, das für mehr Transparenz sowie Rechenschaftspflicht sorgt und somit zur Korruptionsbekämpfung beiträgt. Prüfungen der Rechnungsführung durch Oberste Rechnungskontrollbehörden (ORKB) spielen eine wirkungsvolle Rolle bei der Prüfung dieser Offenlegungen. In diesem Beitrag befassen wir uns mit der Prüfung der Segmentberichterstattung im öffentlichen Sektor und stellen eine Fallstudie zu diesen Offenlegungen – einem wichtigen Aspekt zur Erhöhung von Transparenz und Rechenschaftspflicht – vor.
Die Accountability State Authority of Egypt (ASA) nahm vom 22. März bis 23. April 2021 an der Finanzprüfung der Afrikanischen Union und der angeschlossenen Institutionen für das Haushaltsjahr 2020 teil. Ägypten ist seit dem Haushaltsjahr 2018 ständiges Mitglied des African Union Board of External Auditors (AU-BoEA).