La sécurité passe par la responsabilité : les enseignements tirés de la communauté internationale d’audit de l’OTAN
Par Sébastien Lepers, président du Conseil international des commissaires aux comptes de l’OTAN (IBAN)
Le Conseil international des commissaires aux comptes de l’OTAN (IBAN)
Dans un contexte de sécurité en pleine évolution, les dépenses de défense augmentent, les programmes gagnent en complexité et les attentes du public en matière de transparence ne cessent de croître. Pour les Institutions supérieures de contrôle (ISC), cela soulève une question fondamentale : comment le contrôle public peut-il contribuer à la responsabilité et à la confiance lorsque les ressources contrôlées sont de plus en plus liées à la sécurité nationale et collective ?
L’expérience de l’IBAN est particulièrement pertinente pour répondre à cette question.
Créé en 1953, quatre ans après la fondation de l’OTAN, l’IBAN est l’organe d’audit externe indépendant de l’OTAN. Sa mission consiste à garantir au Conseil de l’Atlantique Nord et aux gouvernements des pays membres de l’OTAN que les fonds communs ont été correctement utilisés pour couvrir les dépenses autorisées. Le modèle institutionnel particulier de l’IBAN repose sur six membres nommés par le Conseil de l’Atlantique Nord pour un mandat de quatre ans non renouvelable. Ses membres jouissent d’un statut indépendant et ne rendent compte qu’au Conseil. Cette indépendance est essentielle : le rôle de l’IBAN n’est pas de défendre ou de promouvoir des programmes, des politiques ou des institutions particuliers, mais de fournir une assurance professionnelle indépendante fondée sur des éléments probants issus de l’audit.
Les activités de l’IBAN s’articulent autour de trois axes complémentaires :
- l’audit financier, qui porte sur les organes de l’OTAN et les entités soumises à l’obligation de rendre compte ;
- l’audit de performance, qui évalue l’économie, l’efficience et l’efficacité des activités, programmes et opérations de l’OTAN ; et
- l’audit du Programme d’investissement de l’OTAN en matière de sécurité (NSIP), portant sur les dépenses engagées dans le cadre de la mise en œuvre des projets d’investissement de l’OTAN en matière de sécurité.
Ensemble, ces activités constituent un mécanisme important de responsabilisation concernant les ressources financées collectivement par les pays membres de l’OTAN.
C’est également ce qui rend si précieuse la relation entre l’IBAN, le secteur public de l’audit au sens large et la communauté de l’INTOSAI. L’environnement d’audit de l’OTAN est de nature internationale, mais ses défis professionnels dépassent largement le cadre de l’Alliance.
Conférence internationale « Transparence et responsabilité en matière de dépenses de défense »
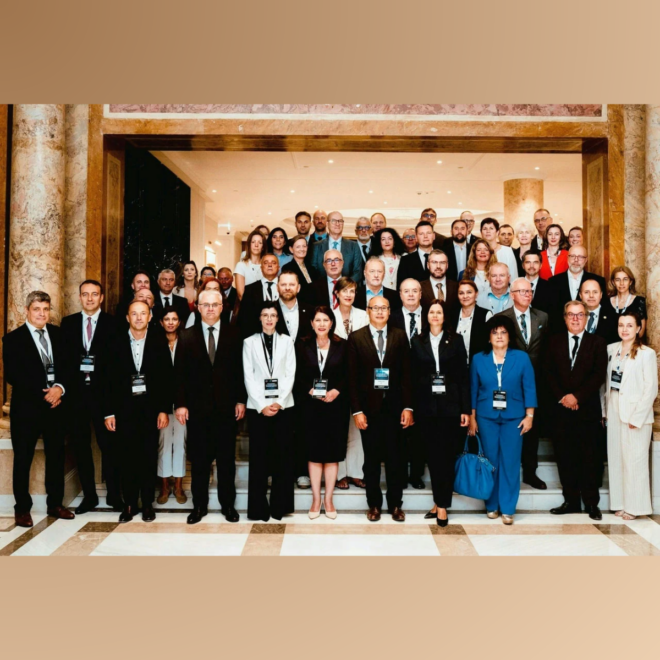
Les 10 et 11 septembre 2026, le Conseil international des commissaires aux comptes de l’OTAN (IBAN) et la Cour des comptes roumaine ont organisé conjointement la conférence internationale sur le thème « Transparence et responsabilité en matière de dépenses de défense ».
Cette conférence a réuni des représentants d’institutions supérieures de contrôle (ISC), d’institutions internationales d’audit et des milieux spécialisés dans l’audit de la défense issus de 17 pays, créant ainsi un forum unique dédié aux échanges professionnels sur l’audit des dépenses de défense, des fonds communs de l’OTAN et des programmes liés à la sécurité.
Les discussions ont mis en évidence la contribution essentielle de l’audit externe indépendant à une bonne gouvernance publique et au maintien de la confiance dans l’utilisation des ressources publiques, tout en reconnaissant les exigences légitimes de confidentialité liées à la défense et à la sécurité.
La conférence a également abordé l’évolution du rôle des auditeurs dans un environnement de défense de plus en plus complexe. Les programmes d’investissement de grande envergure, les technologies en pleine évolution, les modèles d’approvisionnement en mutation et les nouvelles exigences en matière de sécurité posent de nouveaux défis aux institutions d’audit. Les auditeurs doivent donc continuer à adapter leurs méthodologies, à développer une expertise spécialisée et à renforcer leur capacité à évaluer non seulement la conformité, mais aussi l’économie, l’efficience et l’efficacité.
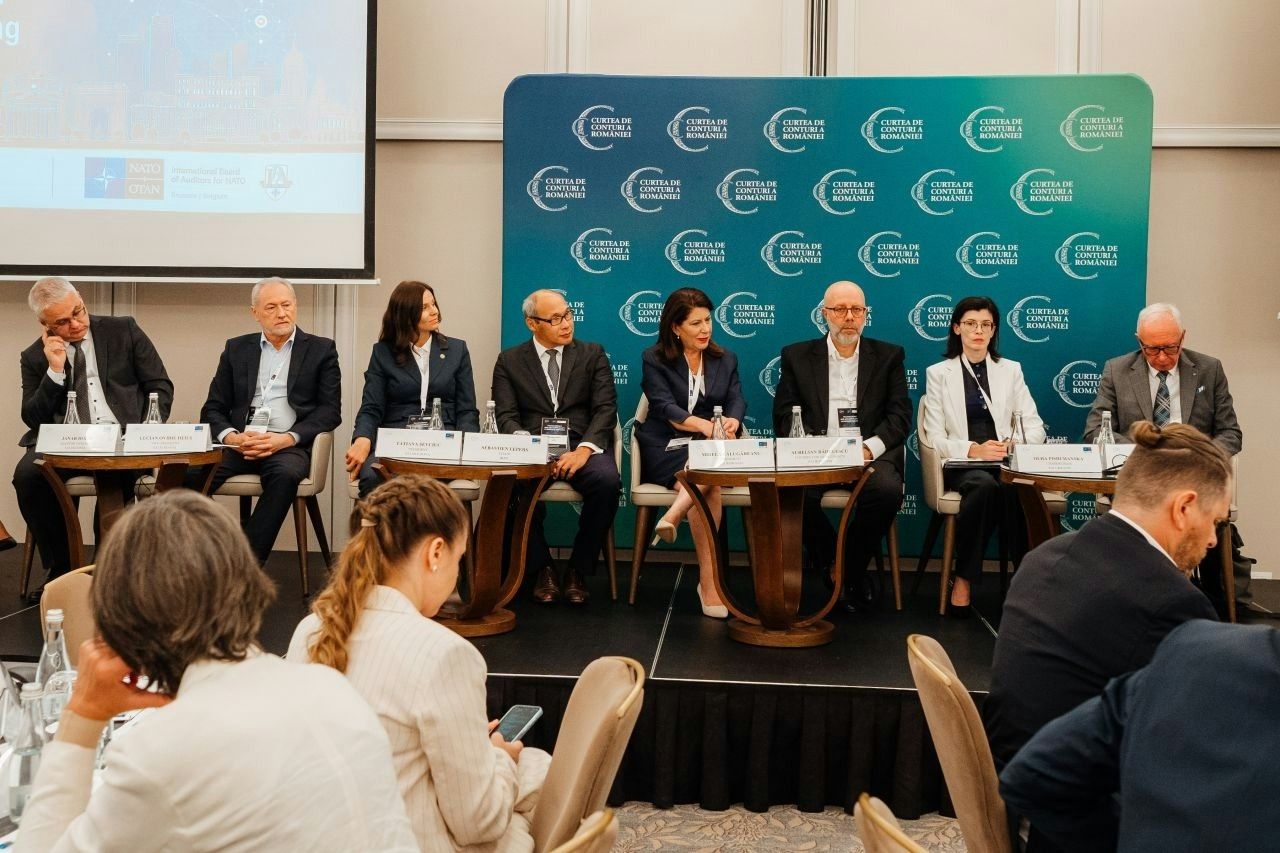
Audit de la défense : la transparence sans compromettre la sécurité
L’un des thèmes centraux abordés tout au long de la conférence de Bucarest portait sur l’une des questions les plus épineuses auxquelles sont confrontés aujourd’hui les auditeurs publics : comment trouver un juste équilibre entre la transparence et la protection légitime des informations sensibles dans le secteur de la défense.
La défense se distingue de nombreux autres domaines des dépenses publiques. Les informations relatives aux capacités, aux opérations militaires, aux infrastructures, aux marchés publics ou aux programmes stratégiques peuvent légitimement nécessiter une protection.
Cependant, la confidentialité et la responsabilité ne s’opposent pas. Si la nature de nombreuses activités de défense peut limiter la divulgation de certaines informations, cela ne doit pas pour autant affaiblir les principes de responsabilité, de contrôle indépendant et de bonne gestion financière.
Le défi pour les auditeurs ne consiste donc pas à rechercher une divulgation sans restriction. Il s’agit de veiller à ce que les mécanismes appropriés de contrôle indépendant restent efficaces même lorsque les informations ne peuvent être rendues publiques. Cela nécessite un jugement professionnel, des méthodologies d’audit rigoureuses, un accès approprié à l’information, des modalités de travail sécurisées et des cadres de reporting clairs.
Les participants ont débattu des moyens de garantir une responsabilité effective dans les limites imposées par les exigences de sécurité.
Cette distinction revêt une importance particulière à l’heure où les dépenses de défense augmentent dans l’ensemble de la zone euro-atlantique. Plus les ressources consacrées à la sécurité collective sont importantes, plus une gestion financière rigoureuse, des contrôles efficaces et une assurance indépendante revêtent une importance capitale. L’Alliance est responsable devant les gouvernements de ses membres et leurs contribuables des ressources financières qui lui sont allouées.
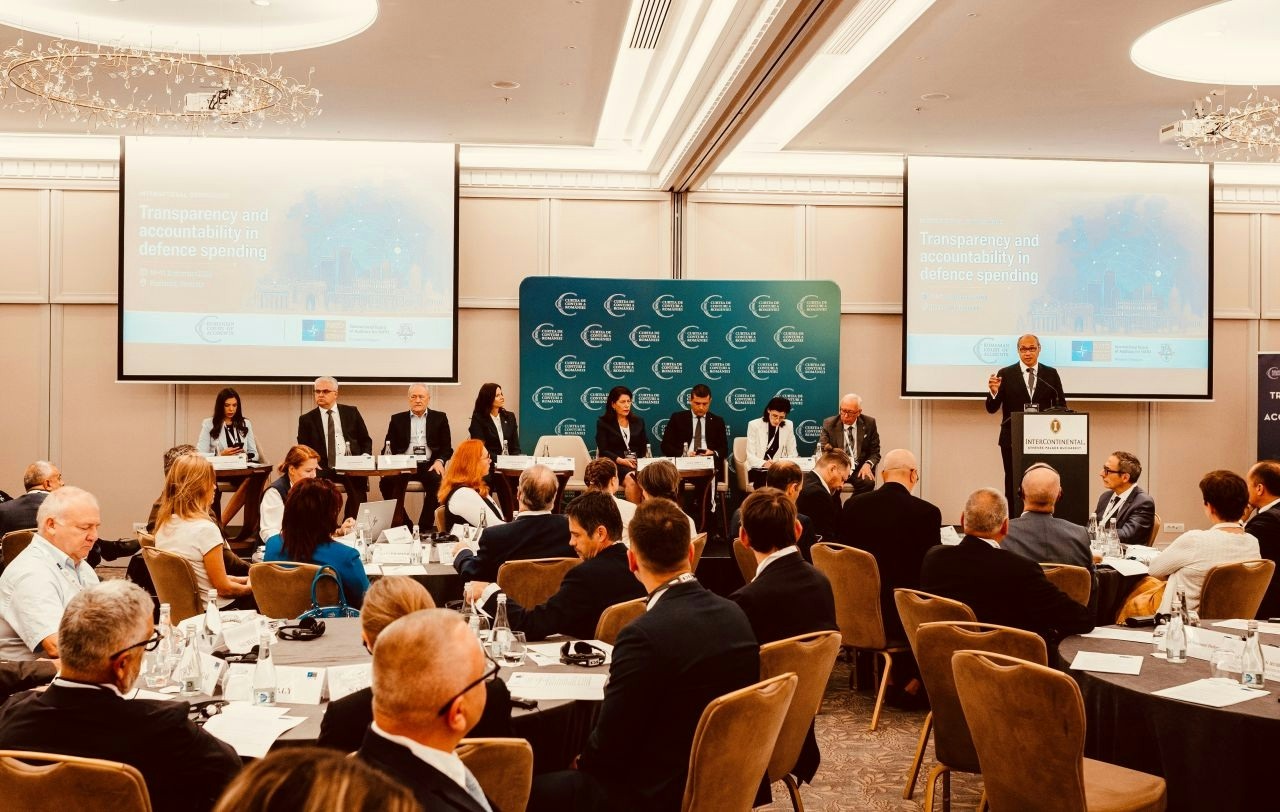
L’importance d’une communauté internationale d’audit
L’un des messages les plus importants qui se sont dégagés de Bucarest est que l’audit de la défense ne peut être mené par des institutions travaillant de manière isolée. Cette conférence internationale a offert aux responsables et aux auditeurs une plateforme concrète pour échanger leurs expériences, leurs méthodologies et leurs bonnes pratiques dans les domaines de l’audit financier, de l’audit de performance et de l’audit lié à la défense.
Des représentants de la Cour des comptes européenne, de l’OCDE, de l’Initiative de développement de l’INTOSAI et des institutions nationales de contrôle ont contribué aux débats.
Bien que les institutions d’audit nationales et internationales opèrent selon des mandats et des cadres juridiques différents, elles sont confrontées à de nombreux défis communs. La coopération internationale entre ces institutions, ainsi que le partage des méthodologies et des enseignements tirés, peuvent contribuer à renforcer les pratiques d’audit et à améliorer l’efficacité du contrôle public.
Pour l’IBAN, ce dialogue international ne constitue pas une activité supplémentaire venant s’ajouter à son mandat d’audit. Il s’inscrit dans la démarche que mène l’organisation pour renforcer les normes professionnelles et la compréhension mutuelle.
Cette même philosophie se reflète dans l’engagement croissant de l’IBAN auprès des ISC au sein de l’OTAN et de la communauté européenne des auditeurs au sens large. En 2026, l’IBAN a continué à développer des accords de coopération professionnelle avec les institutions nationales de contrôle, créant ainsi des opportunités d’échanges d’expériences, de dialogue professionnel et de soutien mutuel. L’IBAN estime que le contrôle public se renforce lorsque les contrôleurs partagent leurs expériences tout en préservant l’indépendance de leurs mandats respectifs.
L’indépendance ne signifie pas l’isolement
En septembre 2026, l’IBAN a organisé la première réunion consacrée au dialogue entre les communautés d’audit externe et interne de l’Alliance. Cette réunion a rassemblé l’IBAN et le Service de contrôle interne de l’OTAN afin d’échanger des informations sur les rôles, les responsabilités et les pratiques professionnelles. Bien qu’il existe une distinction claire entre les fonctions d’audit interne et d’audit externe, l’indépendance ne doit pas rimer avec isolement. L’IBAN a mis à profit cette réunion pour souligner qu’une communication et une coordination appropriées peuvent contribuer à éviter les doublons inutiles, faciliter l’échange d’informations pertinentes et renforcer le cadre global d’audit et de contrôle, tout en préservant pleinement les mandats respectifs et l’indépendance des deux fonctions. Dans les environnements complexes du secteur public, la question ne se pose plus simplement de savoir si les institutions procèdent à des audits, mais plutôt comment les différentes composantes de l’écosystème de l’audit public peuvent échanger leurs connaissances tout en préservant leur indépendance institutionnelle.
Une responsabilité partagée pour la communauté des auditeurs
En définitive, le rôle des auditeurs publics dans le secteur de la défense et de la sécurité consiste à exercer un contrôle dans des domaines où l’intérêt public est particulièrement élevé et où les conséquences d’une gestion inefficace peuvent aller bien au-delà des considérations financières.
Les contribuables doivent avoir l’assurance que les ressources publiques sont gérées de manière appropriée. Les pouvoirs publics ont besoin de garanties fiables quant à l’utilisation des fonds communs. Les décideurs ont besoin d’informations objectives lorsqu’ils traitent de programmes complexes. Et les citoyens doivent savoir que les institutions auxquelles sont confiées les ressources publiques font l’objet d’un contrôle efficace et indépendant.
Les discussions menées à Bucarest ont mis en évidence l’intérêt de réunir des auditeurs qui exercent leurs activités dans des contextes institutionnels, nationaux et professionnels différents, mais qui sont confrontés à des défis de plus en plus similaires dans le cadre de cette fonction de contrôle. La communauté des auditeurs peut collaborer afin de continuer à développer les outils professionnels, le dialogue international et les relations institutionnelles nécessaires pour surmonter ces défis.
Pour la communauté internationale de l’audit, cette coopération revêt une grande importance, et l’IBAN poursuit, dans le cadre naturel de sa mission, ses efforts visant à entretenir et à développer ses relations avec les institutions supérieures de contrôle des pays membres de l’OTAN, ainsi qu’avec l’ensemble de la communauté de l’audit du secteur public et l’INTOSAI.
Bucarest a constitué un pas dans cette direction, et le message issu de la conférence était clair : la protection de la sécurité et le renforcement de la responsabilité ne sont pas des objectifs contradictoires. Il s’agit de deux piliers qui se renforcent mutuellement et qui constituent les fondements de la confiance du public.
| L’IBAN en bref Fondée en 1953 Mandat : Audit externe indépendant de l’OTAN Pays membres desservis : 32 pays membres de l’OTAN Gouvernance : six membres du conseil d’administration nommés par le Conseil de l’Atlantique Nord Durée du mandat : quatre ans, non renouvelable Principaux domaines d’audit : audit financier, audit de performance et audit du Programme d’investissement pour la sécurité de l’OTAN (NSIP) Responsabilité : Conseil de l’Atlantique Nord Principe fondamental : une assurance indépendante au service de la transparence, de la responsabilité et d’une bonne gouvernance |