La seguridad requiere rendición de cuentas: lecciones de la comunidad internacional de auditoría de la OTAN
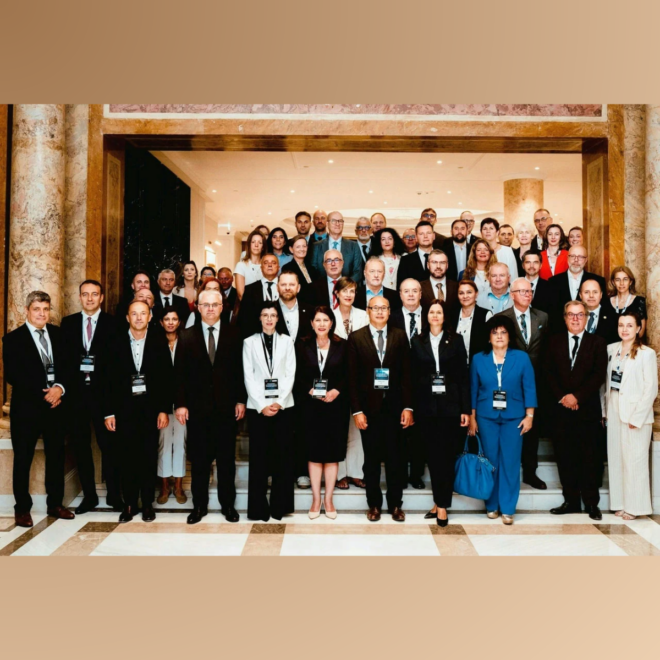
Por Sébastien Lepers, presidente de la Junta Internacional de Auditores de la OTAN (IBAN)
La Junta Internacional de Auditores de la OTAN (IBAN)
En un entorno de seguridad cambiante, el gasto en defensa va en aumento, los programas se vuelven cada vez más complejos y las expectativas de la ciudadanía en materia de transparencia son cada vez mayores. Para las Entidades Fiscalizadoras Superiores (EFS), esto plantea una pregunta fundamental: ¿cómo puede la auditoría pública contribuir a la rendición de cuentas y a la confianza cuando los recursos que se auditan están cada vez más vinculados a la seguridad nacional y colectiva?
La experiencia de la IBAN resulta especialmente relevante para responder a esta pregunta.
Fundada en 1953, cuatro años después de la creación de la OTAN, la IBAN es el órgano independiente de auditoría externa de la OTAN. Su misión es garantizar al Consejo del Atlántico Norte y a los gobiernos de los países miembros de la OTAN que los fondos comunes se han utilizado correctamente para los gastos autorizados. El modelo institucional distintivo de la IBAN está compuesto por seis miembros nombrados por el Consejo del Atlántico Norte para mandatos de cuatro años no renovables. Sus miembros tienen un estatus independiente y solo rinden cuentas ante el Consejo. Esta independencia es fundamental: la función de la IBAN no es defender ni promover programas, políticas o instituciones concretas, sino ofrecer garantías profesionales independientes basadas en pruebas de auditoría.
El trabajo de IBAN abarca tres dimensiones complementarias:
- auditoría financiera, que examina los órganos de la OTAN y las entidades que presentan informes;
- auditoría de rendimiento, que evalúa la economía, la eficiencia y la eficacia de las actividades, programas y operaciones de la OTAN; y
- auditoría del Programa de Inversiones en Seguridad de la OTAN (NSIP), que abarca los gastos incurridos en la ejecución de los proyectos de inversión en seguridad de la OTAN.
En conjunto, estas actividades constituyen un importante mecanismo de rendición de cuentas para los recursos que financian de forma conjunta los países miembros de la OTAN.
Esto es también lo que hace que la relación entre la IBAN y el sector público de auditoría en general, así como la comunidad de la INTOSAI, sea tan valiosa. El entorno de auditoría de la OTAN es internacional por naturaleza, pero sus retos profesionales se extienden mucho más allá de la Alianza.
La conferencia internacional «Transparencia y rendición de cuentas en el gasto en defensa»
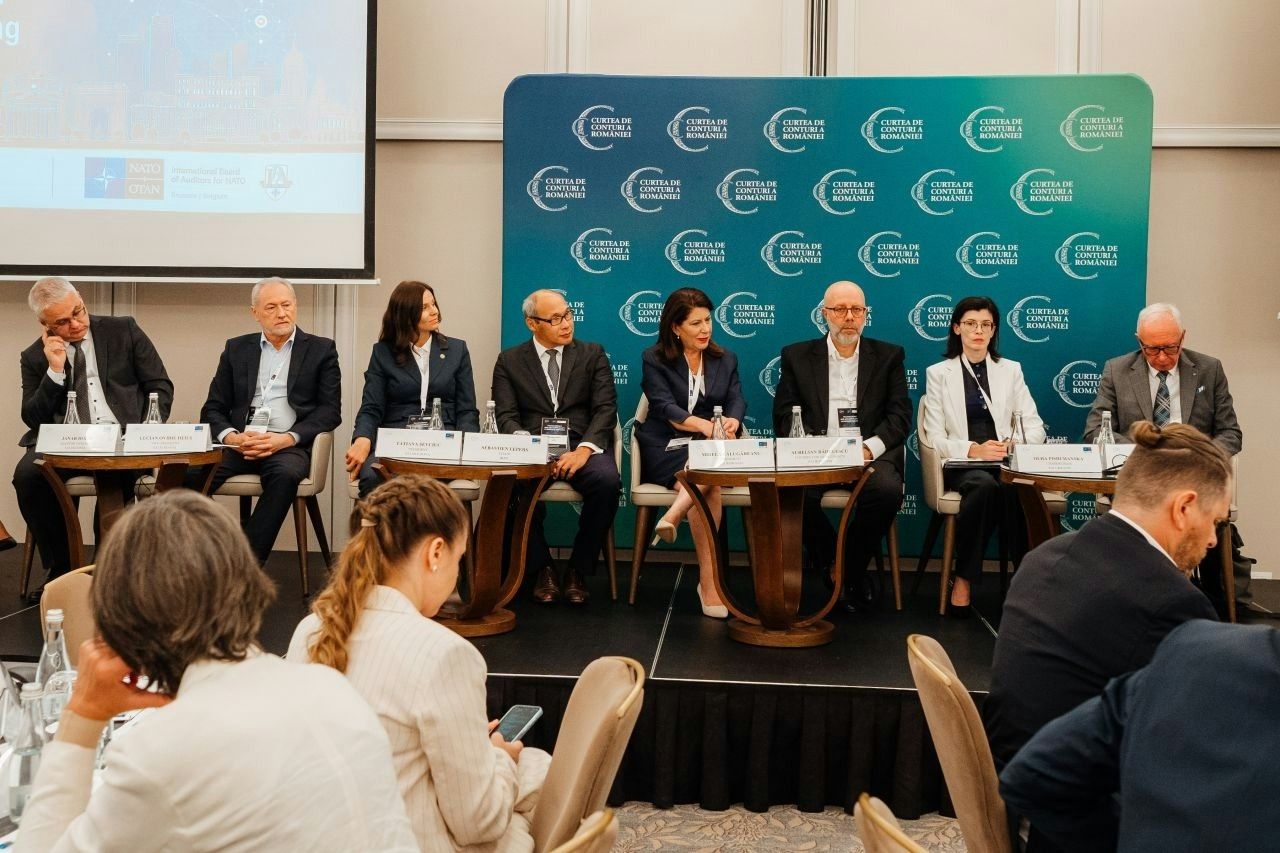
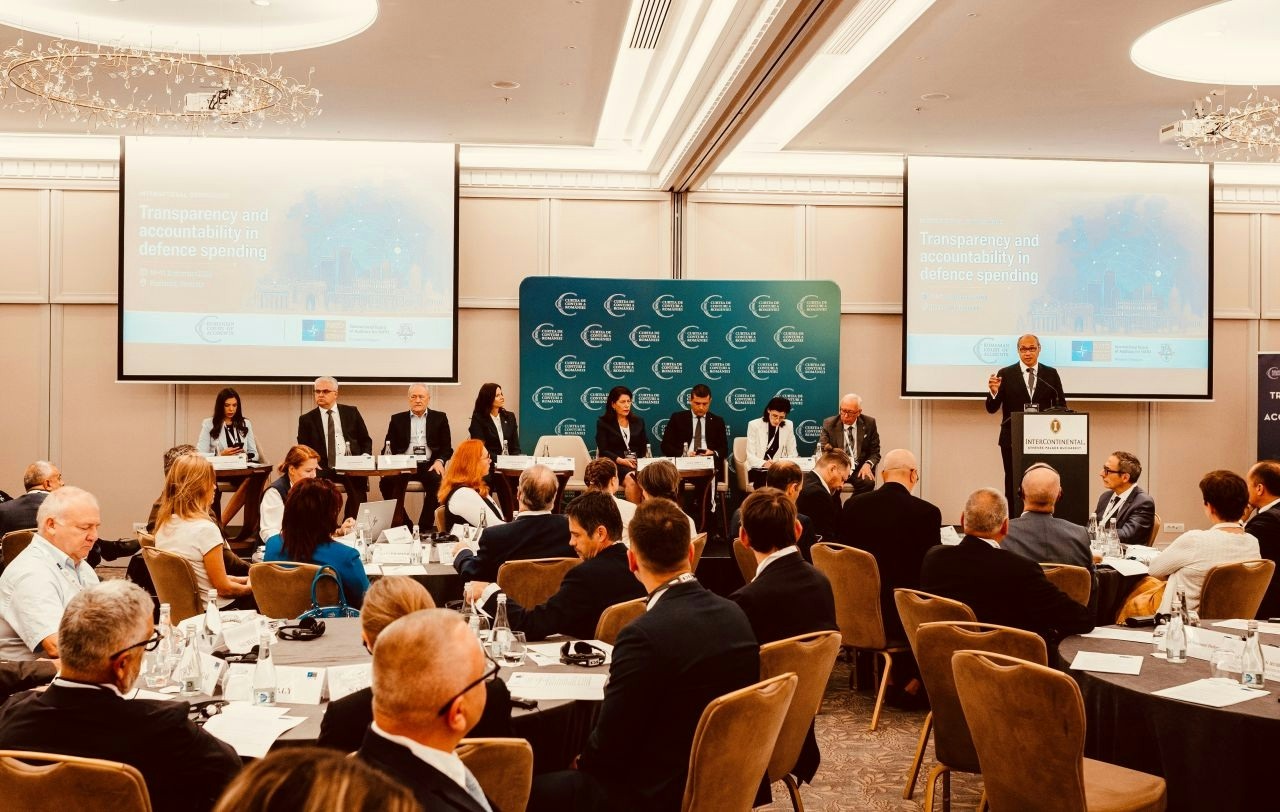
Los días 10 y 11 de septiembre de 2026, la Junta Internacional de Auditores de la OTAN (IBAN) y el Tribunal de Cuentas de Rumanía organizaron conjuntamente la conferencia internacional sobre «Transparencia y rendición de cuentas en el gasto en defensa».
La conferencia reunió a representantes de las Entidades Fiscalizadoras Superiores (EFS), instituciones de auditoría internacionales y comunidades de auditoría de defensa de 17 países, creando un foro único para el intercambio profesional sobre la auditoría del gasto en defensa, los fondos comunes de la OTAN y los programas relacionados con la seguridad.
En los debates se destacó la contribución fundamental de la auditoría externa independiente a una buena gobernanza pública y al mantenimiento de la confianza en el uso de los recursos públicos, al tiempo que se reconocieron los requisitos legítimos de confidencialidad relacionados con la defensa y la seguridad.
En la conferencia también se abordó la evolución del papel de los auditores en un entorno de defensa cada vez más complejo. Los grandes programas de inversión, el rápido desarrollo de las tecnologías, los cambios en los modelos de contratación y los nuevos requisitos de seguridad están planteando nuevos retos a las instituciones de auditoría. Por eso, los auditores deben seguir adaptando sus metodologías, desarrollando conocimientos especializados y reforzando su capacidad para evaluar no solo el cumplimiento, sino también la economía, la eficiencia y la eficacia.
Auditoría de defensa: transparencia sin comprometer la seguridad
Uno de los temas centrales de la conferencia de Bucarest fue una de las cuestiones más difíciles a las que se enfrentan hoy en día los auditores públicos: cómo lograr un equilibrio adecuado entre la transparencia y la protección legítima de la información sensible en el sector de la defensa.
La defensa se diferencia de muchos otros ámbitos del gasto público. La información relativa a las capacidades, las operaciones militares, las infraestructuras, las adquisiciones o los programas estratégicos puede requerir legítimamente protección.
Pero la confidencialidad y la rendición de cuentas no son conceptos opuestos. Aunque la naturaleza de muchas actividades de defensa pueda limitar la divulgación de cierta información, esto no debería debilitar los principios de rendición de cuentas, supervisión independiente y buena gestión financiera.
Por lo tanto, el reto para los auditores no es buscar una divulgación sin restricciones, sino garantizar que los mecanismos adecuados de supervisión independiente sigan siendo eficaces incluso cuando la información no pueda hacerse pública. Esto requiere criterio profesional, metodologías de auditoría sólidas, un acceso adecuado a la información, condiciones de trabajo seguras y marcos de información claros.
Los participantes debatieron sobre cómo garantizar una rendición de cuentas significativa dentro de los límites que imponen los requisitos de seguridad.
Esa distinción es especialmente importante en un momento en el que el gasto en defensa está aumentando en toda la zona euroatlántica. Cuantos más recursos se destinen a la seguridad colectiva, mayor será la importancia de una gestión financiera sólida, unos controles eficaces y una verificación independiente. La Alianza debe rendir cuentas ante los gobiernos de sus países miembros y sus contribuyentes por los recursos financieros que se le proporcionan.
El valor de una comunidad internacional de auditoría
Uno de los mensajes más importantes que surgieron en Bucarest fue que la auditoría de la defensa no puede ser abordada por instituciones que trabajen de forma aislada. La conferencia internacional sirvió de plataforma práctica para que directivos y auditores intercambiaran experiencias, metodologías y buenas prácticas en los ámbitos de la auditoría financiera, de rendimiento y relacionada con la defensa.
Representantes del Tribunal de Cuentas Europeo, la OCDE, la Iniciativa de Desarrollo de la INTOSAI y las instituciones nacionales de auditoría participaron en los debates.
Aunque los organismos de auditoría nacionales e internacionales operan bajo mandatos y marcos jurídicos diferentes, se enfrentan a muchos retos comunes. La cooperación internacional entre las instituciones de auditoría, así como el intercambio de metodologías y de las lecciones aprendidas, puede contribuir a reforzar las prácticas de auditoría y a lograr una supervisión pública más eficaz.
Para el IBAN, este diálogo internacional no es una actividad adicional al margen de su mandato de auditoría. Forma parte de la forma en que la organización busca reforzar los estándares profesionales y el entendimiento mutuo.
Esa misma filosofía se refleja en la creciente colaboración de la IBAN con las EFS de la OTAN y con la comunidad de auditoría europea en general. En 2026, la IBAN ha seguido desarrollando acuerdos de cooperación profesional con las instituciones nacionales de auditoría, creando oportunidades para el intercambio de experiencias, el diálogo profesional y el apoyo mutuo. La IBAN cree que la auditoría pública se fortalece cuando los auditores comparten experiencias sin dejar de preservar la independencia de sus respectivos mandatos.
La independencia no significa aislamiento
En septiembre de 2026, la IBAN organizó la primera reunión dedicada al diálogo entre las comunidades de auditoría externa e interna de la Alianza. La reunión reunió a la IBAN y al Servicio de Supervisión Interna de la OTAN para intercambiar información sobre funciones, responsabilidades y prácticas profesionales. Aunque hay una clara distinción entre las funciones de auditoría interna y externa, la independencia no debería significar aislamiento; así que la IBAN aprovechó esta reunión para promover una comunicación y coordinación adecuadas que puedan ayudar a evitar duplicidades innecesarias, facilitar el intercambio de información relevante y reforzar el marco general de auditoría y supervisión, al tiempo que se preservan plenamente los respectivos mandatos y la independencia de ambas funciones. En entornos complejos del sector público, la cuestión ya no es simplemente si las instituciones realizan auditorías, sino cómo las diferentes partes del ecosistema de la auditoría pública pueden intercambiar conocimientos sin dejar de preservar la independencia institucional.
Una responsabilidad compartida para la comunidad auditora
En definitiva, el papel de los auditores públicos en el sector de la defensa y la seguridad consiste en ejercer la supervisión en ámbitos en los que el interés público es excepcionalmente elevado y en los que las consecuencias de una gestión ineficaz pueden ir mucho más allá de las consideraciones financieras.
Los contribuyentes necesitan tener la seguridad de que los recursos públicos se gestionan adecuadamente. Los gobiernos necesitan garantías fiables sobre el uso de los fondos comunes. Los responsables de la toma de decisiones necesitan información objetiva a la hora de abordar programas complejos. Y los ciudadanos necesitan saber que las instituciones a las que se confían los recursos públicos están sujetas a una supervisión eficaz e independiente.
Los debates celebrados en Bucarest han puesto de manifiesto lo importante que es reunir a auditores que trabajan en entornos institucionales, nacionales y profesionales distintos, pero que se enfrentan a retos cada vez más similares en el ejercicio de esta función de supervisión. La comunidad de auditores puede colaborar para seguir desarrollando las herramientas profesionales, el diálogo internacional y las relaciones institucionales necesarias para superar estos retos.
Para la comunidad internacional de auditores, esta cooperación es importante, e IBAN sigue dedicándose a una parte fundamental de su misión: mantener y desarrollar relaciones con las Instituciones Superiores de Auditoría de los países miembros de la OTAN, así como con el sector público en general y la comunidad de la INTOSAI.
Bucarest fue un paso en esa dirección, y el mensaje de la conferencia fue claro: proteger la seguridad y reforzar la rendición de cuentas no son objetivos contrapuestos. Son pilares que se refuerzan mutuamente y que sustentan la confianza de la ciudadanía.
| El IBAN de un vistazo Fundada en 1953 Mandato: Auditoría externa independiente de la OTAN Países miembros a los que presta servicio: 32 aliados de la OTAN Gobernanza: Seis miembros del Consejo nombrados por el Consejo del Atlántico Norte Duración: Cuatro años, no renovable Principales ámbitos de auditoría: auditoría financiera, auditoría de rendimiento y auditoría del Programa de Inversiones en Seguridad de la OTAN (NSIP) Responsabilidad: Consejo del Atlántico Norte Principio fundamental: una auditoría independiente que promueva la transparencia, la rendición de cuentas y una buena gobernanza |