استخدام الذكاء الاصطناعي وتحليل البيانات في تدقيق الأداء لتحديد التداخل بين سياسات كفاءة الطاقة
من إعداد: جاب ليغثارت، وإلين لامبرز، وبينغ ستياب، وماركوس فان تور، وبيري زيلمان (ديوان المحاسبة الهولندي)1
سياسات كفاءة الطاقة في هولندا
مطلع عام 2026، نشر ديوان المحاسبة الهولندي تقريراً عن استخدام أموال المكلّفين لتمويل تدابير توفير الطاقة الطوعية والإلزامية على السواء. ولتنفيذ التدقيق، اعتمدنا بشكل كبير على الذّكاء الاصطناعي لتحليل البيانات وتحديد التداخل بين الحوافز والتدابير الإلزامية. وفي هذه المقالة، نشرح كيف قاربنا موضوع التدقيق وطريقة استخدامنا للذّكاء الاصطناعي.
تعتبر الطاقة التي لا تستخدم أبداً أنظف أشكال الطاقة. لذلك فرضت هولندا التزاماً سنوياً على الشّركات والمؤسّسات غير الربحية التي تستخدم أكثر من 50,000 كيلوواط/ساعة من الكهرباء و/أو 25,000 م3 من الغاز الطبيعي يقضي بالاستثمار في تدابير توفير الطاقة (energizeparingsplicht). ويتعيّن على هذه الشّركات أن تتّخذ كل تدبير ضروري لتوفير الطاقة يمكن استعادته في غضون 5 أعوام. ورغم أنَّ هذه سياسة وطنية، فإنَّ الحكومة الهولندية تستخدمها للامتثال للمادة 8 من توجيه كفاءة الطاقة الصادر عن الاتحاد الأوروبي بشأن توفير الطاقة الإلزامي. كما تدعم هذه السياسة هدف التنمية المستدامة 7 بشأن الطاقة المتجدّدة وكفاءة الطاقة.
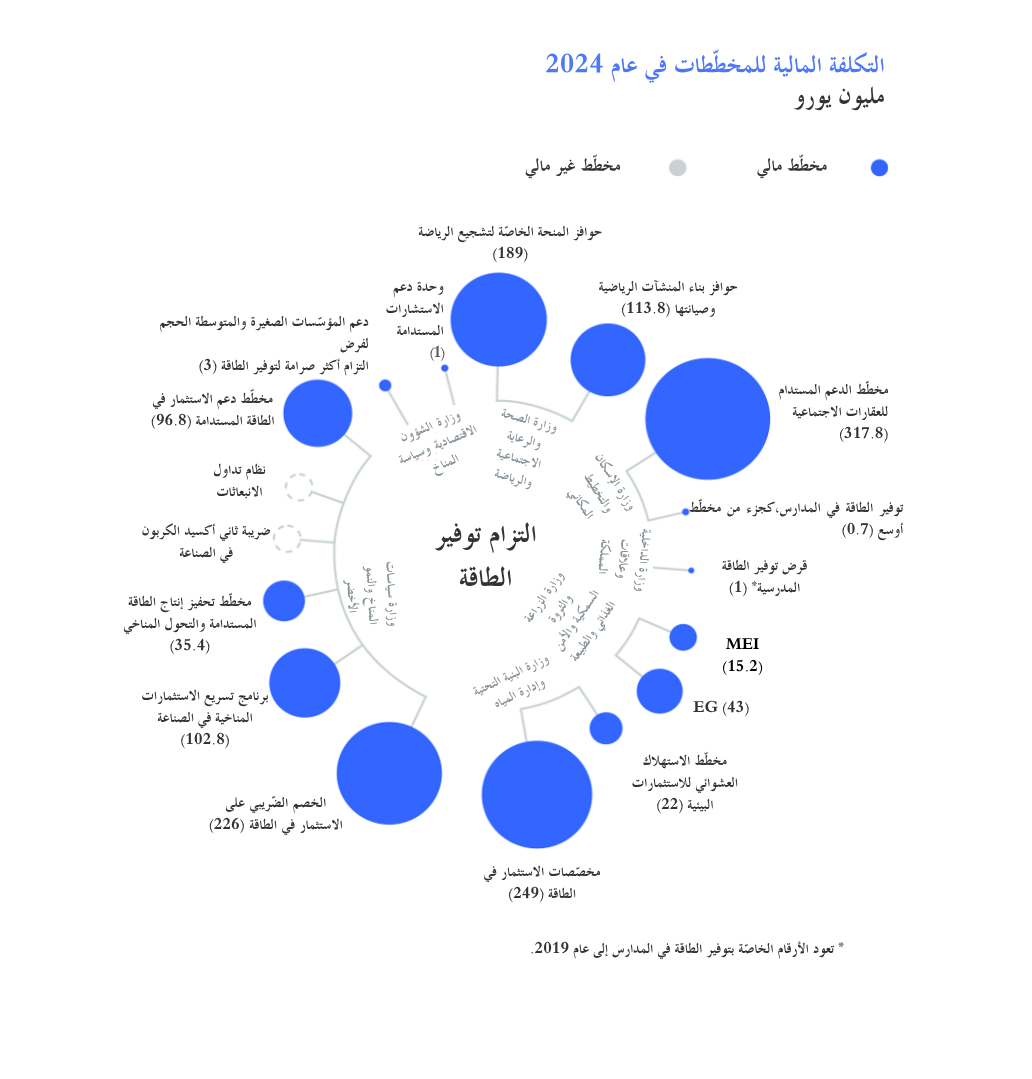
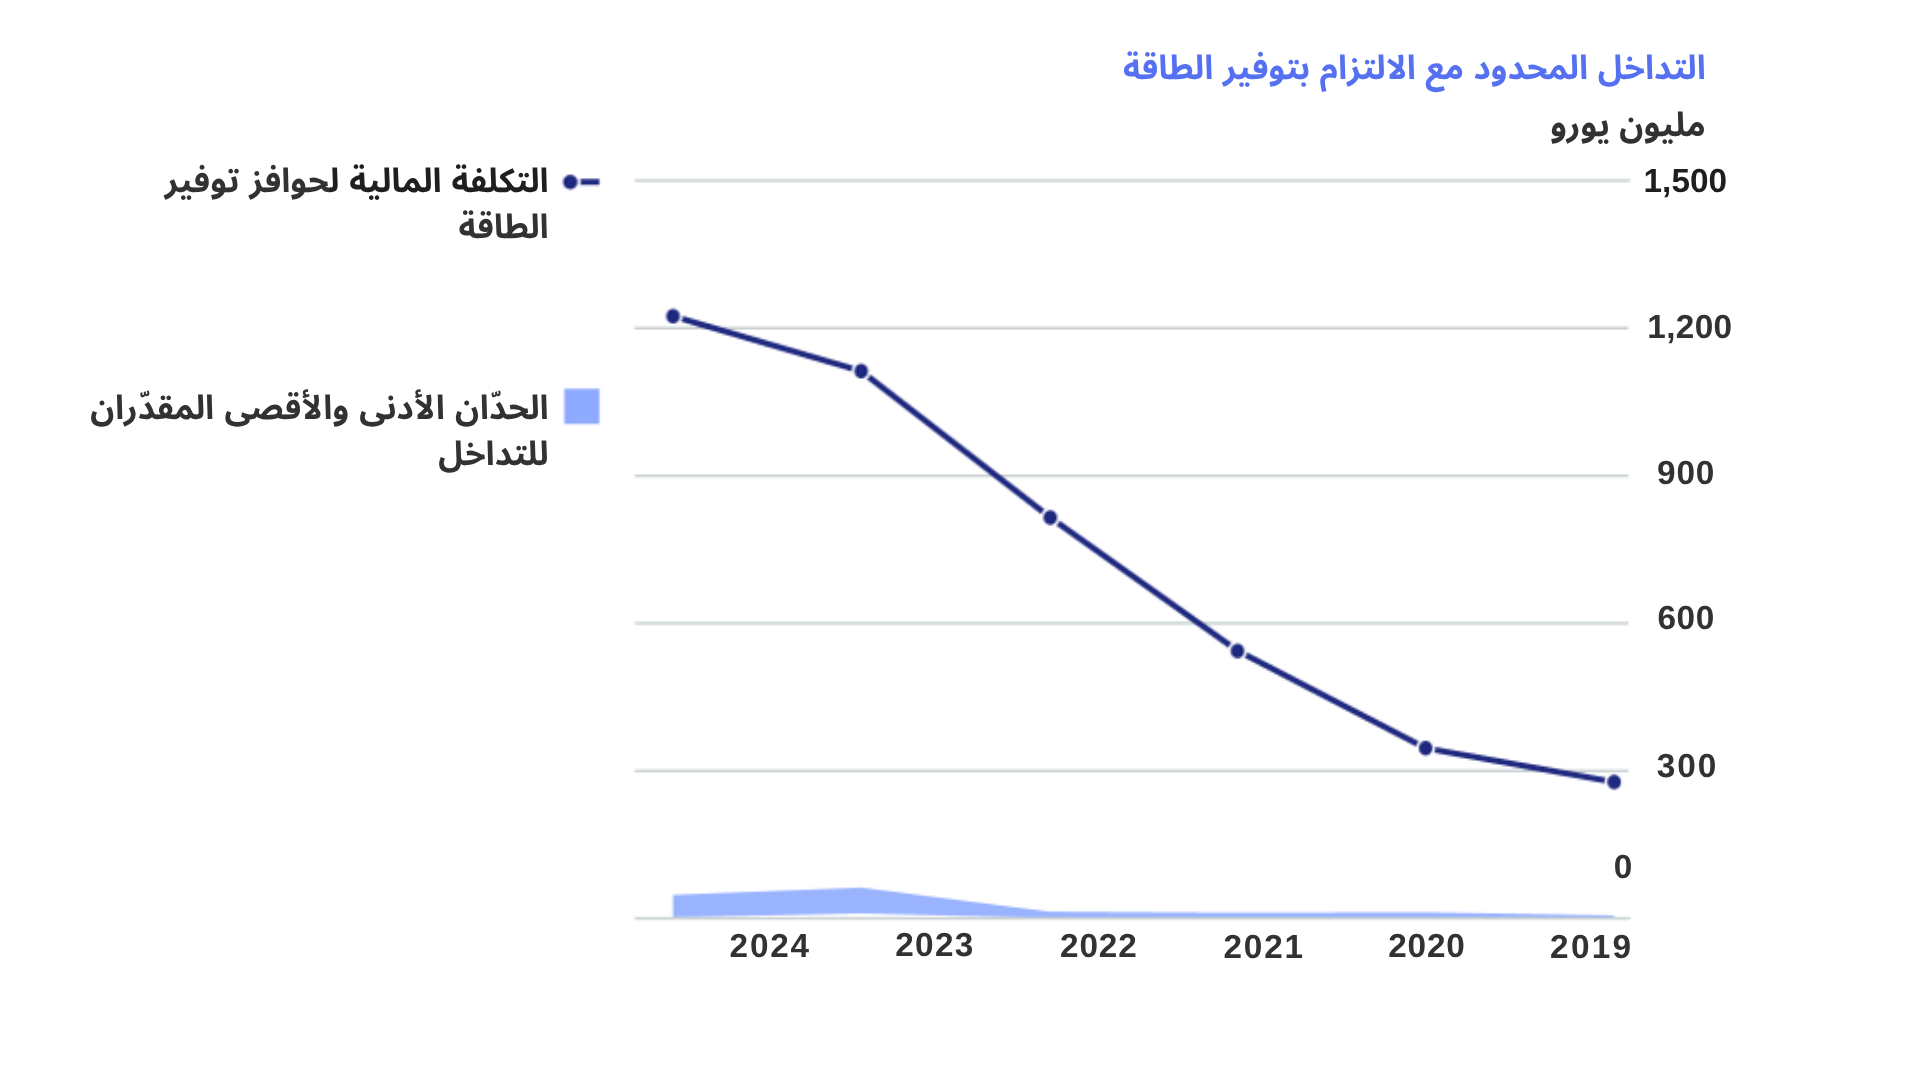
وبالإضافة إلى هذا الالتزام، قدّمت الحكومة ما لا يقل عن 17 مخطّط منح، ومخطّط ضريبي، وغير ذلك من أدوات السّياسة لتشجيع الشّركات والمؤسّسات غير الربحية على الاستثمار في تدابير كفاءة الطاقة الطوعية. وتتراوح هذه المخطّطات بين الحوافز المالية المباشرة والإعفاءات الضريبية وبدلات تداول ثنائي أكسيد الكربون المجانية. وأنفقت الحكومة نحو 1.2 مليار يورو على هذه المخطّطات في عام 2024، في مقابل 15 مليون يورو لإنفاذ الالتزام بتوفير الطاقة.
أهداف التدقيق
قضت أهداف التدقيق بتحديد ما إذا كان هناك تداخل بين خطط الحوافز من ناحية والالتزام بتوفير الطاقة من ناحية أخرى في فترة 2019-2024، وتحديد الحجم المالي لهذا التداخل المحتمل. ولم يكن تحليل التداخل بين الحوافز ذاتها جزءاً من التدقيق. ونظراً إلى عدد السياسات، وعدد المنح، وعدد التدابير الإلزامية والطوعية لتوفير الطاقة، استخدمنا الذّكاء الاصطناعي وتحليل البيانات لإنجاز تدقيق الأداء هذا. وقد أنجزنا التدقيق في فترة 2024-2025، حيث جرى تنفيذ جوهر تحليل الذّكاء الاصطناعي في الفترة الممتدّة من يونيو/حزيران إلى يوليو/تموز 2024 باستخدام الأدوات المتاحة في ذلك الوقت. وقد نُشِرَ التقرير في يناير/كانون الثاني 22026.
استخدام الذّكاء الاصطناعي وتحليل البيانات
لتحديد التداخل بين الحوافز والتدابير الإلزامية لتوفير الطاقة، كان علينا تحديد:
- ما إذا كان هناك تداخل بين الحوافز والتدابير الإلزامية (بدعم من الذّكاء الاصطناعي)؛
- كم من المال أُنفِقَ على التدابير التي كانت إلزامية أيضاً (تحليل البيانات)؛
- ما النسبة من هذه الأموال التي تلقّتها الشّركات والمؤسّسات غير الربحية والتي كانت ملزمة أساساً باتّخاذ تدابير لتوفير الطاقة (تحليل البيانات).
الخطوة 1 مطابقة السياسات
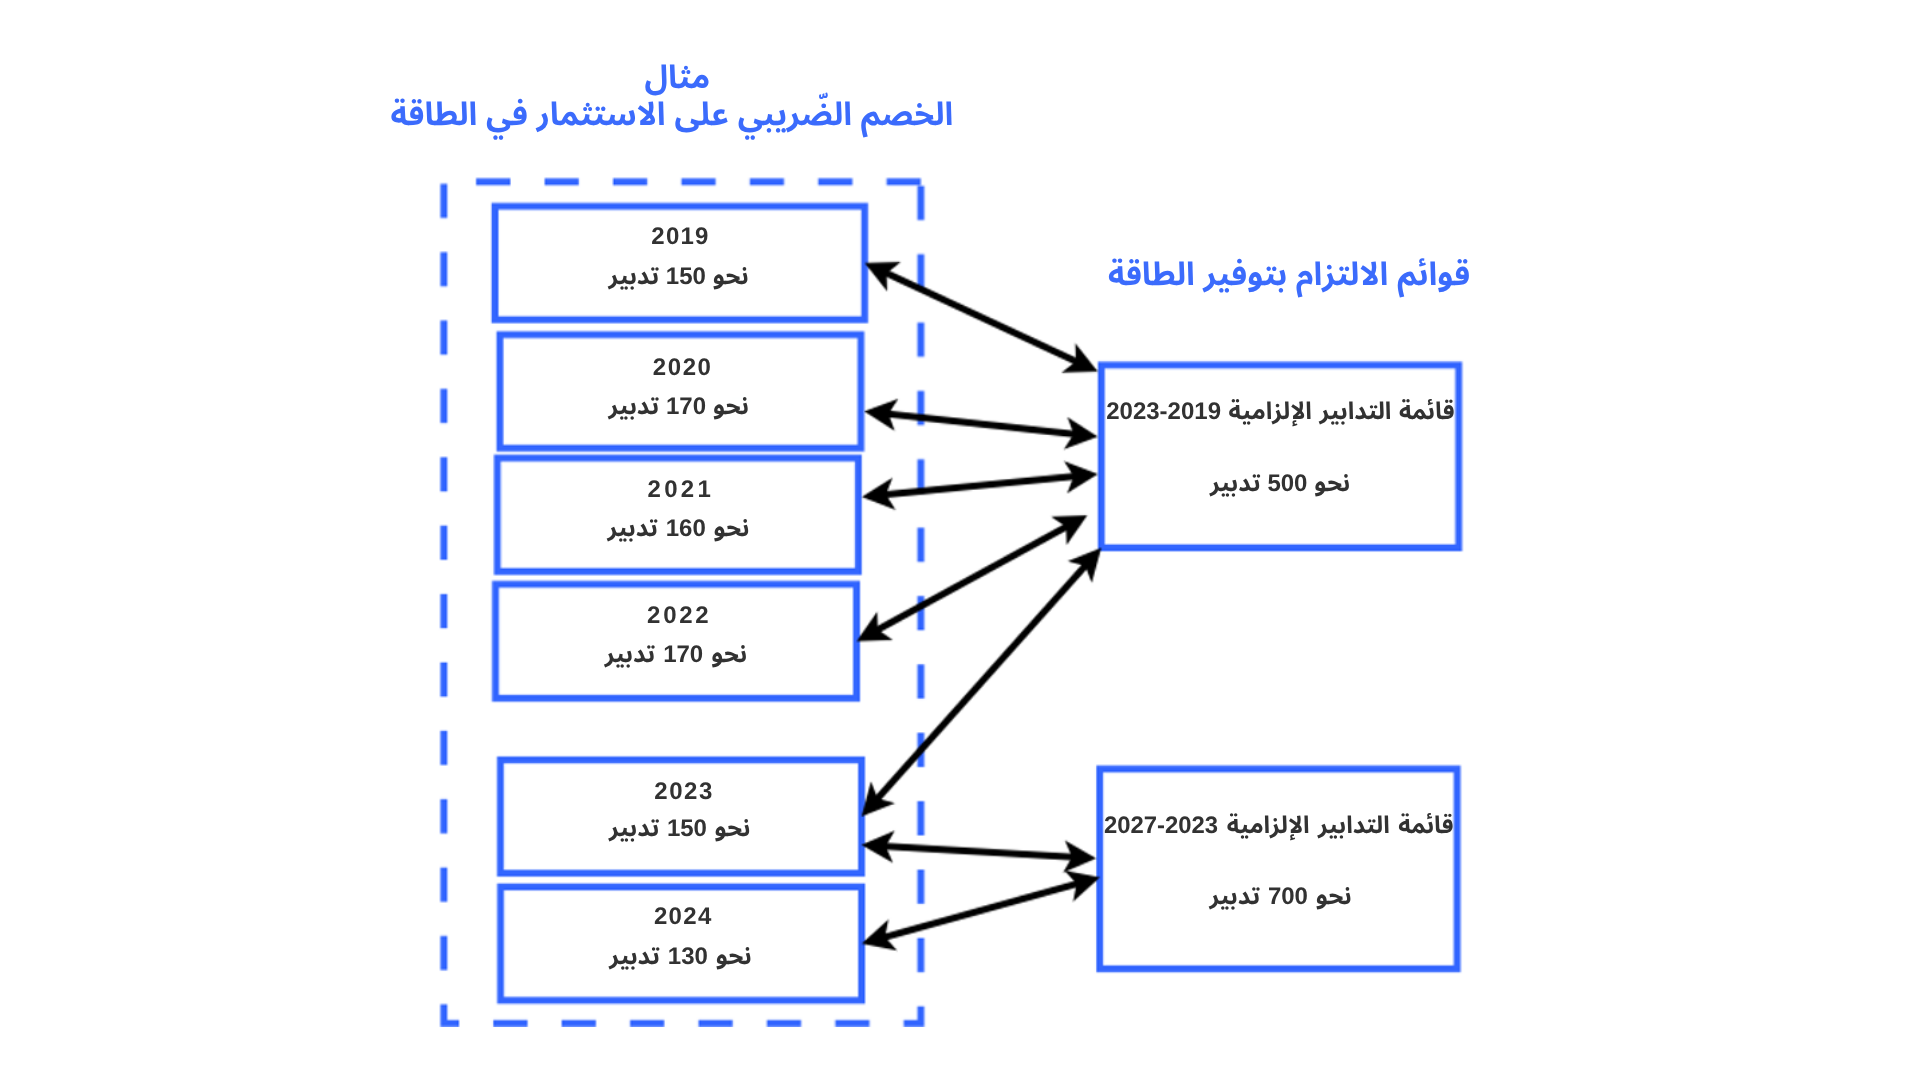
قضت الخطوة الأولى بتحديد التدابير التي كانت إلزامية في مخطّطات الحوافز البالغ عددها 17. وللقيام بذلك، استخدمنا قوائم من التدابير الإلزامية والتدابير التحفيزية. وتنشر الحكومة قائمة بالتدابير الإلزامية الخاصّة بكفاءة الطاقة (Erkende Maatregelenlijst). وتحتوي هذه القائمة على المئات من التدابير، موزّعة بحسب الرعاية الصحية، وأماكن الإقامة الرياضية، والصناعة، وما إلى ذلك. وتستخدم جميع الشّركات الخاضعة لهذا الالتزام تقريباً القائمة للوفاء بالالتزام، رغم بعض الاستثناءات. ويجري تحديث هذه الوثيقة كل 4 سنوات. والواقع أنَّه كان للعديد من مخطّطات الحوافز قوائم خاصّة بها. وتتغيّر هذه القوائم في كل عام ويمكن أن تحتوي على مئات التدابير.
ويتمّ شرح معظم التدابير، في كلٍّ من قائمة التدابير الإلزامية وقائمة الحوافز، في صفحة واحدة أو أكثر من النّصوص التي تصف الاستخدام المقصود، والمواصفات الفنية، والمواصفات الاقتصادية، ومتطلبات كفاءة الطاقة، وما إلى ذلك. والواقع أنَّ مقارنة القوائم، للفترة قيد المراجعة (2019-2024)، كانت لتستغرق وقتاً طويلاً للغاية لو تمّت يدوياً. لذلك استخدمنا الذّكاء الاصطناعي.
تتمثّل المرحلة الأولى من أي تحليل للبيانات أو مشروع للذّكاء الاصطناعي في إعداد البيانات وتنقيحها., في حالتنا، احتوت ملفّات المصدر (أي القوائم التي تحتوي على تدابير إلزامية وطوعية لتوفير الطاقة) على بيانات غير منظّمة (ملفّات (PDF، واستخدمت كل سياسة اصطلاحات التنسيق الخاصّة بها. لذلك كان من الضروري تحويل الملفّات التي تصف التدابير إلى بنية قابلة للاستخدام للذّكاء الاصطناعي، أي إلى ملفّات نصيّة، باستخدام محلّل فريد. وهذا النهج غير قابل للتوسّع؛ فهو يتطلّب نهجاً مختلفاً لكلّ حافز وكلّ عام. لذلك قصّرنا المرحلة الأولية من تحليلنا على ملفّين واضحين نسبياً وأجرينا مقارنة بين قائمة التدابير الإلزامية وقائمة تقييم الأثر البيئي لسنة معيّنة في ما يتعلّق بفئة واحدة (مثل صناعة المعادن).
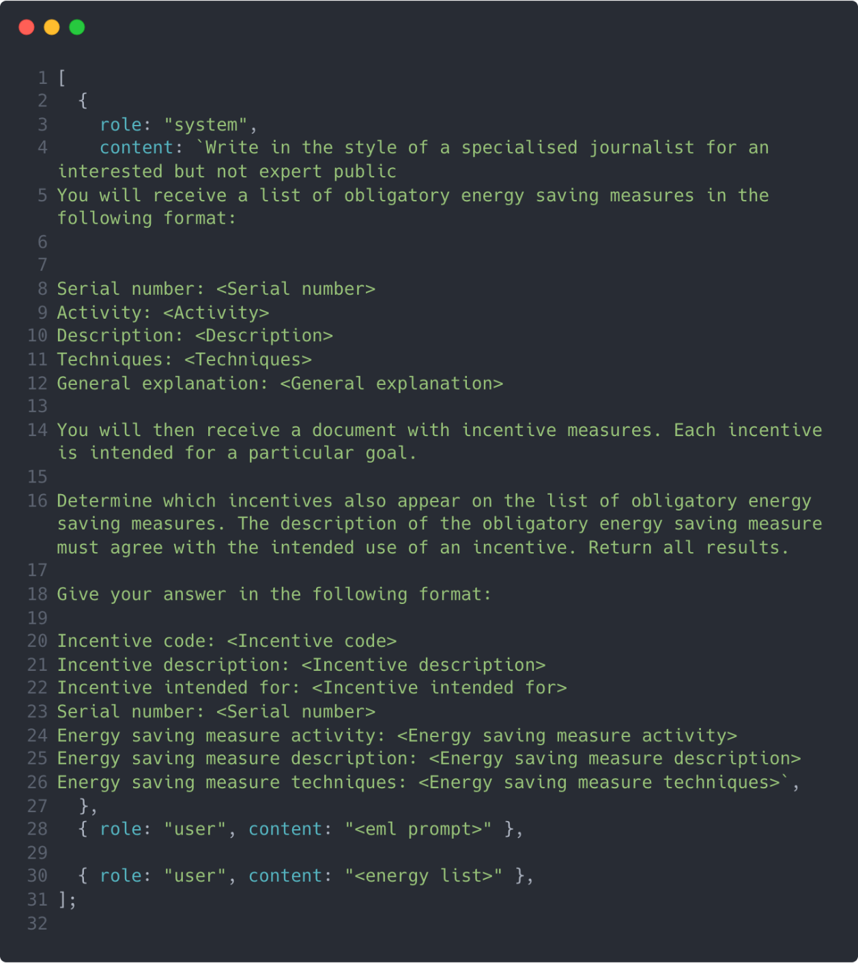
وبعد المعالجة المسبقة، تمَّ إرسال البيانات إلى نموذج GPT-4o الخاص بـOpenAI. باختصار، قدّمنا النموذج مع مجموعات فرعيّة من التدابير الإلزامية لتوفير الطاقة، على سبيل المثال 10 من حوالي 500 من تدابير القائمة الإلزامية لعام 2019. وبعد ذلك، طلبنا من الذّكاء الاصطناعي تحديد التدابير في مخطّط منح يطابق أوصاف تدابير القائمة الإلزامية. وأثناء المراجعة، لاحظ الفريق مطابقات دقيقة وإيجابيات وسلبيات زائفة واضحة. ولم يتمكّن تحليلنا من مطابقة النتائج ولكنّه خلص أيضاً إلى عدم تطابق بعض التدابير الإلزامية في الواقع مع مخطّطات المنح. وكانت هناك مسألة ثابتة تتلخّص في صعوبة تفسير ما تعنيه “مطابقة الهدف المتصوّر”. على سبيل المثال، تدعم منح تقييم الأثر البيئي التهوية لتوزيع الهواء الدافئ بالتساوي حول الغرفة. وقام الذّكاء الاصطناعي بمطابقة منح تقييم الأثر البيئي مع تدبير وارد في القائمة الإلزامية تضمّن أيضاً التهوية، وإنّما بهدف إزالة الهواء الملوّث. ومن المرجّح أن يكون الذّكاء الاصطناعي مطابقاً له نظراً إلى استخدام مصطلح “التهوية” في تقييم الأثر البيئي وقائمة التدابير الإلزامية على السّواء. ومع ذلك، كان استخدام التكنولوجيا مختلفاً.
ويعتمد التحليل الفعّال للذّكاء الاصطناعي بشكل كبير على جودة السياق وخصوصيّته. وأدّت المروحة الواسعة من مخطّطات الحوافز إلى مقدار كبير من الفوضى ونصّ غير ضروري وغير ذي صلة. ولمعالجة هذا الأمر، أضفنا خطوة قام بموجبها الذّكاء الاصطناعي أولاً بتصفية المقاييس الطوعية استناداً إلى صلتها الدلالية بكلّ تدبير إلزامي لتوفير الطاقة (لمزيد من المعلومات، انظر : https://en.wikipedia.org/wiki/Semantic_search).
ورغم أنَّ هذا أسفر عن نتائج أفضل، كانت التّحسينات هامشيّة. وعلى إثر تنقيح المطالبات، أدّت التعليمات التي أعطيناها لنموذج الذّكاء الاصطناعي إلى نتائج أفضل، ولكن بات من الواضح أنّنا كنّا نقترب من سقف الأداء. في النهاية، قمنا بتحسين المطالبات إلى تلك المقدّمة في الشّكل 3، حيث تعلّمنا أن نطالب على وجه التحديد بمخرجات منظّمة. وحتّى بعد كل هذه الخطوات، لم يتمكّن النموذج من تحديد ما إذا كانت خطّة الحوافز ذات صلة حقيقيّة بتدبير إلزامي معين. إلا أنّه استناداً إلى النتائج التقريبية (وإجراءات التحقّق اليدويّة)، حدّدنا 8 مخطّطات من المرجّح أن تتداخل مع الالتزام.
الخطوة 2 مطابقة تكلفة الحوافز وتكلفة التدابير الإلزامية
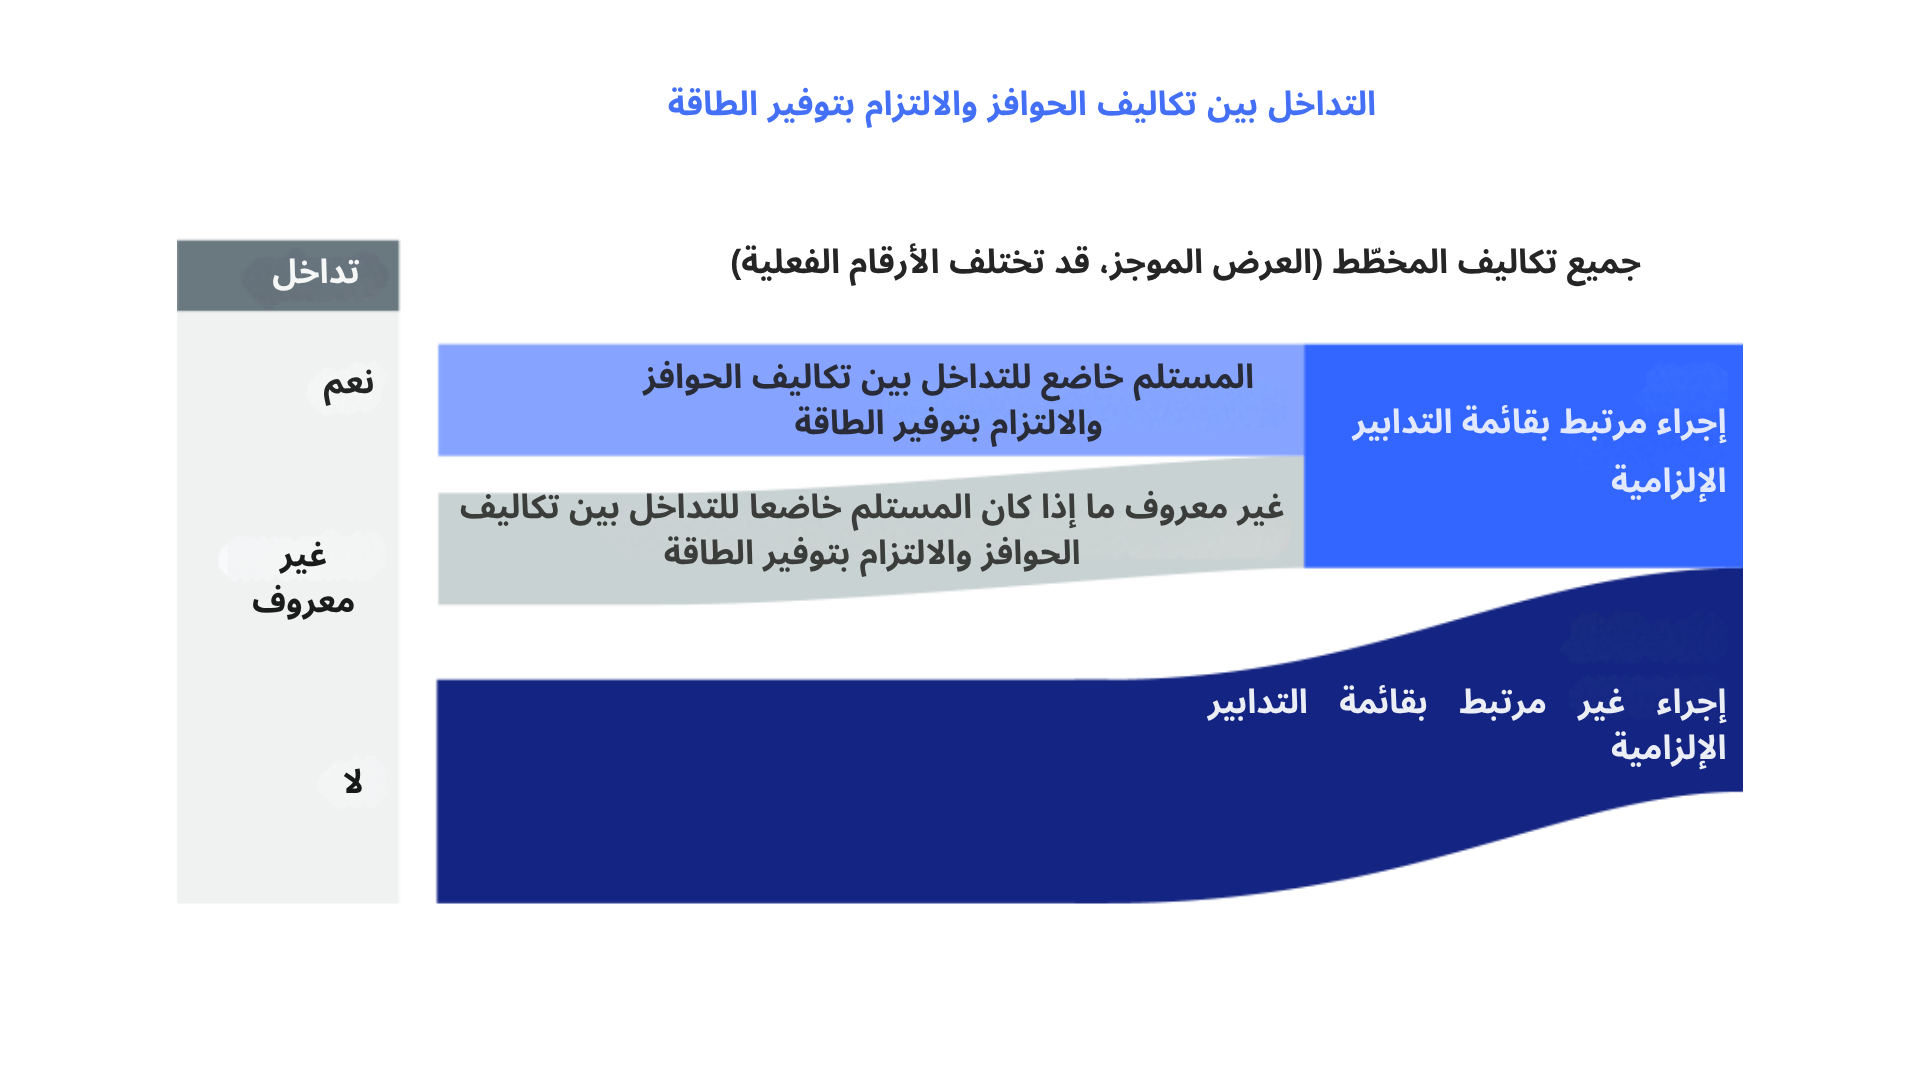
بناءً على المطابقات في الخطوة 1، استخدمنا في الخطوة 2 بيانات من الوزارات المعنية لتحديد أي جزء من تكاليف السّياسة تمَّ إنفاقه على حوافز كفاءة الطاقة التي كانت إلزامية أساساً (الشّكل 4). ولم يكن هذا ممكناً في 4 من المخطّطات بسبب قلّة جودة البيانات أو لأسباب أخرى. وانتهى بنا المطاف إلى 4 مخطّطات أمكن فيها قياس التداخل المالي كميّاً. وتراوح التداخل بين 5.2 مليون يورو في عام 2019 إلى حدٍّ أقصى بلغ 51.4 مليون يورو في عام 2023 (انخفض إلى 44.3 مليون يورو في عام 2024). وهذا هو الحدّ الأقصى المطلق لأموال الضريبة المستخدمة بشكل غير فعّال المحدّدة في هذا التدقيق.
الخطوة 3 الحوافز المدفوعة للشّركات والمؤسّسات غير الربحية الخاضعة لتدابير إلزامية
في خطوتنا الثّالثة والأخيرة، حدّدنا أي من حوافز كفاءة الطاقة (التي وُضِعَت في الخطوة 2) جرى دفعها للشّركات الخاضعة للالتزام الوطني الخاص بكفاءة الطاقة. وقد تبيّن أن هذا الأمر كان صعباً. فالوزارة المسؤولة لم تكن تعرف أيّ شركات كانت ملزمة باتّخاذ تدابير لتوفير الطاقة. ويتعيّن على الشّركات والمؤسّسات غير الربحية أن تبلغ السّلطات المحلية عن التزامها باتّخاذ تدابير لتوفير الطاقة، ولكن نحو 45% فقط من التدابير الخاضعة لهذا الالتزام والبالغ عددها نحو 100,000 تعتبر ممتثلة. وقمنا بمطابقة تقاريرها مع المستفيدين من حوافز توفير الطاقة. وأسفر هذا الأمر عن تداخل بين 0.7 مليون يورو (2019) و9.5 مليون يورو (2023). وهذا هو الحدّ الأدنى المطلق للتداخل المالي بين التدابير التحفيزية والالتزام بكفاءة الطاقة.
النتائج
تعتبر نتائج استخدام الذّكاء الاصطناعي وتحليل البيانات في تدقيق الأداء مزدوجة. فمن ناحية، كانت هذه الطريقة الجديدة في التدقيق ممكنة للإجابة عن سؤال التدقيق الذي طرحناه: فمن خلال المنح والمخطّطات الضريبية، جرى إنفاق أموال المكلّفين على تدابير كفاءة الطاقة الإلزامية. واستُخدِم البعض من هذه الأموال لدعم الشّركات والمؤسّسات غير الربحية الخاضعة لالتزام كفاءة الطاقة. إلا أنّه مقارنةً بالتكلفة الإجمالية لحوافز كفاءة الطاقة البالغ عددها 17، والتي وصلت إلى 1.2 مليار يورو في عام 2024 وحده، يُعتبر انعدام الكفاءة ضئيلاً نسبياًَ (الشّكل 5). وتُعتبر هذه نتيجة للمحاولات الحثيثة للوزارات منع تداخل سياساتها التكميلية مع الالتزام بكفاءة الطاقة.
من ناحية أخرى، علّمتنا هذه الطريقة الجديدة عن استخدام الذّكاء الاصطناعي في التدقيق. فقد تبيّن أنَّ التوفيق المستمر بين الحوافز والتدابير الإلزامية يشكِّل تحدياً لنموذج اللغة الكبير. وقد يُعزى هذا إلى كون الخاصيّة الرئيسية للنموذج تتمثّل في توليد النصوص وليس في الدقّة، خصوصاً عندما يتعلّق الأمر بالأرقام. والأهم من ذلك أنَّ تشغيل النموذج نفسه مع القيم نفسها يؤدّي إلى استجابات مختلفة، ممّا يجعل من المستحيل إعادة تكوين النتائج. وهذا يشكِّل تحدياً، لاسيّما بالنسبة إلى أجهزة التدقيق. وفي النهاية، شكّل ناتج الذّكاء الاصطناعي نقطة بداية جيّدة ولكن إجراء التحقّق اليدوي الشّامل بقي ضرورياً.
وإذا نظرنا إلى الوراء، فسيتبيّن لنا أنَّه كان من الممكن تحسين العديد من جوانب نهجنا. وحتّى بعد تنقية البيانات لتحسين قابلية المقارنة، بقيت الفوضى قائمة، ممّا حتّم تنفيذ إجراء تحقّق يدويّ على نتائج النموذج. وكانت الاستراتيجية الأكثر فعاليّة تتمثّل في تقييم كل زوج من الالتزامات/الحوافز على حدة وطلب درجة الصلة مصحوبة بتفسير، بدلاً من اتخاذ قرار ثنائي. بالإضافة إلى ذلك، كان سؤالنا الأولي فضفاضاً ولم يقدّم سوى القليل من التوجيه للنموذج للخروج باقتراحات مفيدة للمطابقات. والواقع أنَّ النماذج اللغوية الواسعة تتّسم بطابع عام، وكان علينا تقديم تعريفات وأمثلة أكثر وضوحا لماً قصدنا بـ”مطابقة المقاييس”. وتزيد كلّ هذه الخطوات الإضافية من الوقت اللازم للاستثمار لإنجاح هذا النهج. ورغم هذه القيود، كانت هذه الممارسة قيّمة للغاية، إذ وفّرت نقطة انطلاق لتحليلنا النهائي. كما مكّنت الفريق من توضيح متطلّباته وأنشأت منصّة لمشاريع تحليل الذّكاء الاصطناعي المستقبلية في ديوان المحاسبة الهولندي.
وحقّقت نماذج الذّكاء الاصطناعي تحسّناً منذ تحليلنا الأولي. لذلك قد تكون النماذج الحالية قادرة على أداء المهام المطلوبة لتحقيق أهداف التدقيق لدينا. وإذا كانت أجهزة عليا أخرى للرقابة المالية والمحاسبة تعتزم استخدام الذّكاء الاصطناعي في عمليات التدقيق المستقبلية، أو سبق لها أن فعلت ذلك، فنودُّ أن تطلعنا على تجربتها.
الحواشي
- جاب ليغثارت: مسؤول مشروع. إيلين لامبرز: خبيرة بيانات ومدققة. بينغ ستياب: خبير في الذّكاء الاصطناعي. ماركوس فان تور: مدقق. بيري زيلمان: خبير بيانات. ↩︎
- https://english.rekenkamer.nl/latest/news/2026/01/15/very-limited-overlap-between-energy saving-obligation-and-financial-incentives. ↩︎